
검색
엘앤에프
111,000
300 (-0.27%)
-
엘앤에프, NCM 판매 전망 밝아…목표가 16만원으로 상향-NH
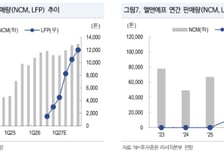
NH투자증권은 엘앤에프에 대해 NCM(니켈·코발트·망간) 판매 전망치를 올렸다며 매수 투자의견을 유지하고 목표주가를 16만원으로 상향한다고 16일 밝혔다. 기존 목표가는 13만원. NH투자증권은 엔앤에프의 NCM 판매 전망치를 상향했다. 연 3만 톤 이상으로 추정되는 신규 직납 물량을 확보하고 북미 신규 공급 2건이 예정돼 있기 때문이다. LFP(리튬인산철) 생산 체제는 내년 6만톤, 2028년 9만톤 등으로 확장될 것을 봤다. 다만 NH투자증권에 따르면 엘앤에프의 3분기 매출액은 전년동기대비 48% 증가한 9662억, 영업손실은 116억원을 기록할 것으로 전망된다. 시장 컨센서스인 매출 9782억원, 영업이익 340억원을 하회한 전망치다. 이런 전망은 급격한 원화 강세에 따른 것이라고 NH투자증권은 설명했다. 북미 신규 고객용 4695셀 생산라인이 고객 측 이슈로 일시 중단된 상황 등이 반영된 것으로 분석된다. 주민우 NH투자증권 연구원은 "국내 배터리 3사 모두 탈중국 LFP 확보 노력이 한창인 가운데 기 삼성SDI 외 신규 고객 확보 가시성이 높아졌다고 판단한다"며 "불안정한 재무구조 탓에 자본조달 리스크가 있지만 희석률 보다는 LFP 확장을 통한 실적 상향이 더 크다"고 말했다.
-
엘앤에프, 업종 주가 약세 감안해 목표가 21만원으로 하향-삼성
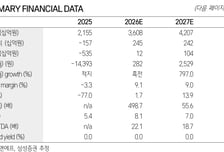
삼성증권은 엘앤에프에 대해 최근 업종 주가 약세를 감안해 목표주가를 기존 25만원에서 21만원으로 하향 조정한다고 18일 밝혔다. 다만 매수 투자의견은 유지했다. 삼성증권은 리튬인산청(LFP) 배터리의 에너지저장장치(ESS) 우선 배정에 따라 전기차 내 LG에너지솔루션과 엔앤에프의 판매 호조세가 지속되고 있다고 봤다. 또 고객사의 46시리즈 배터리 양산이 개시된 만큼 46시리즈 양극재에서도 독점적 지위를 갖고 판매가 확대되고 있다. 조현렬 삼성증권 연구원은 "엘앤에프는 LFP 양극재 공장을 완공했고 공장은 오는 4분기부터 가동할 계획이다"며 "초기 생산능력은 3만톤으로 시작해 내년엔 6만톤으로 확대할 계획"이라고 말했다. 조 연구원은 또 "국내 최초 LFP 양극재 상업화를 통해 북미 ESS 시장에서 엔앤에프는 희소한 비중국산 양극재 업체 지위를 갖고 있다"며 "기존 계약 고객 외에도 여러 고객사로부터 공급 요구가 확대될 것으로 예상된다"고 했다. 한편 삼성증권의 집계에 따르면 테슬
-
"엘앤에프, 차별화된 실적으로 주가 재평가 지속…목표가↑"-신한
신한투자증권은 21일 엘앤에프가 올해 1분기 컨센서스를 웃도는 실적을 기록하고, 실적 성장을 이어갈 것이라고 전망했다. 이에 목표주가를 기존 18만원에서 24만원으로 상향하고, 투자의견 '매수'를 유지했다. 이진명 신한투자증권 연구원은 "엘앤에프의 올해 1분기 영업이익은 전년 동기 대비 흑자전환한 771억원, 매출액은 95% 증가한 7114억원을 기록할 것"이라며 "영업이익은 컨세서스 586억원을 상회할 것"이라고 예상했다. 이 연구원은 '양극재 판매량과 판가 모두 긍정적인 상황에서 탄산리튬 가격 상승에 따른 재고평가이익이 669억원을 기록했을 것으로 추정한다"며 "양극재 출하량은 9% 증가하며 BEP(손익분기점) 수준(약 2만톤)을 초과한 것으로 보인다"고 말했다. 그는 "이는 전방 수요에 따른 하이니켈 제품 판매 확대와 재고 조정 종료에 따른 미드니켈 출하량 회복에 기인한다"고 덧붙였다. 앞으로도 엘앤에프의 실적 성장은 계속될 것이란 전망이다. 이 연구원은 "북미 중심의 전기차
-
"엘앤에프, EV 수요 둔화로 테슬라 공급계약 감액…내년 ESS 주목 필요"-유안타
유안타증권은 30일 스팟 보고서를 통해 최근 엘앤에프 공급계약 정정 공시에 대한 의견을 전했다. EV(전기차) 악재가 부각되면서 앞으로 ESS(에너지저장장치) 중심으로 이차전지 섹터를 주목할 가능성이 높다고 내다봤다. 이차전지 소재 업체 엘앤에프는 테슬라와 2023년 2월 체결한 하이니켈 양극재 공급 계약 금액을 정정했다고 전날 공시했다. 공시에 따르면 계약 규모는 기존 3조847억원에서 937만원으로 대폭 줄었다. 이안나 유안타증권 연구원은 "기존 테슬라향 사이버트럭 4680 배터리용 양극재 직공급 계약은 지금까지 발생한 샘플 물량(약 1,000만 원 수준)을 끝으로 종결된다"고 했다. 이 연구원은 "북미 EV(전기차) 수요 둔화와 매크로 환경 변화에 따른 고객사의 프로젝트 구조 및 일정 조정"을 배경으로 짚었다. 이어 " 북미 지역의 EV수요가 예상보다 가파르게 꺾이면서, 테슬라는 4680 배터리 양산 속도와 규모를 전면 재검토 중이다"라고 말했다. 이 연구원은 "최근 해당 계
-
"엘앤에프, 과도한 주가 급등으로 밸류에이션 부담 ↑…투자의견 '중립'으로"-iM
iM증권은 30일 엘앤에프의 전망이 밝지만 최근 가파른 주가 상승으로 밸류에이션(실적 대비 주가 수준) 부담이 생겼다고 진단했다. 이에 투자의견을 '매수'에서 'HOLD(중립/보류)'로 하향 조정하고 목표주가는 기존 9만5000원에서 13만원으로 상향 조정했다. 엘앤에프의 올해 3분기 매출액은 지난해 동기 대비 25% 늘어난 6520억원, 같은 기간 영업이익은 220억원을 기록하며 흑자전환에 성공했다. 정원석 iM증권 연구원은 "주력 고객사인 테슬라의 업그레이드된 2170 배터리 탑재 차종 판매 호조세가 이어지고 신규 배터리 셀 전환 확대에 힘입어 NCMA(니켈·코발트·망간) 95 양극재 수요가 크게 늘면서 하이-니켈 양극재 출하량이 전분기 대비 약 33% 증가했다"며 "유럽 전기차 수요 회복세에 따라 미드-니켈 제품 출하량도 전분기 대비 약 76% 증가했다"라고 분석했다. 이어 "수익성 측면에서는 양극재 출하 증가로 가동률이 50%를 상회하며 고정비 부담이 완화된 점이 긍정적으로
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.