

검색
현대오토에버
303,000
25,000 (8.99%)
-
현대오토에버, GPUaaS 진출 좋지만 실적 부진…목표가 28.1%↓-NH
현대오토에버가 신사업 전개 속도를 높이면서 미래 먹거리 발굴에 나섰지만, 기업가치에 반영되기까지는 시간이 걸릴 것이라는 분석이 나왔다. 하늘 NH투자증권 연구원은 2일 리포트에서 "현대오토에버에 대한 투자의견 BUY(매수)는 유지하나 목표주가는 46만원으로 28. 1% 하향한다"고 밝혔다. 하 연구원은 "GPUaaS(GPU(그래픽처리장치) as a Service) 진출과 로보틱스 SI·관제, AI(인공지능) 데이터센터 구축·운영 등 그룹사의 피지컬 AI 전환 과정에서 현대오토에버 역할 확대에 대한 긍정적인 시각은 유지"한다면서도 "이러한 성장 기대가 시장의 기업가치 재평가로 이어지기까지는 시간이 필요하다고 판단해 신사업 가치 반영에 대한 눈높이를 보수적으로 조정했다"고 설명했다. 현대오토에버는 2027년부터 그룹사의 자율주행·로보틱스·제조 AI 관련 GPUaaS 서비스를 제공하며, 2030년 새만금 데이터센터 가동을 통해 사업 규모를 확장할 계획이다. 3분기 실적은 시장 기대치에 미치지 못했다.
-
현대오토에버, 로보틱스 신사업 반영…목표가 52만원으로 상향-흥국
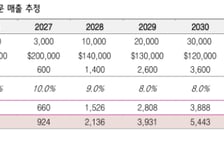
흥국증권이 현대오토에버에 대해 로보틱스 부문 신사업 가치를 반영해 목표주가를 기존 18만원에서 52만원으로 상향한다고 21일 밝혔다. 이번 목표가는 담당자가 변경되면서 1년여만에 새로 산정됐다. 흥국증권에 따르면 현대오토에버의 올해 1분기 매출액은 전년동기대비 10.9% 증가한 9240억원, 영업이익은 22.0% 늘어난 326억원으로 추정된다. 시스템통합(SI)·IT아웃소싱(ITO) 부문은 견조한 성장세를 이어갈 전망이나, 차량용 소프트웨어(SW) 부문의 성장세는 다소 둔화될 것으로 봤다. 흥국증권은 다만 차세대 전사자원관리(ERP) 프로젝트를 중심으로 SI 부문의 견조한 성장이 이어지면서 SW부문의 부진을 다소 상쇄할 것으로 전망했다. 또 연내 차세대 네비게이션 모델 전환이 진행되면서 하반기에는 차량용 SW 부문의 성장세가 재차 강화될 것으로 예상했다. 현대오토에버는 현재 저가형 모델에 적용하기 위한 저원가 네비게이션 모델도 개발 중에 있다. 마건우 흥국증권 연구원은 "목표주가는
-
"삼성SDS·LG CNS·현대오토에버, 美 관세판결 간접영향"-KB
삼성SDS(삼성에스디에스)·LG CNS(LG씨엔에스)·현대오토에버가 미국 연방대법원의 국가비상경제권한법(IEEPA) 상호관세 위헌확인 판결의 간접 영향을 받을 수 있다는 분석이 제시됐다. 사업별로 시스템통합(SI)은 신규 수주가 지연될 수 있고, 정보기술운영(ITO)은 수요 확대가 지속될 것이란 관측이다. 김준섭 KB증권 연구원은 23일 보고서에서 "IT서비스사의 고객사 입장에서 보면, 불확실성이 증가한 상황에 따라 신규 투자 의사결정을 유보할 가능성이 존재한다"며 "관세체계가 확정되는 시점까지 신규 현지화 투자에 연동된 IT프로젝트 착수가 지연될 개연성을 고려할 필요가 있다"고 밝혔다. 다만 "이미 착수했거나 확정된 프로젝트의 IT수요는 지속될 전망"이라며 "클라우드·인공지능(AI) 등 ITO 사업은 관세환경과 독립적인 구조적 수요 확대가 지속될 것"이라고 했다. 삼성SDS는 삼성전자의 텍사스 파운드리 등에 연동한 스마트팩토리·제조실행시스템(MES)·클라우드를 구축하기로 했다. L
-
현대오토에버, PER 54배는 부담…'매수→중립'-SK
SK증권이 5일 현대오토에버에 대한 투자의견을 '매수'에서 중립으로 하향했다. 윤혁진 SK증권 연구원은 "회사 가이던스보다 높은 연간 매출 11.1% 증가·영업이익 16.1% 증가를 전망하지만, 올해 예상실적 기준 PER(주가수익비율) 54배는 신사업 기대감을 반영하더라도 부담스러운 수준"이라며 "기다림이 필요한 시기"라고 밝혔다. 윤 연구원은 "현대차그룹의 AI(인공지능)·로보틱스 투자에 따른 IT(정보기술) 기반시설 구축과 운영에 대한 기대감이 점증하고 있다"고 밝혔다. 이어 "로봇 SI(시스템통합) 사업에 대한 중장기적 관점이 필요하다"며 "현대오토에버는 그룹사 도입 때 AI 관제·운영 플랫폼을 개발하는 '로봇 SI' 역할을 검토 중"이라고 했다. 또 SDV(소프트웨어정의차량)에 대해선 "앞으로 양산 적용단계에서 자율주행 솔루션과 미들웨어 검증에서 협력할 것으로 기대한다"고 밝혔다.
-
현대오토에버, AI 기대 이르지만 가능성 있어…목표가 50만-키움
키움증권이 5일 현대오토에버에 대한 투자의견을 '시장수익률'에서 '시장수익률 상회', 목표주가를 17만5000원에서 50만원으로 각각 상향했다. 신윤철 키움증권 연구원은 "4분기 기업설명회(NDR)에서 다수 기관투자자가 현대차그룹의 3대 피지컬AI 신사업(로보틱스·로보택시·SDF)과 관련해 현대오토에버가 그룹으로부터 공식 부여받은 역할에 대해 중복적으로 질의했다"고 밝혔다. 그러면서 "현대오토에버는 아직 그룹으로부터 수주한 확정적 프로젝트는 없고, 그룹사별 피지컬AI 역할은 여전히 검토단계임을 명확히 했다"며 "즉 현재 주가는 아직 구체화하지 않은 사항에 대해 시장의 기대가 다소 조기에 반영된 측면이 있다"고 했다. 신 연구원은 "다만 현대오토에버가 현재 수행 중인 스마트팩토리·모빌진 사업 등이 그룹의 3대 피지컬AI 신사업으로 발전할 가능성이 열려 있고, 그룹 경영진 역시 최근 현대오토에버를 로보틱스 생태계 핵심 그룹사로 언급한 점 역시 사실"이라며 "해외 동종업계 멀티플을 반영해
-
"현대오토에버, 지배구조 개편과 함께하는 로보틱스…목표가 상향"-DS
DS투자증권은 5일 현대오토에버에 대해 지배구조 개편이 앞으로 성장 모멘텀(동력)이 될 것으로 내다봤다. 이에 투자의견은 '매수'를 유지하고 목표주가를 32만 원으로 상향 조정했다. 최태용 DS투자증권 연구원은 "지배구조 개편의 사업적 시너지는 분산된 AI(인공지능) SW(소프트웨어) 역량을 통합화해 리레이팅의 기회를 제공한다"며 "그룹의 로보틱스와 자율주행 모두 엔드투엔드(End-to-End) 기반 AI SW 역량이 상품성과 직결된다. 현대오토에버도 로보틱스 사업에서의 역할 부여로 밸류에이션 확장이 기대된다"고 말했다. 이어 "그룹 내 CSP(Cloud Service Provider)로서의 역할 확대는 이번 엔비디아 GPU(그래픽처리장치) 공급을 통해 더욱 확실해졌다는 판단이다"라며 "사업 가시화 시 앞으로 EPS와 멀티플의 동시 상향을 기대한다"고 덧붙였다.
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.