

검색
롯데렌탈
49,750
1,050 (-2.07%)
-
"롯데렌탈, 목표가↑…환원 기대감에 조정장 방어"-키움
키움증권이 23일 롯데렌탈에 대한 목표주가를 기존 대비 33. 3% 높은 6만원으로 상향했다. 경영권 손바뀜이 현실화하면서 주주환원 기대감이 높아져 조정장 방어주 역할이 부각되고 있다는 분석이다. 투자의견은 '매수'를 유지했다. 신윤철 키움증권 연구원은 "오는 30일 예정된 임시 주주총회에서 TPG 소속 2인에 대한 롯데렌탈 이사 선임 안건이 처리될 예정으로, 이후부터는 공정거래위원회의 기업결합 불허에 따른 대주주 변경지연 때문에 회사가 의사결정을 미뤄왔던 사안들이 점차 해소될 것"이라고 밝혔다. 그러면서 "대표적으로 신규 대주주의 중장기 주주환원 정책 방향성과 롯데렌탈이 보유한 쏘카 지분의 향방이 미뤄온 사안에 해당한다"며 "3분기부터는 당분간 실적성장의 강도는 약해질 수 있지만, 목표 멀티플(배수) 상향의 근거는 강화될 것"이라고 했다. 지난 7월 신 연구원은 롯데렌탈을 조정장 방어주로 주목하라고 강조한 바 있다. 주가는 3개월간 우상향하며 코스피 지수와 표정이 엇갈렸다. 신 연구원은 "지수 아웃퍼폼 추세는 당분간 지속될 것으로 기대한다"면서도 "TPG가 외부 자금조달 없는 구주 인수로 경영권 확보 계획을 밝혔고, 이미 2021~2022년 수준으로 밸류가 상승한 구간에서 추가적으로 비상장 전환 목적의 공개매수를 단행할 가능성까지는 예단하기 어렵다"고 설명했다.
-
올해 조단위 M&A, 해외 PEF가 싹슬이…국내 바이아웃 '씁쓸'
해외 사모펀드(PEF)가 올해도 국내 조단위 M&A(인수합병) 딜을 쓸어갔다. 지난해 시작된 홈플러스 사태를 계기로 업무반경이 위축된 가운데 국내 PEF의 책임을 강조한 제도 개선안 역시 악영향을 미친 것으로 분석된다. 국내 PEF들과 달리 규제 사각지대에 있는 해외 PEF가 시장을 잠식하면서 MBK파트너스, VIG파트너스, 글랜우드PE 등 국내 토종브랜드들의 먹거리가 갈수록 줄어들 수 있다는 우려가 제기된다. 22일 투자은행(IB) 업계에 따르면 올해 조단위 대형딜은 KKR, TPG(텍사스퍼시픽그룹), 칼라일 등 해외 PEF가 주도했다. 국내 브랜드가 해외 브랜드와 컨소시엄을 구성해 참여한 경우는 있지만 개별적으로 매각가 1조원이 넘는 딜을 소화한 경우는 찾기 어려운 것으로 파악됐다. 시장에 알려진 대형 딜은 지난 8월 KKR 컨소시엄이 투자하기로 약정한 AI 인프라 전문회사 SK호라이즌이다. 딜 규모는 총 3조800억원. KKR은 1조8800억원을 투입해 SKT 보유지분을 우선 인수하고 이후 1조2000억원어치 신주를 사들일 예정이다.
-
"올해 사모펀드 韓투자 벌써 50조"…4조 베팅 KKR "한국, AI 중심"
이달 초까지 글로벌 사모펀드(PEF)들의 한국 투자 규모가 이미 직전 연간 최대치에 근접한 것으로 집계됐다. 인공지능(AI)의 급격한 성장이 자본을 반도체 제조사와 인프라 기업으로 끌어들이면서다. 22일 블룸버그통신에 따르면 데이터 제공업체 프레킨(Preqin)은 이달 초 기준 한국 내 사모펀드 투자 규모가 약 370억달러(50조8195억원)라고 집계했다. 이는 2021년 기록한 연간 최대치인 414억달러에 근접하고 있다. 이런 투자 급증세는 AI의 급격한 성장이 반도체 제조사를 넘어 이를 뒷받침하는 인프라로 자본을 끌어들이는 동시에, 한국 증시를 사상 최고치로 끌어올리는 데도 일조하고 있음을 보여준다. 이런 흐름을 이끄는 대표주자는 운용사 KKR이다. 블룸버그통신에 따르면 KKR은 올해 한국에 약 30억달러(약 4조1000억원)를 투자했는데 이는 역대 대(對)한국 투자액 중 사상 최대 규모다. 올해 투자액 기준 한국은 KKR의 아시아태평양 투자 시장에서 상위 3위에 들게 됐다 구체적으로 KKR은 올해 삼성SDS(삼성에스디에스)가 발행한 전환사채(CB)에 약 8억8000만달러(약 1조2200억원)을 투자했다.
-
"롯데렌탈, 피인수 따른 배당증가 전망…목표가↑"-하나
하나증권이 2일 롯데렌탈에 대한 목표주가를 기존 대비 29. 6% 높은 5만7000원으로 상향했다. 경영권 손바뀜이 현실화하면서 배당 증가가 기대된다는 분석이다. 투자의견은 '매수'를 유지했다. 안도현 하나증권 연구원은 "대주주 교체 후 배당성향 상향전망을 반영해 목표가를 높인다"며 "목표 주가수익비율(PER)을 기존 10배에서 13배로 상향하고, 이를 12개월 선행 주당순이익(EPS)인 4350원에 적용한다"고 밝혔다. 또 "단순한 렌터카 회사가 아닌 국내 최대의 자율주행 학습용 차량 데이터 보유기업으로서도 의미가 있는데, 새로운 성장전략과 배당 방향성에 대해 재평가받을 시기"라고 했다. 공정거래위원회는 미국계 사모펀드 TPG 소속 렉시콘코리아홀드코에게 롯데렌탈 인수 승인을 통지했다고 전날 밝혔다. 이에 따라 호텔롯데와 부산롯데호텔은 롯데렌탈에 대한 합산 지분 61. 2% 전량을 TPG 측에 매각할 예정이다. 매각가격은 공모가와 같은 5만9000원, 전체 매각규모는 약 1조3000억원이다. TPG는 자기자본으로 매수대금을 충당할 것으로 알려졌다.
-
롯데렌탈, 배당·레버리지 정책 기대…목표가 상향-대신
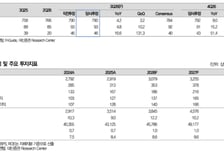
대신증권은 롯데렌탈에 대해 배당정책 상향과 단기적인 레버리지 정책으로 점유율 확대 추진 등이 주가상승으로 이어질 수 있다며 매수 투자의견과 함께 목표주가를 6만원으로 상향한다고 20일 밝혔다. 기존 목표가는 5만3000원. 대신증권은 롯데렌탈의 투자 포인트를 △배당 상향 △시장점유율 확대 △포트폴리오 다변화에 따른 기업가치 확대 등이라고 설명했다. 롯데렌탈은 공정거래위원회로부터 텍사스퍼시픽그룹(TPG)으로 최대주주를 변경하는 내용에 대해 최종 승인 여부를 기다리고 있다. 대신증권은 이 사안은 독과점에 해당되지 않고 은행 인수금융 및 신규 자본 조달없이 100% 자기자금으로 인수한다는 점에서 승인받는 것이 현 재 유력하다고 봤다. 박강호 대신증권 연구원은 "최대주주 변경 이슈가 확인되면서 주가 상승 여부에 관심이 높아진 시점"이라며 "적용 밸류에이션을 상향해 목표주가를 높였다"고 말했다. 박 연구원은 또 "TPG가 카카오 모빌리티의 2대 주주인 동시에 미래 모빌리티 플랫폼에서 시너지 효과 창출에 관심이 높을 것으로 전망된다"며 "카카오 모빌리티에서 투자금 회수를 반영하더라도 롯데렌탈과 협력 방안이 모색될 것으로 보인다"고 했다.
-
정수기도 렌터카도 미국 손에…외국계 PEF, 국내 M&A 싹쓸이
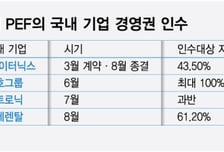
외국계 PEF(사모펀드)들이 올해 국내 M&A(인수합병) 시장의 대형 거래를 독식하고 있다. 원/달러 고환율, 국회의 PEF 규제 입법 추진, 대형 출자자들의 PEF 신규 출자 중단이 겹친 결과로 풀이된다. 국내 자본시장 건전화를 목표로 내건 정치권의 입법 동향이 불리한 대외 경제 여건과 맞물리면서 외국계 자본의 국내 진출 기회만 키워주는 역효과를 낳고 있다는 관측도 존재한다. 13일 IB(투자은행) 업계에 따르면 외국계 PEF를 비롯한 해외 자본이 올해 국내 M&A(인수합병) 시장에서 거래 규모 기준 상위권 거래를 사실상 독식한 상태로 평가된다. 미국계 PEF 운용사 TPG는 지난 11일 롯데로부터 1조3105억원 규모 롯데렌탈 경영권 지분을 사들이는 계약을 체결했다. 롯데렌탈은 국내 렌터카 시장 1위 사업자다. 인수 대상은 호텔롯데와 부산롯데호텔이 보유한 지분 61. 2% 전량이다. 지난 6월에는 미국계 PEF 칼라일이 정수기 업체 청호나이스 등 청호그룹을 인수하는 계약을 체결했다. IB업계는 거래 대금을 1조원 규모로 추정한다.
-
"롯데렌탈, 목표가↑…매각 기대감·렌터카 성장"-하나
하나증권이 6일 롯데렌탈에 대한 목표주가를 기존 대비 4.8% 높은 4만4000원으로 상향했다. 경영권 손바뀜에 따른 배당 확대 기대감이 자리하는 가운데 본업 호조가 나타났다는 분석이다. 투자의견은 '매수'를 유지했다. 안도현 하나증권 연구원은 "회사 매각 관련 실사가 진행 중이고, 글로벌 사모펀드와 국내 대기업 등이 롯데렌탈 인수에 관심을 보이고 있는 것으로 알려졌다"며 "롯데렌탈이 탄탄한 현금흐름을 보유하고 있기 때문에 매각 이후 배당성향을 대폭 상향할 수 있는 상황"이라고 밝혔다. 안 연구원은 "아직 정해진 바는 없기에 목표 밸류에이션인 PER(주가수익비율) 10배를 유지하고, 12개월 선행 EPS(주당순이익) 4353원을 적용해 목표가를 상향한다"면서도 "매각 후 배당 방향성이 명확해지면 목표 밸류에이션과 목표가에 대한 상향이 필요하다"고 했다. 전날 장 종료 후 공시에 따르면 롯데렌탈은 2분기 연결 매출 7658억원, 영업이익 846억원을 기록했다. 전년동기 대비 각각 2.
-
롯데렌탈, 2분기 영업익 846억원…전년比 9.6% 증가
롯데렌탈이 올해 2분기 연결기준 매출 7658억원, 영업이익 846억원을 기록했다고 5일 밝혔다. 지난해 같은 기간보다 각각 2.3%, 9.6% 증가했다. 영업이익률은 11.1%로 전년 동기 대비 0.7%포인트 상승했다. 오토장기 사업은 매출 4215억원, 영업이익 453억원을 기록했다. 전년 동기 대비 각각 5.1%, 25.6% 증가했다. 수익성이 높은 중고차 렌탈 비중이 2024년 2분기 14.1%에서 지난해 2분기 17.9%, 올해 2분기 20.6%로 확대된 영향이다. 대당 월평균 사고비용도 6만8730원으로 낮아졌다. 오토단기 사업은 매출이 11.9% 증가한 819억원, 영업이익이 126.5% 늘어난 77억원으로 집계됐다. 보험대차를 제외한 모든 사업 포트폴리오에서 매출과 이익이 함께 개선됐다. 롯데렌탈은 지난 6~7월 보험대차 제휴사를 추가한 만큼 3분기부터 관련 실적도 개선될 것이라고 전망했다. 비즈렌탈 사업은 매출 453억원으로 11.4% 감소했지만 영업이익은 53억원으
-
"롯데렌탈, 매각시 공격성장·주주환원 기대…목표가↑"-LS
LS증권이 28일 롯데렌탈에 대한 목표주가를 기존 대비 15.9% 높은 5만1000원으로 상향했다. 경영권 손바뀜이 현실화할 경우 영업 확대에 따른 실적 개선을 기대할 수 있다는 분석이다. 투자의견은 '매수'를 유지했다. 이병근 LS증권 연구원은 "최근 글로벌 사모펀드 운용사 TPG가 단독으로 롯데렌탈 인수에 입찰한 것으로 알려졌다"며 "롯데렌탈의 부채비율은 372%로 그룹사의 보수적인 부채비율 가이던스로 인해 경쟁사 대비 낮은 수준을 유지하고 있었다"고 밝혔다. 그러면서 "대주주가 변경된다면 경쟁사들과 유사한 500~600% 수준까지 부채비율을 확대해 공격적인 신차 투입을 통한 매출 성장이가능할 것"이라며 "주주환원정책을 재확립해 주주가치 재고 역시 본격화할 전망"이라고 했다. 2분기 실적 추정치로는 매출 7761억원, 영업이익 855억원을 제시했다. 전년동기 대비 3.7%, 10.8% 각각 증가할 것이란 관측이다. 영업이익 가운데선 장단기 렌탈 부문이 531억원(전년동기 대비 1
-
[적중! 대박 예감] '삼현' 내일장 예감 좋은 대박 종목은?
▶▶▶ 급등왕의 내일장 프리뷰 <여전히 변동성 큰 장세 지속> ▶ 급등왕의 내일장 주도섹터를 잡아라 -로봇주 시세 '새로고침' 가능할까? -건설, 메가프로젝트 여전한 수혜! ▶급등왕의 시그널 공략주 <삼성에스디에스(018260)> 삼성전자 로봇 사업 확대 최대 수혜 로봇 두뇌 역할 'AI 플랫폼' 개발 스마트팩토리 솔루션 통해 산업 로봇 통합 제어 ▶▶▶ 민정욱의 1급 기밀 수익 파일 <수급 매매 기법> ▶ 민정욱의 1급 기밀 원샷 포착 종목 BEST3 <롯데렌탈(089860)> 사모펀드 운용사 TPG에 인수 가능성 안정적 현금 창출, 올해 매출·영업익↑ 전망 단기(1일 이상) 및 중장기(법인 등) 렌탈 점유율 1위 SK이터닉스(475150) 글로벌 사모펀드와 신재생에너지 합작 법인 설립 고유가 따른 신재생에너지 경제성 부각 정부, 재생에너지 PPA 활성화 방안 검토 태양광 발전 기회 확보, 중장기 성장성 유효 ▶ 민정욱의 1급 기밀 탑픽 종목<삼현(437730)> 휴머노이드용 액
-
"롯데렌탈, 하락장 방어주 부각…목표가 4.5만"-키움
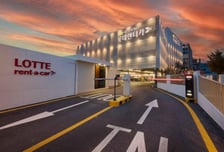
키움증권이 22일 롯데렌탈에 대한 목표주가를 5개월 만에 9.8% 높여 4만5000원으로 상향했다. 대주주 변경 전 재무건전성을 유지하는 경영기조를 이어가면서 하락장 방어주로서의 매력이 증가했다는 분석이다. 투자의견은 '매수'를 유지했다. 신윤철 키움증권 연구원은 "1개월간 주가가 27.7% 상승하며 동기간 26% 하락한 코스피 지수와 완벽하게 방향성을 달리하며 방어주로서의 역할이 부각되고 있다"며 "코스피 랠리에선 오히려 박스권에 갇히며 소외됐기에 올 들어 헤지 성격의 종목으로 더욱 자리매김하는 추세"라고 밝혔다. 그러면서 "롯데렌탈이 수익성 제고보다 공격적인 외형성장을 우선시하는 전략을 채택하기 전까진 추세가 지속될 전망"이라고 했다. 2분기 실적 추정치로는 매출 7716억원, 영업이익 865억원을 제시했다. 전년동기 대비 각각 3.0%, 12.1% 증가할 것이란 관측이다. 신 연구원은 "G카(옛 그린카)는 2분기 유류비 급등 때문에 적자폭을 축소하지 못했을 것으로 예상되는데,
-
70대 어르신도 설레는 신차 뽑기…'눈탱이 걱정' 해결해준 기업
[이 기사에 나온 스타트업에 대한 보다 다양한 기업정보는 유니콘팩토리 빅데이터 플랫폼 '데이터랩'에서 볼 수 있습니다. ] "칠순을 넘긴 아버지께서 새로 차를 바꿀 때 하루라도 빨리 받고 싶다며 아이처럼 설레어 하셨다. 그러나 그 설렘에 도달하기까지의 여정에서 느끼는 감정은 정반대다. 잘 몰라서 눈탱이(사기) 당하는 것 아닌지 걱정이 생길 수밖에 없다. " 차량을 리스·렌트할 때 겪는 복잡한 수수료 체계와 불투명한 심사 방식 등 기존 시장의 소비자 불신을 기회로 삼아 사업에 뛰어든 스타트업이 있다. 핀테크 기업 핀다의 사내벤처로 출발해 2024년 5월 분사(독립)한 디자인앤프랙티스다. 정상연 디자인앤프랙티스 대표는 "리스·렌트 시장은 중간 영업사원들이 임의로 수수료를 책정해 똑같은 차라도 견적이 수십만 원씩 차이 나는 정보의 비대칭이 심각하다"며 "고질적인 불신과 비효율을 혁신해야 한다"고 강조했다. 정상연 대표는 지금의 자동차 시장을 '아이폰 모먼트'로 정의했다. 그는 "피처폰 시절에는 기깃값을 일시불로 냈지만 이제는 스마트폰 가격이 100만원을 훌쩍 넘기면서 모두가 약정을 쓰기 시작했다"고 말했다.
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.