

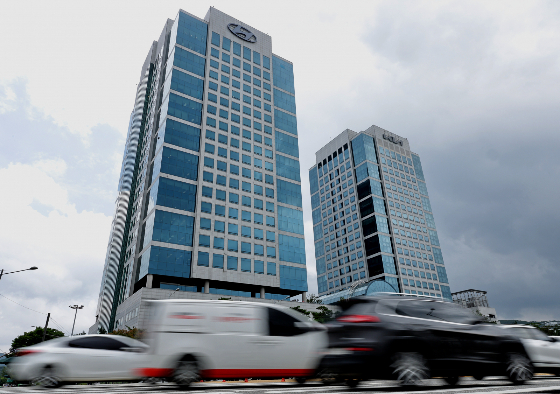
유안타증권이 12일 현대차(327,000원 ▲2,500 +0.77%)에 대한 목표주가를 기존 대비 28.1% 낮은 41만원으로 하향했다. 원/달러 환율 급락 여파가 실적에 반영될 시점이라는 분석이다. 투자의견은 '매수'를 유지했다.
김용민 유안타증권 연구원은 "환율 1350원을 가정한 내년 실적 예상치를 밸류에이션에 적용하며 목표가를 낮춘다"고 밝혔다.
그러면서 "원화약세에서 발생한 과거의 높은 비유기적 이익이 낮은 주가수익비율(PER) 배수를 정당화했지만, 상대적 원화강세로 인한 이익 정상화로 주가 변동이 없이도 높아지는 PER 배수를 정당화할 수 있을지에 대한 판단이 필요한 시점"이라고 밝혔다.
향후 주가상승 트리거로는 △환율 반등 △4분기 예상보다 견조한 생산량 램프업(가동률 향상) △보스턴다이내믹스의 프리IPO 밸류에이션 변동 이벤트를 꼽았다.
3분기 실적 추정치로는 매출 43조3160억원, 영업이익 1조9780억원을 제시했다. 전년동기 대비 각각 7.3%, 22.1% 감소할 것이란 관측이다.
김 연구원은 "3분기 생산차질로 부진한 완성차 판매량, 분기 평균환율이 전분기 대비 6% 내린 데 따른 차량·금융부문 매출부진, 주요 원자재 비용 인상이 실적 추정의 근거"라고 밝혔다.
이어 "3분기 기말환율 폭락(전분기 대비 12% 하락)에 따른 애프터서비스비 절감효과가 발생하지만, 앞서 언급한 부정적 요인들이 이를 상쇄할 것"이라고 했다.
올 4분기와 내년 상반기에 걸쳐 신차효과가 나타나겠지만, 환율 급락 여파가 수익 개선을 더디게 할 것으로 김 연구원은 내다봤다.
김 연구원은 "3분기 실적은 평균환율 하락폭 대비 확대된 기말환율 하락폭으로 환 관련 손실효과가 극대화되지 않지만, 4분기 평균환율·기말환율을 모두 1350원으로 가정할 경우 평균환율(전분기 대비 5% 하락)·기말환율(1% 하락)의 낙폭 역전으로 영업익 감소효과가 본격화할 것"이라고 밝혔다.