

만년 저평가 기업, 자발적 주가부양 노력 기대…"리레이팅 촉매제로 작용할 것"
단기적으로 주가 상승 가능성…인수 무산 등 주가 널뛰기는 주의
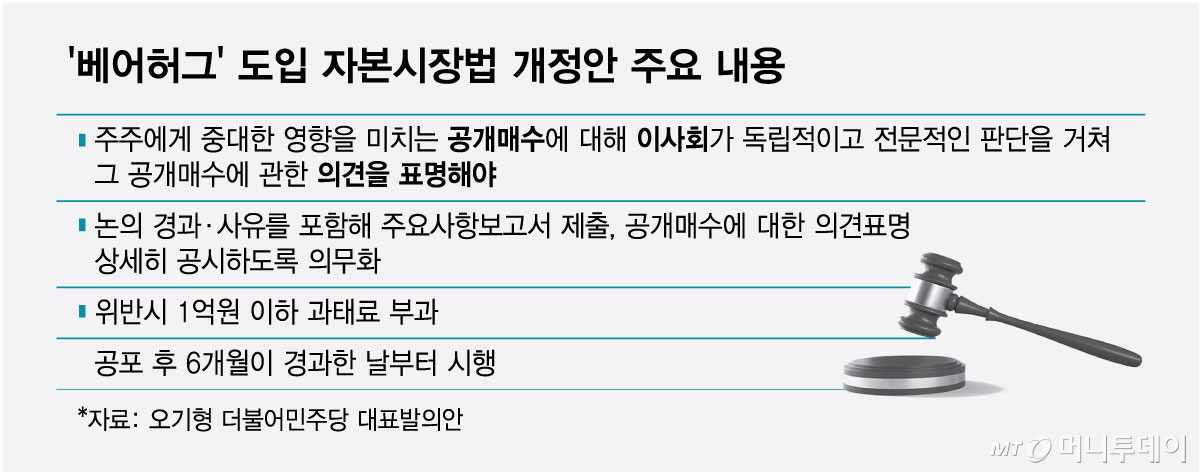
주가부양 방안으로 베어허그 제도가 도입되면 상장사는 인수 제안을 받은 사실과 조건, 이사회 의견을 숨길 수 없게 된다. 소수주주로서는 인수 제안이 주가 호재가 되고 매도 판단에 필요한 정보도 얻을 수 있다. 다만 제안이 무산되면 주가가 널뛸 수 있어 이사회 결정과 공개매수 조건을 꼼꼼히 따져봐야 한다.
14일 금융투자업계 등에 따르면 한국형 베어허그의 핵심은 상장회사가 공개매수 등 인수 제안을 받으면 이사회가 이를 숨기지 말고 공시해야 한다는 점이다. 제안 조건과 이에 대한 검토 계획, 의견 표명, 거절 시 그 사유 등도 알려야 한다. 의견을 내지 않으면 1억원 이하의 과태료가 부과될 수 있다. 내용이 부실하거나 이유 없이 제안을 거절하면 이사의 주주 충실의무 위반으로 소송까지 번질 수 있다.
베어허그는 곰이 앞발로 사냥감을 꽉 껴안아 꼼짝 못 하게 하듯 거절하기 힘든 매력적인 조건을 제시하는 인수·합병(M&A) 전략이다. 인수자가 현재 주가보다 훨씬 높은 가격에 주식을 사겠다고 공개매수를 제안하면 경영진·이사회를 압박할 수 있을 뿐 아니라 주주와 시장의 압력까지 끌어낼 수 있다.
베어허그가 주가부양책으로 거론되는 이유는 저평가 기업이 M&A의 표적이 될 위험이 커지기 때문이다. 통상 주가순자산비율(PBR)이 1배 미만이면 저평가주로 분류된다. 회사가 가진 자산가치보다 주식시장에서 평가받는 가치가 더 낮다는 의미다. 자산이 많고 성장이 정체된 기업은 만년 저PBR 상태인 경우가 많다. 이런 기업들이 적대적 M&A를 피하려면 인수자가 제시한 가격보다 회사 가치가 더 높다는 점을 스스로 증명해야 한다. 주주환원 정책, 경영진 교체, 체질 개선 등에 나서야 하는 이유다.
이처럼 베어허그가 도입되면 공개매수 제안 자체가 주가에 호재로 작용할 수 있다. 시장은 기업이 경영권을 뺏기지 않으려고 자발적으로 기업가치 제고에 나설 것으로 기대하기 때문이다. 다음달부터는 저PBR 기업 명단도 공표된다. 베어허그 도입까지 맞물리면 기업의 주가부양 노력에 더 속도가 붙을 것으로 보인다.
김수현 DS투자증권 연구원은 "여러 이유로 방치되는 저PBR 기업은 인수 성사 여부와 무관하게 인수 제안 자체가 리레이팅(재평가) 촉매가 될 수 있다"고 말했다.
소수주주도 매력적인 가격에 주식을 팔 기회를 얻을 수 있다. 현행법상 상장사는 M&A 제안을 받아도 공개 의무가 없어 '구체적으로 확정된 바 없다'처럼 불투명하게 공시하는 경우가 대부분이다. 소수주주는 세부 조건은 물론 제안 사실조차 알기 어렵다. 그러나 베어허그가 도입되면 소수주주도 관련 정보를 바탕으로 주식 매도 여부를 판단할 수 있게 된다.
다만 인수 제안 무산이나 자금조달 능력이 없는 인수자의 떠보기식 제안 등으로 주가가 널뛸 가능성도 분명히 있다. 또 의무공개매수 비율은 현재 '50%+1주'로 논의되고 있어, 이대로라면 소수주주가 보유한 주식을 모두 프리미엄이 붙은 가격에 팔 수 없다. 인수 제안의 실효성, 공개매수 비례배정 비율, M&A 무산 위험 등을 신중하게 따져봐야 하는 이유다.