


한화투자증권, 로보티즈에 투자 '매수' 의견
"2027년 우주벡 CAPA 증설, 가파른 매출 성장"
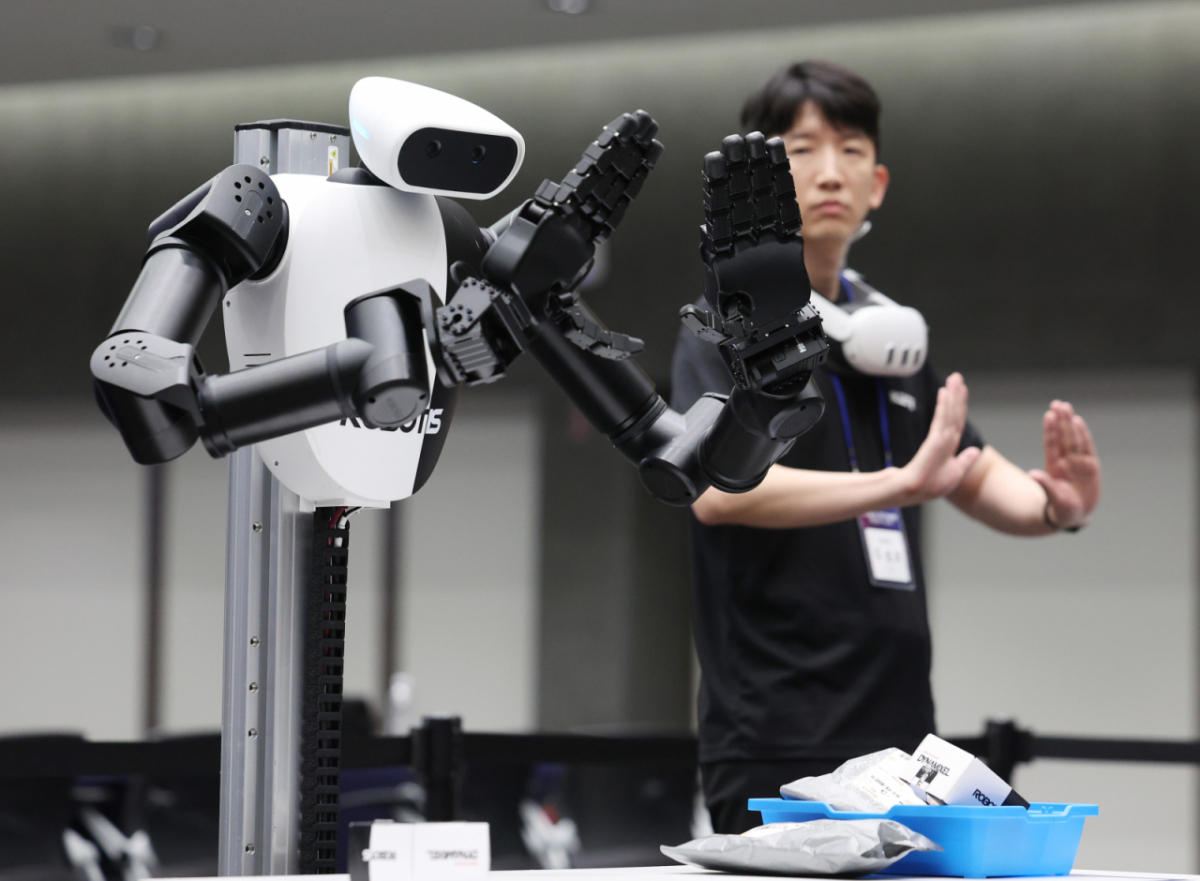
한화투자증권(3,975원 ▲140 +3.65%)이 프랑스 로봇 스타트업과 대규모 공급 계약을 맺은 로보티즈(251,000원 ▲4,500 +1.83%)에 대해 "가파른 매출 성장이 기대된다"며 투자 '매수' 의견과 목표주가를 유지했다.
김성래 한화투자증권 연구원은 27일 리포트에서 "로보티즈는 프랑스 로봇 스타트업 '폴렌로보틱스(Pollen Robotics)'의 오리 모양의 2족 보행로봇인 '마이크로 덕' 액추에이터 공급 계약을 체결했다"며 "로봇 수요 확대에 대응하기 위한 CAPA(생산력) 증설과 공급 확대를 통해 가파른 매출 성장이 가시화될 것"이라고 분석했다.
한화투자증권은 로보티즈 목표가는 35만원을 유지했다. 매출 성장이 기대되지만 원/달러환율과 원재료 가격 상승 등 거시경제 요인을 고려한 것이다.
거시경제 요인을 제외하면 로보티즈의 성장성 자체는 크다는 게 한화투자증권 진단이다. 김 연구원은 "초도 계약 물량은 5만대 로봇 생산분 75만개로 액추에이터 개당 단가(약 2만6400원) 고려시 200억원 규모의 계약 건으로, 로보티즈 2025년 매출액 절반 이상에 해당하는 규모"라며 이에 따른 가시적 매출 성장이 예상된다고 했다.
대규모 공급 계약을 체결한 로보티즈는 이제 증설이 관건이다. 김 연구원은 "폴렌로보틱스는 로보티즈에 내년까지 최소 100만개 규모의 액추에이터 공급을 요청한 상태로, 적시 공급을 위해서는 현재 진행 중인 우주벡 생산 거점 구축 속도가 매우 중요하다"며 "75만개를 내년 중 차질없이 공급하기 위해선 연 50만개 규모의 국내 생산 CAPA 활용, 우주벡 공장을 통한 연간 120만개 이상의 생산 CAPA가 확보돼야 한다"고 짚었다.
이어 김 연구원은 "2027년 CAPA 증설과 공급 확대에 따른 로보티즈의 매출액과 이익의 수준은 업종 내 차별적 투자 매력도를 부각시킬 것"이라며 "우주벡 공장의 내년 상반기 가동 본격화시 2027년 출하량은 100만개로 규모로 증가할 것"이라고 기대했다.

