
-
롯데웰푸드, 2분기 어닝 서프라이즈… 11%대 급등세

롯데웰푸드가 2분기 깜짝 실적(어닝 서프라이즈)을 기록하자 10일 장 초반 11%대 급등세를 보인다. 이날 오전 9시16분 현재 코스피 시장에서 롯데웰푸드가 전 거래일 대비 1만2900원(11.04%) 상승한 12만9800원에 거래 중이다. 롯데웰푸드의 2분기 영업이익은 전년 동기 대비 88.5% 증가한 647억원으로 시장 전망치인 479억원을 큰 폭으로 상회했다. 매출액은 8.6% 증가한 1조1157억원이다. 이날 롯데웰푸드의 2분기 실적을 분석한 증권사 11곳 중 4곳이 롯데웰푸드의 목표가를 상향했다. 목표가 범위는 최저 15만원에서 최고 20만원으로 형성됐다. 주영훈 NH투자증권 연구원은 "지난해부터 진행된 비용 구조를 개선하기 위한 노력의 결과가 본격적으로 나타나고 있다"며 "원부자재 가격 상승과 고환율 부담이 있었음에도 수익성 개선 효과가 더욱 크게 반영되며 2분기 호실적을 기록했다"고 분석했다.
-
센서뷰, '엔비디아픽' 포인투테크와 AI 데이터센터 시제품 개발… RF 기술 결합

고주파 RF(무선주파수) 솔루션 전문기업 센서뷰는 AI(인공지능) 데이터센터용 차세대 고속 인터커넥트 시장 공략을 위해 포인투테크놀로지와의 기술 협력을 확대하고 있다고 10일 밝혔다. AI 인프라 확산으로 데이터센터 내부의 데이터 전송 성능과 전력 효율성이 부각되는 가운데, 양사는 핵심 기술을 기반으로 차세대 AI 데이터센터 시장 대응을 위한 협력을 이어가고 있다. 포인투테크놀로지는 AI 데이터센터용 고속 인터커넥트 기술을 개발하는 팹리스 반도체 기업으로, 초저전력·초저지연 상호연결 칩과 e-튜브(Tube) 기반 전송 기술을 보유하고 있다. 최근 국내 반도체 기업 중 처음으로 엔비디아의 전략적 투자를 유치한 바 있다. 센서뷰는 자체 저손실 소재 기술과 고주파 RF 인터커넥트 설계·공정·제조 기술을 기반으로 초고속 데이터 전송 솔루션을 개발해 왔으며, 최근 국내 AI 데이터센터 운용사와의 개념검증(PoC)을 마치고 시장 진출을 본격화했다. 양사는 지난해 9월 AI 데이터센터용 고속
-
스페이스X 기술적 반등 소식에 관련주 '쑥'

스페이스X의 기술적 반등 소식에 국내 증시에 상장된 관련주들이 일제히 강세를 나타내고 있다. 10일 한국거래소에 따르면 이날 오전 9시 13분 기준 센서뷰는 전일 대비 342원(26.59%) 증가한 1628원에 거래되고 있다. 이 시각 현재 미래에셋벤처투자(20.51%), 아주IB투자(15.64%), 에이치브이엠(12.75%), 스피어(12.36%) 등이 두 자릿수 상승 중이다. 이들 업체는 미국 나스닥에 상장된 스페이스X와 공급망 계약을 맺거나 지분 관계로 엮여있다. 최근 스페이스X는 보호예수 악재를 딛고 반등세를 나타냈다. 스페이스X의 올해 2분기 매출은 78억1000달러로 전년동기대비 92% 증가했다. 영업손실은 1억4300만달러를 기록, 전년동기대비 손실규모가 7300만달러 축소했다.
-
고려아연, 8%대 상승…크루서블 프로젝트 기대감
고려아연이 10일 장 초반 8%대 올라 강세를 보이고 있다. 이날 고려아연은 전 거래일 대비 9만4000원(8.5%) 오른 120만원에 거래되고 있다. 최근 최윤범 고려아연 회장은 미국 통합제련소 건설 프로젝트인 크루서블(Crucible)에 대해 "온산제련소가 대한민국 산업화를 이끌었다면 미국 테네시의 크루서블 메탈스는 글로벌 첨단산업에 핵심광물을 공급하는 거점이 될 것"이라고 밝혔다. 고려아연의 크루서블 프로젝트 투자 규모는 총 10조9500억원으로 2029년 상업 가동을 목표로 하고 있다. 완공시 연간 110만톤의 원료를 처리해 54만톤 규모의 비철금속 제품을 생산한다는 목표다. 박광래 신한투자증권 연구원은 지난 7일 리포트에서 "고려아연의 주가는 금·은 판매량의 하반기 지속, 4분기 귀금속 메탈게인 발생 여부, 프로젝트 크루서블 금융조건 관련 이벤트에 연동될 것"이라며 투자 '매수' 의견과 목표주가 160만원을 유지했다.
-
삼전닉스, 장초반 동반 상승… 美 반도체주 상승 훈풍

삼성전자와 SK하이닉스가 10일 장 초반 동반 상승 중이다. 미국 증시에서 반도체주가 상승한 영향인 것으로 보인다. 이날 오전 9시12분 현재 삼성전자는 전 거래일 대비 7000원(3.03%) 오른 23만8000원에 거래되고 있다. SK하이닉스는 전 거래일 대비 5만4000원(3.8%) 오른 147만6000원을 나타내고 있다. 지난 7일(현지시간) 기준금리 인상 전망 완화에 뉴욕증시 주요 지수가 일제히 상승 마감했다. 빅테크 업체 주가는 대체로 강세를 보였다. 엔비디아가 2.27% 상승했고 아마존도 0.82% 올랐다. 필라델피아 반도체 지수는 2.6% 뛰었다.
-
에이비온, iRAC™ 플랫폼 원천기술 美 특허 등록… 글로벌 사업화 기반 강화
에이비온이 차세대 면역항암 플랫폼 '인터페론 베타 항체 접합체(iRAC™)'의 핵심 원천기술에 대해 미국 특허 등록을 완료했다고 10일 밝혔다. 이번 특허는 에이비온이 독자 개발한 인터페론-베타 변이체(IFN-β Mutein)와 암세포를 표적하는 항체를 융합한 재조합 단백질 기술이다. iRAC™ 플랫폼의 핵심 구조를 포괄적으로 보호하는 원천특허에 해당한다. iRAC™는 종양 표적 항체를 이용해 인터페론-베타를 종양 미세환경(Tumor Microenvironment, TME)에 선택적으로 전달하는 플랫폼 기술이다. 이를 통해 기존 항체약물접합체(ADC) 치료제 대비 우수한 치료 지속성과 면역 활성(Immune Activation)을 유도해 향상된 항종양 효과를 구현하도록 설계됐다. 회사는 이번 미국 특허 등록이 개별 파이프라인을 넘어 플랫폼 전체의 상업적 가치를 높이는 중요한 이정표라고 설명했다. 특히 현재 전임상 개발 중인 ABN202(Trop-2 표적 iRAC™)뿐 아니라 향후
-
"롯데웰푸드, 인도 성장·하반기도 호조…목표가 15만원으로 상향"

다올투자증권이 롯데웰푸드의 매출 호조가 지속될 것이라며 목표주가를 14만원으로 15만원으로 상향 조정했다. 이다연 다올투자증권 연구원은 10일 리포트에서 "영업·생산·구매에 걸친 효율화 효과가 가시화되고 인도 빙과 푸네 신공장의 안정화 등 체질 개선에 따른 중장기적 수익성이 상향 안정화될 것"이라며 투자 '매수' 의견을 유지하고 목표가를 높여잡았다. 다올투자증권은 환율 등 대외 여건 또한 롯데웰푸드 수익성 개선에 긍정 요인이라고 봤다. 이 연구원은 "인도의 우호적인 기상 여건, 환율 하락과 하반기 코코아 투입원가 하락 등으로 실적 목표치를 달성할 가시성이 커졌다"고 진단했다. 롯데웰푸드는 올해 2분기 647억원의 영업이익을 냈다. 전년동기대비 약 89% 증가한 것으로 시장 전망치를 35% 상회했다. 매출액은 건과가 5.2%, 빙과가 6.2%, 베이커리는 4% 각각 증가했다. 이 연구원은 "건·빙과 모두 KBO·월드컵 프로모션과 핵심 브랜드 위주 신제품 출시 효과가 주효했다"며 "하반
-
한국가스공사, 자원개발 모멘텀…배당 신호는 엇갈려-메리츠증권
메리츠증권이 한국가스공사에 대해 자원개발 모멘텀(상승 동력)이 명확한 것과 달리 배당에 엇갈린 신호가 나오고 있다고 10일 분석했다. 투자의견과 목표주가는 각각 '매수', 5만4000원을 유지했다. 문경원 메리츠증권 연구원은 10일 "환율 하락과 이익 호조로 별도 순이익이 증가하지만 배당 성향의 기준점이 되는 한국전력의 재무구조 개선이 늦어지고 있는 점은 아쉽다"라고 말했다. 문 연구원은 "2분기 들어 다시 소폭 증가하고 있는 미수금 역시 배당성향 상향에 부정적으로 작용한다"면서도 "다행히도 6월 이후 유가 하락으로 가스 사용량이 많은 겨울철에는 미수금이 크게 쌓이지는 않을 전망"이라고 했다. 이어 "별도순이익 기준 배당성향 가정을 기존 20%에서 15%로 하향하지만 그럼에도 불구하고 DPS(주당배당금) 1700원(배당수익률 4.8%)은 가능하다"고 했다. 그러면서 "환율 추이에 따라 추가적인 DPS 전망치 상향 조정을 염두에 두고 있다"고 했다.
-
주주환원 9.8조에서 최대 200조 '껑충'...삼성전자 재평가 신호탄-KB
KB증권이 10일 삼성전자에 대해 투자의견 매수, 목표주가 60만원을 유지하며 적극적 비중 확대 구간으로 평가했다. 대규모 주주환원 정책이 주가 재평가 계기로 작용할 거란 분석이다. 김동원·이창민 KB증권 연구원은 "조만간 발표될 것으로 예상되는 주주환원 정책에서 연간 주주환원 규모가 최소 100조원에서 최대 200조원에 이를 것"이라며 "기존 9조8000억원 대비 10배 이상 커질 것으로 전망된다"고 말했다. 이어 "향후 대규모 주주환원 정책은 주가 재평가의 신호탄이 될 것"이라고 했다. 3분기 영업이익은 전년대비 817% 급증한 112조원(영업이익률 55%)으로 지난해 4분기 이후 4개 분기 연속 최대 실적 경신이 예상된다. 3분기 메모리 영업이익률은 DRAM 83%, NAND 71%로 추정된다. 파운드리 사업은 3분기부터 4나노(nm·1nm=10억분의 1m) LPU(언어처리장치) 양산 본격화로 성과급 충당금 제외시 2022년 이후 4년 만에 흑자전환이 예측된다. 현재 빅테크 고
-
"네이버, AI 팩토리 경쟁에서 우위 점할 것…목표가 36만원"-한국투자
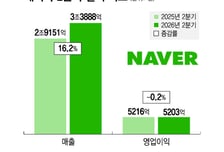
한국투자증권은 NAVER(네이버)가 엔비디아와의 협력으로 최신 칩을 적시에 공급받아 AI(인공지능) 팩토리 경쟁에서 우위를 점할 것이라고 10일 전망했다. 다른 네오클라우드 사업자(클라우드컴퓨팅제조사)와 다르게 밸류에이션(가치) 부담이 높지 않아 가격 매력이 높을 때부터 장기적으로 매수할 것을 추천했다. 목표주가 36만원과 투자의견 '매수'를 유지했다. 네이버의 2분기 영업이익은 전년 동기 대비 0.2% 감소한 5204억원으로 시장 전망치인 5662억원을 소폭 하회했다. 매출액은 16.2% 증가한 3조3888억원을 기록했다. 광고 부문은 7.5% 증가한 1조4400억원, 서비스 부문은 31.3% 증가한 4550억원으로 나타났다. 핀테크 매출액은 16.1% 성장한 4707억원으로 집계됐다. 정호윤·황인준 연구원은 "광고와 서비스 부문의 경우 AI 광고 수익화가 본격화되고 스마트스토어 거래액도 15.5% 성장하며 시장 성장률을 상회했다"며 "핀테크 매출액 증가는 26.2% 성장한 외부
-
씨젠, 영업익 시장 추정치 웃돌아…목표주가↑-다올

다올투자증권은 씨젠에 대해 영업이익이 시장 추정치를 18% 웃돌았고 국가 스크리닝 편입으로 HPV(사람유두종바이러스) 매출 성장이 지속될 것으로 예상된다며 목표주가를 4만7000원으로 상향한다고 10일 밝혔다. 기존 목표가는 4만5000원. 씨젠의 지난 2분기 매출액은 전년동기대비 19.1% 증가한 1359억원, 영업이익은 586.4% 늘어난 216억원을 기록했다. 중남미와 아시아 매출이 증가했다. 다올투자증권은 콜롬비아·브라질 등 국가 스크리닝 편입 물량이라 2~3년 주기 재검진 수요가 있어 견고한 실적 성장을 기대했다. 다올투자증권은 또 씨젠의 3분기 매출은 전년동기대비 17% 증가한 1331억원, 영업이익은 92% 늘어난 184억원일 것으로 추정했다. 박종현 다올투자증권 연구원은 "2분기에도 주당 300원 분기배당할 것으로 전망되고 4분기 특별배당 기대감도 여전하다"며 "8월 말 분기배당 이사회에서 자사주 소각 결의 가능성에 주목하고 있다"고 말했다.
-
"GS리테일, 목표가 3.5만↑…2Q 호실적·환원 스탠스 변화"
DB증권이 10일 GS리테일에 대한 목표주가를 기존 대비 16.7% 높은 3만5000원으로 상향했다. 2분기 실적호조가 이어지는 가운데 주주환원도 개선될 여지가 보인다는 분석이다. 투자의견은 '매수'를 유지했다. 허제나 DB증권 연구원은 "본업과 자회사 모두 매출상승에 기반한 이익체력 향상이 나타나 긍정적"이라며 "밸류업 계획 공시로 비핵심 투자주식·자산 유동화, 펀드 매각 등을 통한 자산 효율성 개선과 자사주 매입·소각 가능성을 언급했다"고 밝혔다. 주주가치 제고에 대해선 "구체적 방안을 앞으로 소통할 예정이지만, 그동안 보수적이었던 주주환원 스탠스가 적극적으로 변화한 점을 긍정적으로 평가한다"고 했다. GS리테일은 지난 7일 장중 2분기 연결 매출 3조1751억원, 영업이익 1094억원을 기록했다고 공시했다. 전년동기 대비 각각 6.7%, 27.5% 증가한 실적이다. 편의점은 매출이 전년동기 대비 7.1% 늘고 객수·객단가가 성장한 가운데 점포 순증세도 전분기 대비 확대된 것으