

[인플레-부채의 역습]
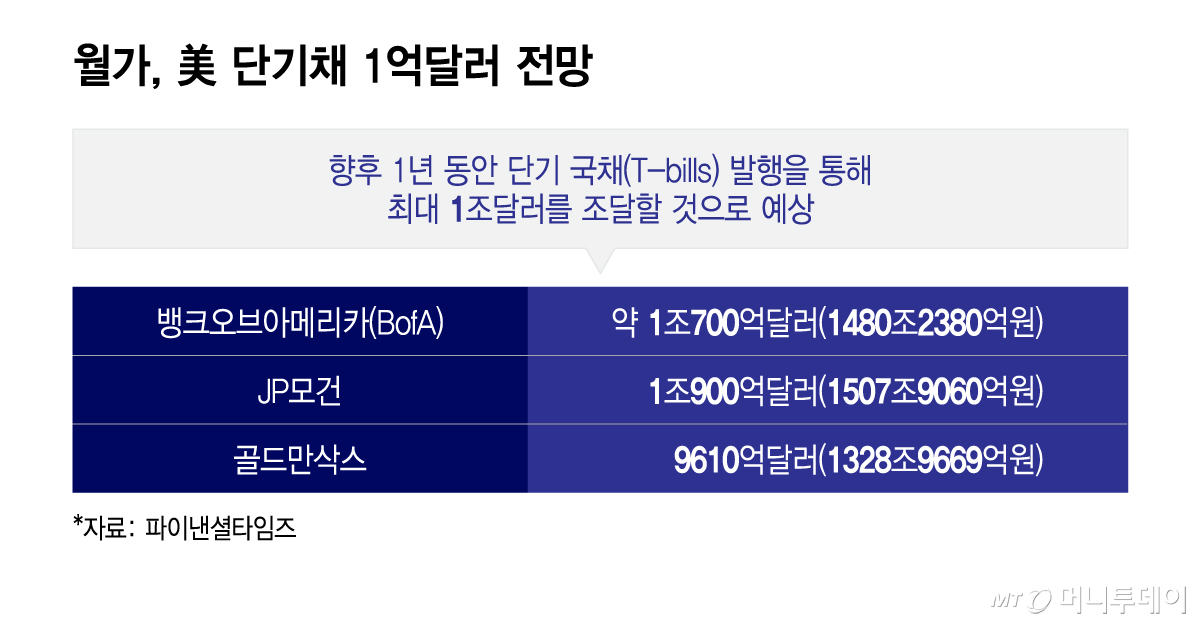
미국 장기국채 금리가 고공행진하는 가운데 미국이 향후 1년간 약 1조달러(약 1385조원)의 단기국채를 발행할 것이라는 월가 전망이 나왔다. 만기가 짧은 부채에 의존할수록 정부는 빚을 더 자주 갚고 다시 빌려야 한다. 그때그때의 시장 금리에 휘둘리기 쉬워진다는 지적이 나온다.
뱅크오브아메리카(BofA)는 내년 9월까지 이어지는 미국 회계연도에 만기 도래 부채 상환분을 제외한 미국의 단기국채 발행 규모를 약 1조700억달러로 전망했다고 20일(현지시간) 영국 파이낸셜타임즈(FT)가 전했다. JP모간은 이 규모를 1조900억달러, 골드만삭스는 9610억달러로 각각 내다봤다.
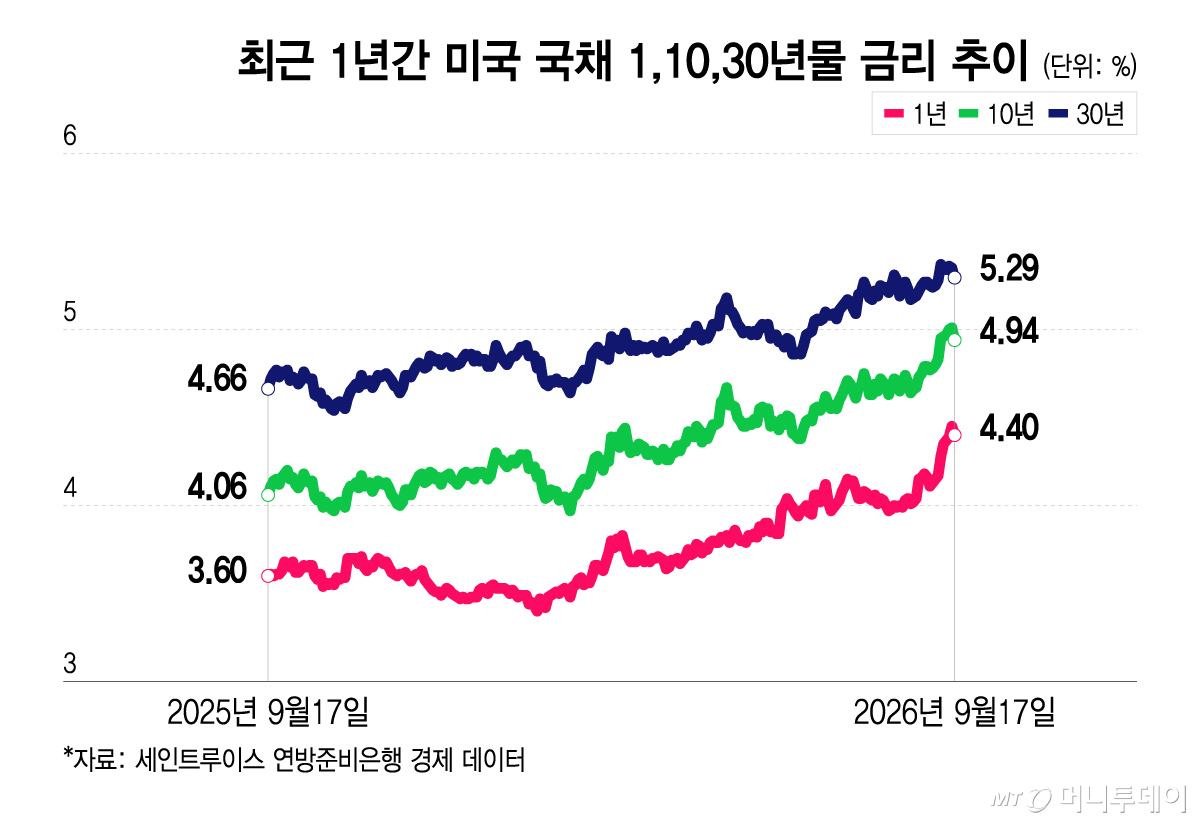
이런 단기 국채 선호 현상은 미국의 장기 차입 비용이 2007년 이후 최고 수준으로 치솟은 시점과 맞물려 있다. 현재 1년 만기 미국 국채 금리는 약 4.4%인 반면, 10년 만기는 약 5.0%, 30년 만기는 약 5.3%에 달한다. 정부 입장에서는 당장 이자 부담이 적은 단기채가 더 저렴해 보일 수밖에 없다. 스콧 베선트 재무장관은 장기 차입 비용을 억제하기 위해 지난달 10~30년물 국채 매입 확대 계획을 발표했고, 이와 별개로 단기 국채 발행도 계속 늘려왔다.
문제는 이렇게 빌린 돈을 계속 짧은 주기로 다시 갚고 다시 빌려야 한다는 점이다. 금리가 낮을 때는 문제가 없지만, 갱신 시점에 갑자기 금리가 뛰면 이자 부담이 순식간에 커진다. 정부도 마찬가지다. 단기채 비중이 높을수록 만기가 돌아올 때마다 그 시점의 금리에 따라 이자 비용이 출렁이게 된다.
특히 지금처럼 중앙은행이 금리를 올리는 국면에서는 이 부담이 한꺼번에 불어날 위험이 크다. 연방준비제도(Fed·연준)는 최근 기준금리를 3년 만에 금리를 3.75~4.00%로 올리고 추가 인상까지 시사했다. 끊임없는 차환 필요성이 미국 재정에 위험을 쌓고 있다는 우려는 더 커지고 있다.
BofA는 내년 9월까지 미상환 단기 국채 규모가 8조달러로 전체 국채의 24.3%에 이를 것으로 추산했다. 골드만삭스는 내년 24.3%, 2028년에는 24.9%까지 오를 것으로 봤는데 이는 팬데믹 당시 기록한 최근 최고치에 근접하는 수준이다. 이는 재무부 자문기구인 재무부차입자문위원회(TBAC)가 제시한 장기 목표치 '약 20%'를 웃돈다. 지난 20년간 단기 국채 비중이 25%를 넘어선 것은 팬데믹 시기와 2008년 금융위기 전후뿐이었다.
단기채 부담에 대한 시장 평가는 엇갈린다. 마크 카바나 뱅크오브아메리카 미국 금리전략 총괄은 재무부가 수급 균형을 맞추려 노력하고 있지만, 대규모 단기 부채 발행으로 "더 크고 변동성이 심한 이자 청구서"를 떠안는 위험을 감수하고 있다고 지적했다. 초당파 단체인 책임있는연방예산위원회(CRFB)의 마야 맥기니어스 회장도 단기물 편중이 차환(롤오버) 위험을 키운다고 우려했다.
독자들의 PICK!
반면 베선트 장관의 경제고문을 지낸 조 라보르냐 SMBC닛코증권 수석이코노미스트는 재정적자 규모 자체가 워낙 큰 탓에 절대 수치가 커 보이는 것일 뿐 비율로 보면 역사적 기준에서 크게 벗어나지 않는다고 주장했다.
미 의회예산처(CBO)는 향후 10년간 재정적자가 GDP의 약 6% 수준을 유지할 것으로 전망한다. 이는 트럼프 2기 행정부가 목표한 3%의 두 배를 넘는 수준이다. 베선트 장관은 이달 초 "미국의 문제는 세입 부족이 아니라 지출 과다"라며 지출 억제와 3% 경제성장을 통해 부채 문제에서 벗어나겠다고 밝혔다.