


[청년은 왜 좌절하나]⑫
#대학을 졸업하고 취업 준비를 하는 A씨(27)는 한국장학재단 학자금대출 1500만원을 안고 있다. 카페 아르바이트로 한 달에 100만원가량 벌었지만 월세와 관리비로 60만원이 나갔다. 식비와 교통비까지 빼면 취업 준비에 쓸 돈은 거의 남지 않았다. 결국 한 저축은행에서 신용대출 500만원을 받아 학원비와 자격증 응시료, 부족한 생활비를 충당했다. 취업하면 갚을 수 있을 것으로 생각했지만 구직 기간은 1년을 넘겼다. 면접과 시험 준비로 아르바이트 시간을 줄이면서 월수입은 80만원 수준으로 떨어졌다. 월세와 생활비를 치르고 나면 저축은행 대출을 갚을 돈이 부족했고, 결국 분할상환금 일부를 연체했다. 첫 월급을 받기도 전에 빚이 2000만원이 넘은 셈이다.
A씨의 사례처럼 학업을 마치고 일자리를 구하며 살 집을 마련하기 위해 빌린 돈이 청년들의 자립을 가로막고 있다. 청년층 대출 차주들은 중장년층보다 다중채무와 저신용자 비중이 높고 장기연체 비율도 다른 세대보다 빠르게 상승한 것으로 나타났다.
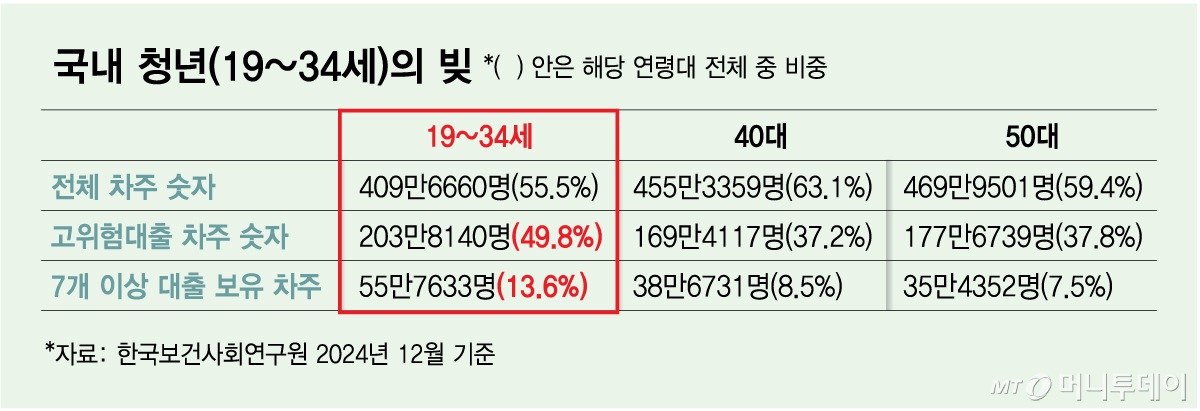
24일 한국보건사회연구원에 따르면 2024년 말 19~34세 청년 중 대출을 보유한 이는 409만6660명으로, 신용정보 보유 청년의 55.5%를 차지했다. 특히 대출 보유 청년 중 241만1587명(58.9%)는 두 개 이상 대출을 안고 있는 다중채무자이며, 7개 이상 대출을 가진 청년도 55만7633명(13.6%)에 달했다.
청년들은 여러개의 부채를 안고 있을 뿐만 아니라 신용도도 낮았다. 대출 보유 청년 중 신용평점 7등급 이하 저신용자는 203만8140명(49.8%)에 달했다. 특히 19~29세에서는 이 비율이 60.7%에 달했다. 40대 37.2%, 50대 37.8%, 60세 이상 35.8%보다 최대 25%포인트(p) 높은 것이다.
더 큰 문제는 청년의 연체 상황이 빠르게 악화되고 있다는 점이다. 청년 저신용자 차주 비중은 2020년말 49.3%(198만7989명)에서 2024년말 49.8%(203만8140명)으로 확대됐다. 같은 기간 40대 39.0%→37.2%, 50대 38.4%→37.8%, 60대 이상 38.1%→35.8%로 다른 연령대에서 저신용 차주 비율이 감소한 것과 대조적이다.
독자들의 PICK
지금 1,097명 읽는 중
대출을 받는 청년과 연체를 하는 경우가 늘어나는 것은 물가는 올라가는데 취업은 늦어지고 있기 때문으로 풀이된다. 부동산 플랫폼 다방에 따르면 서울 주요 10개 대학가의 보증금 1000만원 기준 원룸 평균 월세는 2023년 1월 51만4000원에서 올해 1월 62만2000원으로 3년간 약 21% 올랐다. 반면 고용노동부에 따르면 대학 졸업 후 첫 임금근로 일자리를 얻기까지 걸리는 평균 기간은 2020년 10개월에서 2024년 11.5개월로 늘었다.
상황이 이렇다보니 비교적 금리가 저렴하거나 소득이 불안정한 청년을 위한 정책금융이 호응을 얻고 있지만, 정책대출도 상환하지 못하는 경우도 늘어나고 있다.
청년층 대상 저금리 정책대출인 햇살론유스에서 차주가 대출을 갚지 못해 보증기관이 은행에 대신 상환하는 비율을 뜻하는 대위변제율은 2022년 4.8%에서 2023년 9.4%, 2024년 12.7%, 2025년 13.6%로 상승했다. 정책성 주택담보대출인 보금자리론 중 저소득 청년 신규 연체자도 2023년 16명에서 2024년 103명, 지난해 234명으로 늘었다. 올해는 1~5월에만 282명이 연체해 지난해 연간 규모를 넘어섰다.
금융당국은 청년들이 빚 부담에 자립을 포기하지 않도록 자금 지원과 재무상담을 확대하고 있다. 지난 3월 미취업·취업 초기 청년 중 일정 저신용·저소득 요건을 충족한 이들에게 최대 500만원을 연 4.5%로 빌려주는 '청년 미래이음 대출'을 출시했다. 34세 이하 청년 자영업자의 미소금융 운영자금 대출 한도도 2000만원에서 3000만원으로 늘렸다. 7월부터는 19~34세 누구나 신청할 수 있는 맞춤형 재무상담을 확대해 연 10만건 이상 상담을 제공할 수 있는 체계도 마련했다.
금융권 관계자는 "정책대출은 청년들의 급한 자금 수요를 해소하는 데 필요하지만, 안정적인 소득이 뒷받침되지 않으면 상환 부담은 남을 수밖에 없다"며 "양질의 일자리로 상환 능력을 높이는 동시에 사회 진출 전부터 금융교육과 맞춤형 재무상담을 제공해 소득에 맞게 빌리고 갚을 수 있도록 지원해야 한다"고 말했다.

