


시세와 매매가간 격차 10% 이상나면 '탈락'…낙찰가 미리 알 수도 없어

#서울 여의도 증권회사에 근무하는 홍정표씨(가명·34)는 내년초 결혼을 앞두고 신혼집 마련에 여념이 없다. '미친 전셋값'으로 불릴 정도로 전세가격이 폭등해 전셋집 마련도 쉽지 않고 수도권 외곽으로 가자니 출퇴근 걱정이 앞선다.
고민 끝에 결국 홍씨는 평소 관심이 있던 경매를 통해 아파트를 구입하기로 결정하고 주말마다 좋은 물건을 찾기 위해 발품을 팔고 다닌다. 특히 최근 정부가 1%대 초저리 모기지(장기주택담보대출) 상품을 내놓는다고 발표해 주택자금 마련도 수월해졌다.
이에 홍씨는 회사와 가까운 영등포동 84㎡(이하 전용면적) 아파트를 염두에 두고 이달 말 경매에 참여할 예정이다. 감정가 3억4000만원에서 1회 유찰돼 최저입찰가가 2억7200만원으로 떨어졌다. 3억원 정도에 낙찰받아 2억원의 자금을 '수익공유형 모기지' 상품을 통해 마련한다는 게 홍씨의 계획이다.
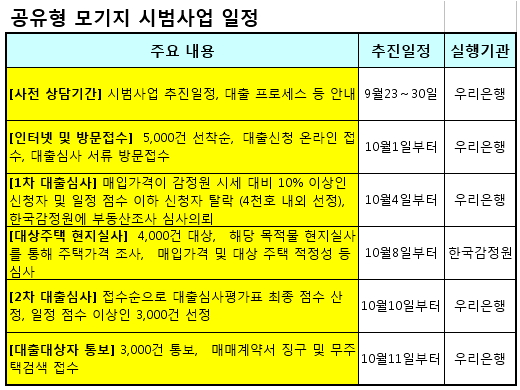
하지만 홍씨의 계획은 물거품이 됐다. 지난 23일 모기지 상품의 사전상담을 받기 위해 우리은행을 찾았다가 상담원으로부터 상품가입이 쉽지 않다는 얘기를 들었기 때문이다.
우리은행 상담원은 "경매를 통해 낙찰받은 아파트도 조건(85㎡·6억원 이하)에만 해당되면 신청할 수 있지만 매매가와 시세를 비교해 10% 이상 차이가 나면 심사에서 떨어질 수 있다"며 "미리 낙찰받았다가 상품 구입이 안되면 보증금을 날릴 수밖에 없다"고 설명했다.
홍씨가 주변 부동산중개업소를 돌며 시세를 알아본 결과 3억1000만~3억5000만원선에 시세가 형성돼 있어 모기지 상품을 받으려면 감정가(3억4000만원) 언저리 가격에 낙찰받아야 한다. 이런 조건을 만족하더라도 대출심사에서 3000가구 안에 들지 못해 잔금을 치르지 못하면 입찰보증금(2720만원)을 떼이게 돼 홍씨는 결국 경매낙찰을 포기했다.

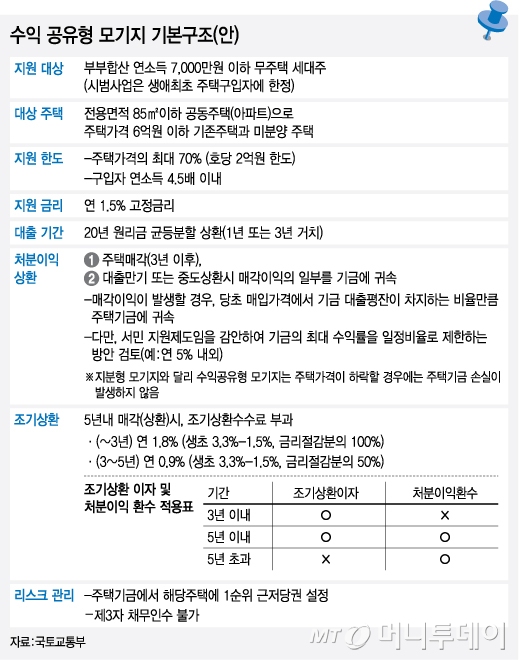
정부가 생애최초 주택구입자들에게 1%대 초저리 모기지를 제공한다는 소식에 시장이 들썩이고 있다. 하지만 자격조건도 까다롭고 제한사항도 많아 꼼꼼히 알아보지 않고 덜컥 계약했다간 낭패 보기 십상이란 지적이다. 게다가 경매주택은 사실상 '그림의 떡'일 수밖에 없는 구조다.
우선 신청자격은 부부 합산 연소득 7000만원 이하 생애최초 주택구입자로, 대출신청일 기준 가구주와 가구원 전원이 주택을 소유한 적이 없어야 한다. 신청가능 주택은 수도권과 지방광역시 전용면적 85㎡·6억원 이하 아파트로 제한됐다. 다세대·다가구주택, 오피스텔 등은 빠졌다.
독자들의 PICK!
매입아파트 시세와 매매가간 격차가 10% 이상, 3000만원 넘게 차이나면 한국감정원 심사 때 탈락한다. 3000가구에 선정된 후에도 신청서에 적어낸 가격과 실제 매매가격이 2% 이상, 600만원 이상 벌어지면 심사에서 떨어진다.
주택경매는 통상 시세보다 저렴한 가격으로 낙찰받다보니 이 조건을 만족하기 쉽지 않다. 이영진 고든리얼티파트너스 대표는 "수도권의 아파트 낙찰가율(감정가 대비 낙찰가 비율)은 대개 80%를 넘지 않는다"며 "저렴하게 낙찰받을수록 모기지 상품 가입은 더 힘들 수밖에 없는 상황"이라고 지적했다.
게다가 경매는 낙찰받기 위해 보증금(최저가의 10%)을 내기 때문에 취소도 쉽게 할 수 없다. 까다로운 조건을 만족해 선착순으로 신청하는 5000명 안에 들었다고 해도 추가 대출심사에서 떨어질 수 있다. 그렇다고 낙찰 여부를 미리 알아 경매진행 전에 상품신청서를 제출할 수도 없는 구조다.
이 대표는 "여러 여건상 경매주택은 이번 상품에서 제외됐다고 보는 것이 맞다"며 "경매를 통하면 시세보다 저렴하게 살 수 있는 만큼 집값이 올랐을 때 수익을 나누는 공유형 모기지 상품을 이용하기보다 생애최초 주택자금대출을 이용하는 게 훨씬 유리할 수 있다"고 조언했다.