

은행권 변동형 대출금리의 기준이 되는 코픽스(COFIX·자금조달비용지수)가 4개월 연속 상승한 뒤 잠시 멈췄지만, 대출금리 상승은 이어질 전망이다. 9월 들어 은행들이 예금금리를 일제히 올린 데다 미국발 채권금리 상승 압력까지 커지면서 대출금리는 다시 오를 가능성이 커지고 있다.
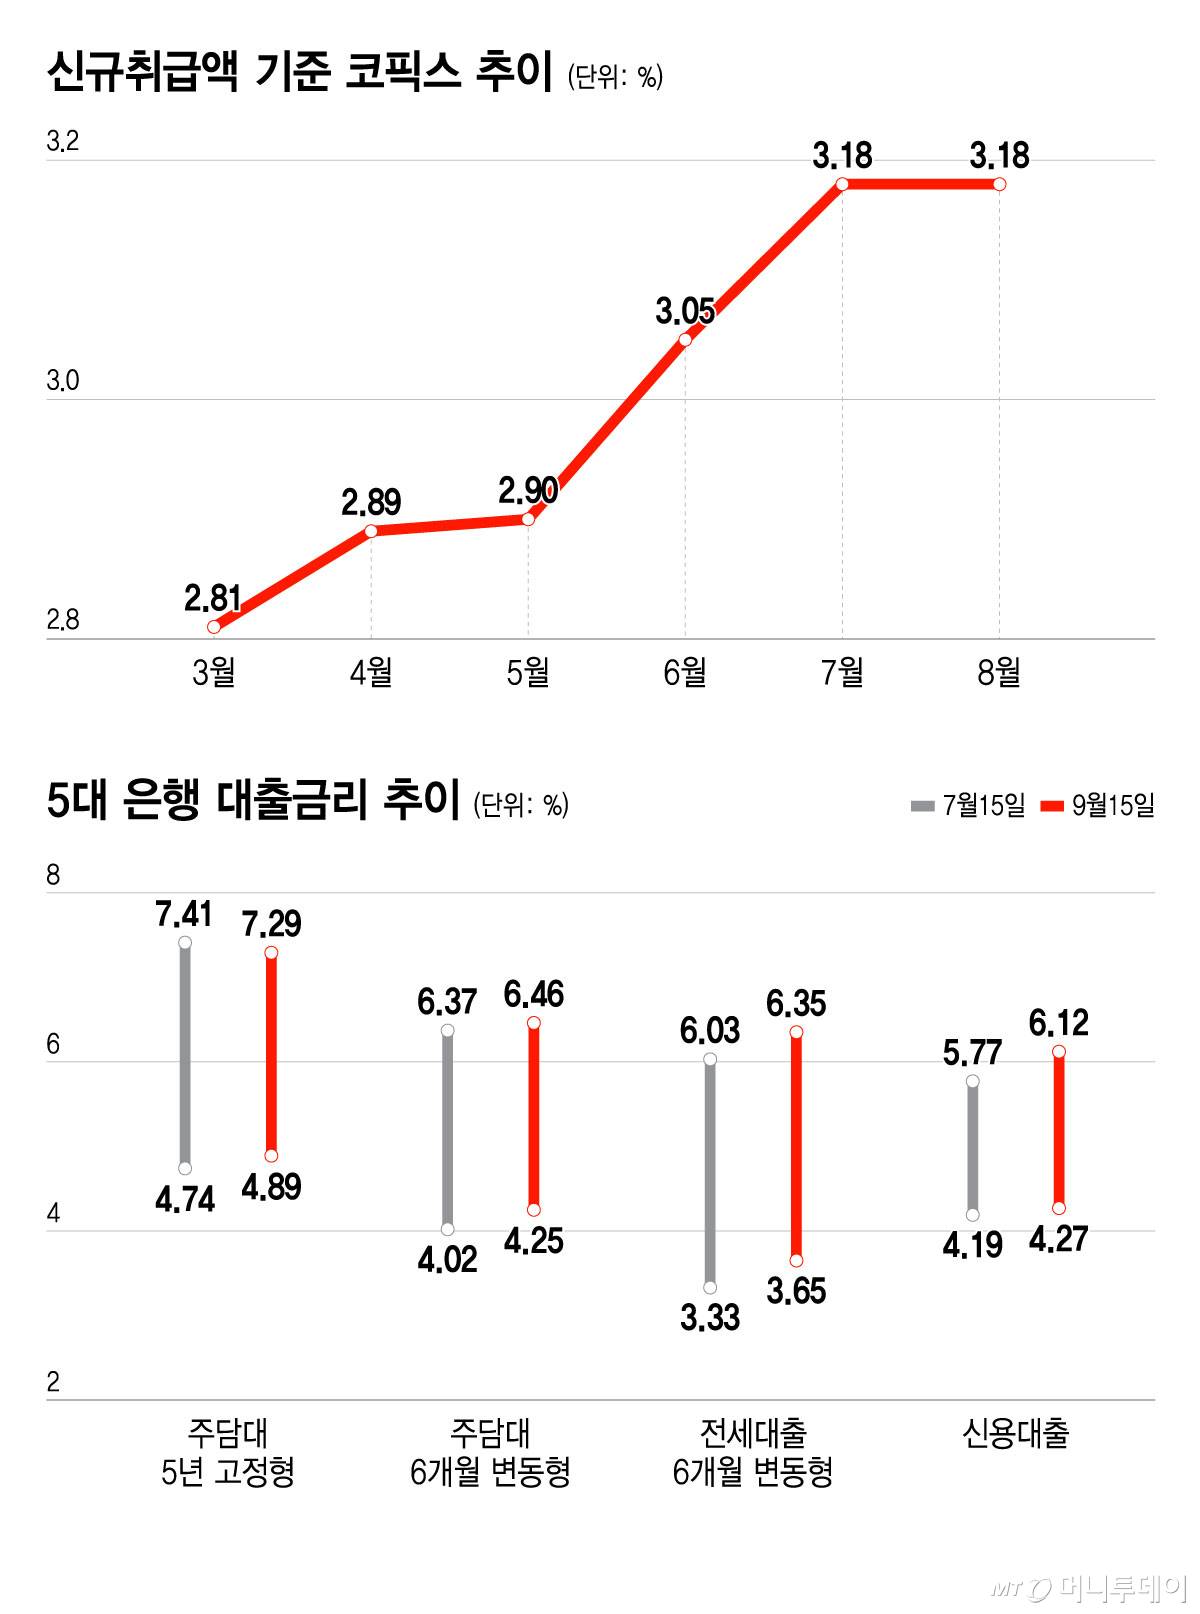
은행연합회는 15일 8월 신규취급액 기준 코픽스가 3.18%로 전월과 동일한 수준을 기록했다고 공시했다. 코픽스는 국내 8개 은행이 조달한 수신의 금리를 가중평균해 구한 비용 지표로, 6개월 변동형 주택담보대출 상품 금리와 직결된다.
신규취급액 기준 코픽스는 지난 4월부터 7월까지 4개월 연속 상승했지만 8월에는 오름세가 멈췄다. 금리 인상기임에도 일부 은행에서 기관, 기업, 시금고 등을 통해 저원가성 예금을 대거 조달한 영향이다.
코픽스가 잠시 멈췄지만 은행권 주택담보대출 금리는 이미 오름세다. 이날 기준 5대 은행(KB국민·신한·하나·우리·NH농협)의 변동형 주담대 금리는 4.25~6.46%로 두 달 전(4.02~6.37%)보다 하단이 0.23%포인트(P), 상단이 0.09%P 상승했다.
다른 대출도 마찬가지다. 6개월 변동형 신용대출 금리는 같은 기간 4.19~5.77%에서 4.27~6.12%로 올라 하단과 상단이 각각 0.08%P, 0.35%P 상승했다. 6개월 변동형 전세대출 금리도 3.33~6.03%에서 3.65~6.35%로 하단과 상단이 각각 0.32%P씩 뛰었다.
문제는 9월부터 대출금리 상승 압력이 더 커질 수 있다는 점이다. 대형은행들은 이달 들어 정기예금 금리를 0.1~0.6%p 가량 일제히 올렸다. 은행이 예금으로 자금을 조달하는 비용이 높아진 만큼 9월 신규취급액 기준 코픽스도 다시 상승할 가능성이 크다.
고정형 주담대 금리를 끌어올리는 시장금리도 가파르게 상승하고 있다. 주담대 5년 고정형 상품의 주요 준거금리인 금융채 5년물 금리는 지난 11일 4.578%까지 올라 2023년 3월 이후 최고치를 기록했다. 지난 14일에도 4.577%로 높은 수준을 이어갔다.
5대 은행의 5년 고정형 주담대 금리는 두 달 전 연 4.74~7.41%에서 이날 연 4.89~7.29%로 하단이 0.15%P 상승했다. 상단은 0.12%P 낮아졌지만 이는 NH농협은행의 개별적인 금리 인하 영향이다. 농협은행을 제외한 나머지 4개 은행의 금리는 모두 두 달 전보다 올랐다.
미국발 금리 상승 압력이 국내 대출금리의 추가 상승을 유발하고 있다. 10년 만기 미국 국채 금리는 이날 한때 5.030%를 기록하며 2007년 7월 이후 최고치를 기록했다. 게다가 미국 연방준비제도(Fed·연준)의 추가 긴축 가능성까지 커지면서 글로벌 채권시장 전반의 금리 상승 압력이 높아지고 있다.
독자들의 PICK!
대출금리가 오르는 가운데 9월 들어 은행권 가계대출은 감소세를 보이고 있다. 5대 은행의 지난 14일 기준 가계대출 잔액은 781조7932억원으로 지난달 말(782조1192억원)보다 3260억원 줄었다. 특히 주담대 잔액이 620조6838억원으로 같은 기간 5893억원 감소하며 전체 가계대출 감소세를 이끌었다. 금리 상승과 은행권의 가계대출 관리 강화 등이 대출 수요를 제약하는 요인으로 작용한 것으로 풀이된다.