

아파트 매도인이 매수인에게 24억원에 달하는 담보 대출을 직접 내어주며 계약하는 일명 '집주인 대출' 거래가 서울 강남권 재건축 단지에서 속출하는 가운데, 이러한 기현상은 양도소득세 수억원을 아끼기 위한 것이라는 분석이 나왔다.
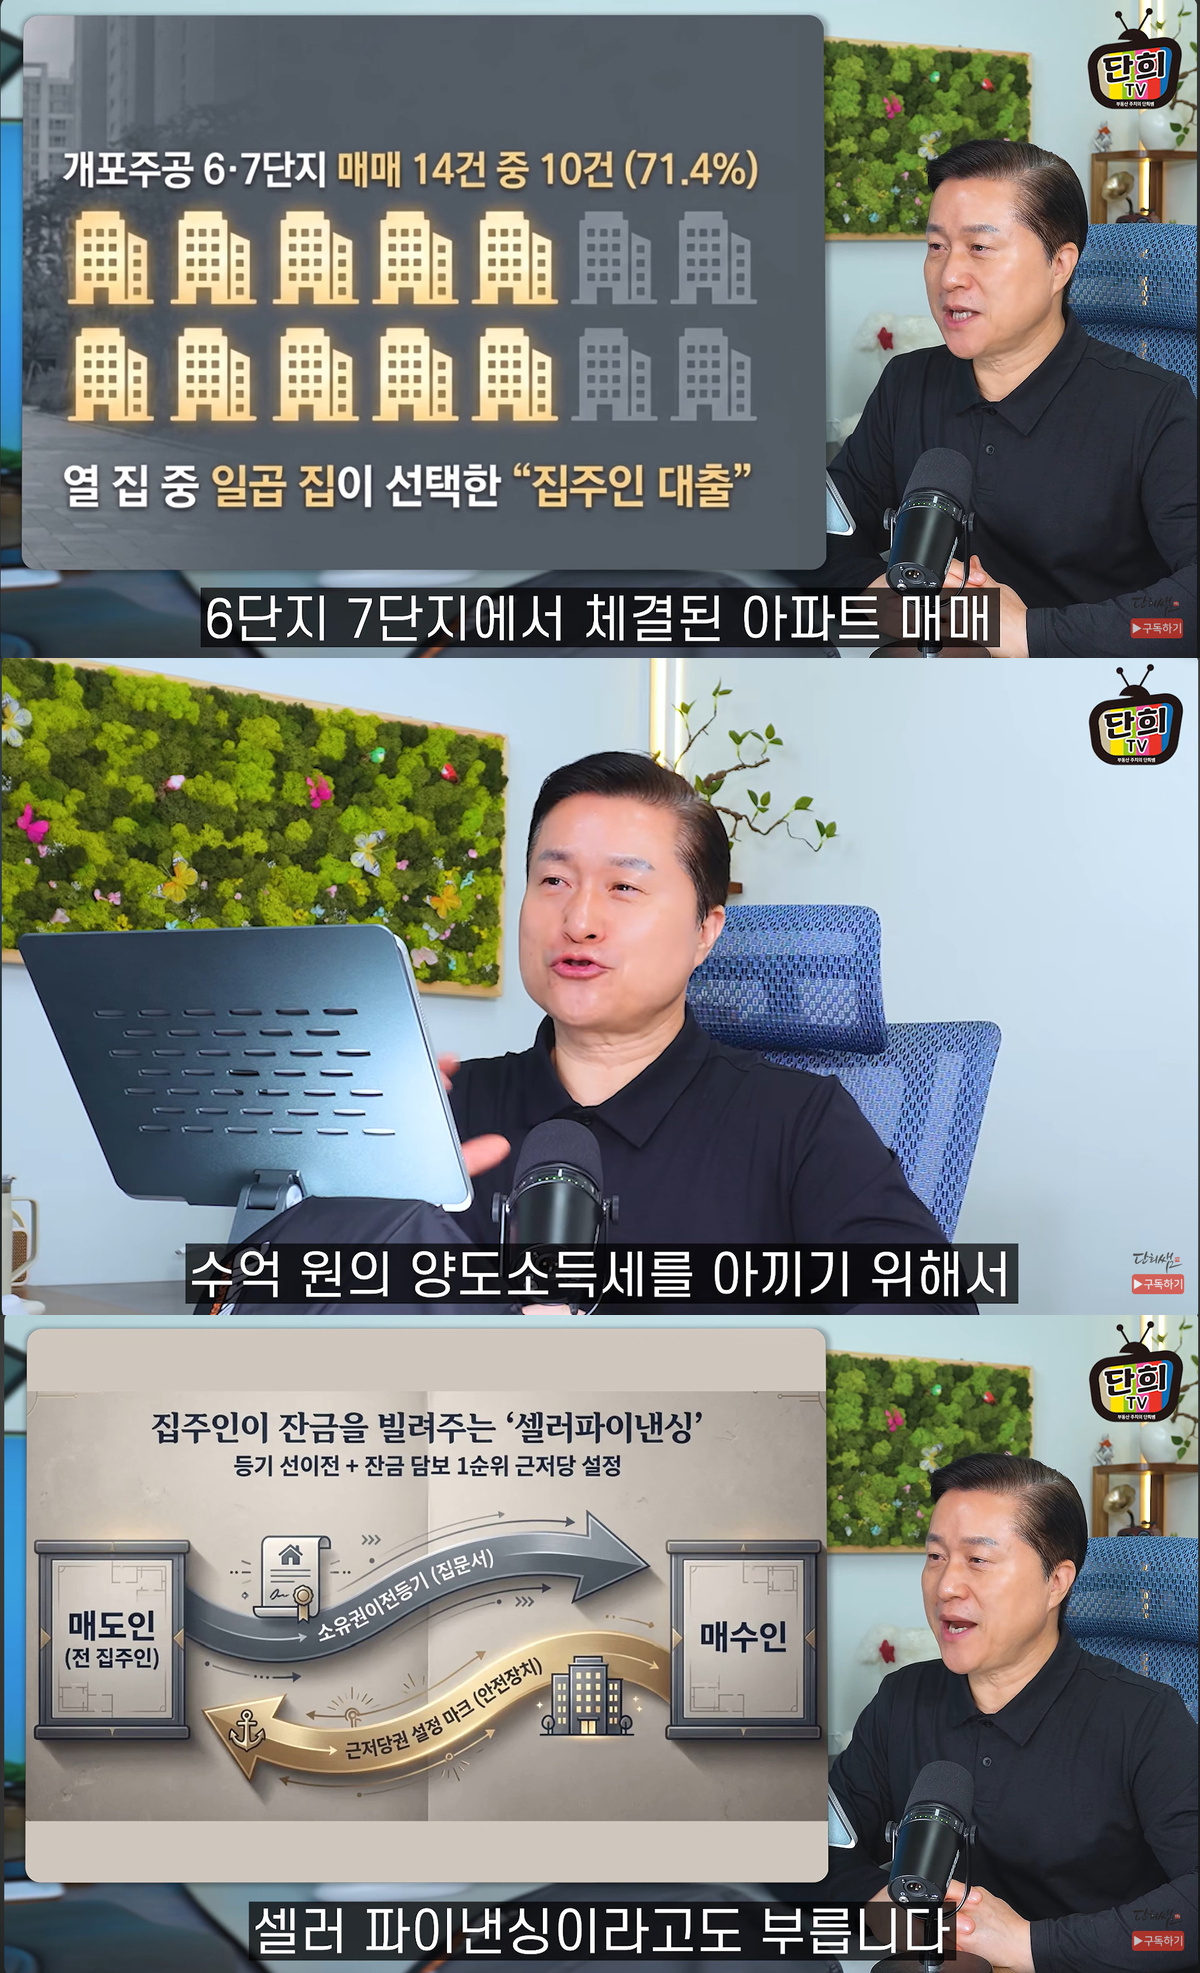
부동산 전문가 단희쌤(이의상)은 지난 6일 자신의 유튜브 채널 '단희TV'를 통해 최근 강남구 개포주공 6·7단지에서 벌어지고 있는 이례적인 거래 행태를 분석했다.
영상에 따르면 최근 개포주공 6·7단지에서 체결된 매매 계약 14건 중 무려 10건(71.4%)에서 집주인이 매수인에게 잔금을 빌려주고 근저당권을 설정하는 방식으로 거래가 이뤄졌다.
서울 규제 지역 내 시세 25억원 초과 주택에 대한 주택담보대출이 최대 2억원으로 제한된 상황에 수십억원의 잔금을 조달할 수 없는 매수인을 위해 집주인이 직접 자금을 융통해 준 결과다.
집주인들이 채권 최고액 18억~24억원에 달하는 리스크를 감수하며 잔금 받기 전 등기를 넘긴 이유가 "관리 처분 계획 인가일과 양도소득세 장기보유 특별공제(장특공제) 혜택이 직결되는 세법상 절세 구간" 때문이라는 게 단희쌤의 얘기다.
개포주공 6·7단지는 10월 8일 관리처분계획 인가를 받았는데, 1세대 1주택자 등 비과세 요건을 갖춘 매도인들이 양도세를 줄이기 위해서는 인가고시일 전에 등기 접수를 마쳐야 했다. 세법상 잔금 청산일 전에 소유권 이전 등기를 넘기면 등기 접수일이 집을 판 날짜로 인정된다.
특히 관리처분인가일 전날까지는 아파트가 주택으로 분류돼 최대 80%의 장기보유 특별공제를 전체 차익에 적용받을 수 있지만, 인가일 이후에는 입주권 프리미엄으로 분류돼 감정평가액을 초과하는 차익에 대해 장기보유 특별공제가 0% 적용된다.
단희쌤은 "재건축 단지의 종전 감정평가액은 실제 시세보다 60~70% 수준에 불과해, 하루 차이로 세금 차이가 수억원 이상 벌어진다. 집주인들이 열흘 만에 등기를 서둘렀던 이유"라고 짚었다.
다만 단희쌤은 이러한 방식으로 거래했을 경우, 매수인의 이주비 대출 상환에 실패하면 입주권이 경매로 넘어갈 위험이 있다고 경고했다. 아울러 국토부 실거래 조사나 무이자 대출에 따른 증여세 과세 위험도 내포하고 있다.
독자들의 PICK
지금 1,066명 읽는 중
마지막으로 단희쌤은 "강남 재건축 집주인들이 마음이 좋아서 수십억원을 빌려준 것이 아니다. 시세와 감정가의 격차, 막힌 대출, 관리 처분 인가일이라는 세법의 경계선이 빚어낸 고육지책인 만큼, 시장의 이면을 냉정하게 읽어야 한다"고 조언했다.