비수도권 저축은행, 열악한 지방 경제에 영향
"개인 신용대출, 수십 년 노하우 필요"
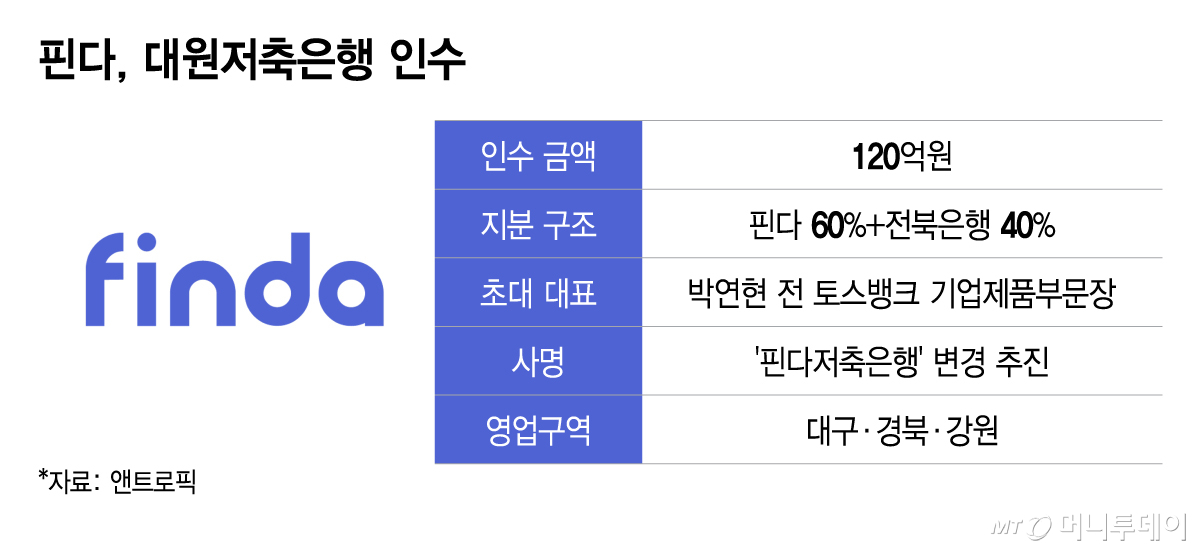
대원저축은행을 인수한 핀다가 'AI 네이티브 뱅킹'을 내세우지만 지방 저축은행의 영업구역 규제를 극복하긴 어려울 거라는 평가가 나온다. 중금리 대출 특례 등을 활용해 규제를 돌파할 순 있지만 대구·경북·강원 구역에서 상환 능력이 있는 고객을 찾는 것부터가 쉽지 않을 전망이다.
30일 금융권에 따르면 핀다와 JB금융은 최근 금융위원회로부터 대원저축은행의 대주주 변경을 승인받고 인수를 완료했다. 지난 22일에는 대원저축은행 이사회가 토스뱅크 출신의 박연현을 초대 대표로 선임했다. 가칭 '핀다저축은행'은 내년 1월 중 여·수신 상품 출시를 목표로 개업을 준비 중이다.
대원저축은행은 대구·경북·강원을 영업구역으로 한다. 올해 2분기 기준 총자산이 약 31억원에 불과해 사실상 개점휴업 상태였다.
저축은행 업계는 대원저축은행 정리와 핀다저축은행의 탄생을 반기면서도, 새로운 저축은행이 지방 영업구역 한계를 극복해낼 수 있을지에는 의문을 갖고 있다. 핀다저축은행은 대구·경북·강원 영업구역을 넘어 전국을 대상으로 고객을 확보하겠다는 전략을 내세우고 있다.
상호저축은행법과 관련법 시행령에 따라 저축은행은 신용공여 총액 40% 이상을 자신의 영업구역에서 채워야 한다. 가령 전체 대출 자산이 250억원인데 영업구역 밖에서 150억원 대출을 내줬다면 자기 지역에선 최소 100억원을 확보해야 한다.
지역 의무 여신 규제는 지방 저축은행의 자산 성장을 방해하는 요인이었다. 지방 경기 위축으로 비수도권 저축은행은 의무여신 비율 40%를 맞추기 어렵다는 지적이 많았다.
핀다저축은행의 초기 영업 전략은 비대면 개인 신용대출이다. 특히 중금리대출 등에 적용되는 특례를 활용해 지역 의무여신 규제를 돌파하겠단 계획을 갖고 있다. 현재 중금리 신용대출과 사잇돌2, 서민금융진흥원 보증부 대출 등에는 지역 내 여신 비율이 150%로 인정된다.
또 자산 1조원 이하 저축은행은 영업구역 밖 비대면 개인신용 대출을 취급할 때 절반을 지역여신 비율 산정에서 제외한다.
위 2개 특례를 모두 적용하면 지역 대출을 100억원 보유했을 때 영업구역 밖 대출은 최대 550억원까지 취급할 수 있다.
독자들의 PICK
지금 775명 읽는 중
하지만 우량 차주를 대상으로 지역 대출을 계속 유지해야 하는 부담은 여전히 크다. 규제 수준인 40%를 정확히 맞춘 상황에서 지역 대출 100억원 중 10억원만 상환돼도 의무여신 비율은 37%로 줄어든다. 그러면 지역 대출을 다시 확보하거나 영업구역 밖 자산을 줄여야 한다.
대구·경북·강원에서 지역 의무여신 비율을 맞출 만큼 충분한 우량 개인대출 차주를 구해야 하지만, 대원과 대아를 제외하고 해당 지역에 소재한 9개 저축은행의 대출 구성은 기업 비중이 약 70%다.
저축은행 관계자는 "중·저신용자 개인 대출은 징검다리 두들겨 건너듯이 취급해도 결국 연체가 발생한다"며 "수십 년 간 노하우가 없으면 하기 어렵고, AI를 활용한 심사나 고도화된 CSS(개인신용평가시스템)로도 극복이 어렵다"고 말했다.
또 다른 업계 관계자는 "최근 출시한 중금리 생활안정대출을 집중적으로 팔면 모회사 핀다가 적자를 면할 수준에선 영업할 수 있을 것"이라고 평가했다.