MBK파트너스, 골프존카운티 IPO 사실상 접고 지분매각 선회..."골프존홀딩스 의견 무시"
글로벌 사모펀드 MBK파트너스가 골프존카운티를 더시에나그룹에 매각하려는 움직임을 보이면서 논란이 커지고 있다. 골프존홀딩스와 손잡고 기업공개(IPO)를 추진하겠단 당초 계약과 달리 지분 매각을 통한 투자금 회수에 나서면서다. MBK는 당초 골프존홀딩스와 합의했던 IPO 약속을 깨고 엑시트(투자금 회수)에 나서겠단 행보를 보이고 있는데, 업계에선 이번 매각 작업이 법적 책임 공방에 무산될 수 있다는 지적이 나온다.
28일 업계에 따르면 MBK와 골프존홀딩스는 2018년 골프존카운티의 성장과 기업가치 제고를 위해 손을 잡았다. 당시 양측은 IPO를 통해 기업가치를 높이는 방향을 추진했고, 상장 이후에도 골프존홀딩스가 기존 사업 주체로서 경영 주도권을 유지하는 방향으로 사업 구조를 조율했다. 현재 골프존카운티는 MBK파트너스가 68.4%, 골프존홀딩스가 31.6%의 지분을 갖고 있다.
하지만 기대했던 기업가치를 시장에서 인정받기 어려워지자 상황이 달라졌다. MBK가 상장보다 지분 매각을 통한 투자금 회수에 무게를 두면서 골프존홀딩스와 충돌하고 있다. IPO를 통한 지분 분산과 특정 인수자에게 지분을 일괄 매각하는 것은 경영권 측면에서 전혀 다른 결과를 낳을 수 있다.
지분 매각이 이뤄지면 골프존카운티 경영권은 골프존홀딩스가 아닌 다른 회사로 넘어가게 된다. MBK란 회사를 믿고 골프존카운티를 성장시키기 위해 지난 8년을 함께해온 골프존홀딩스로선 뒤통수를 맞은 격이란 평가가 나온다.
더 큰 문제는 기존 사업 파트너에게 불리하다는 지적을 받는 임대차계약이다. MBK는 투자 당시 골프존홀딩스 자회사 GC자산관리 소유의 4개 골프장(안성H·W, 선운, 청통)에 대해 저가 임대료와 '보증금 0원'이란 특혜를 챙겼다.
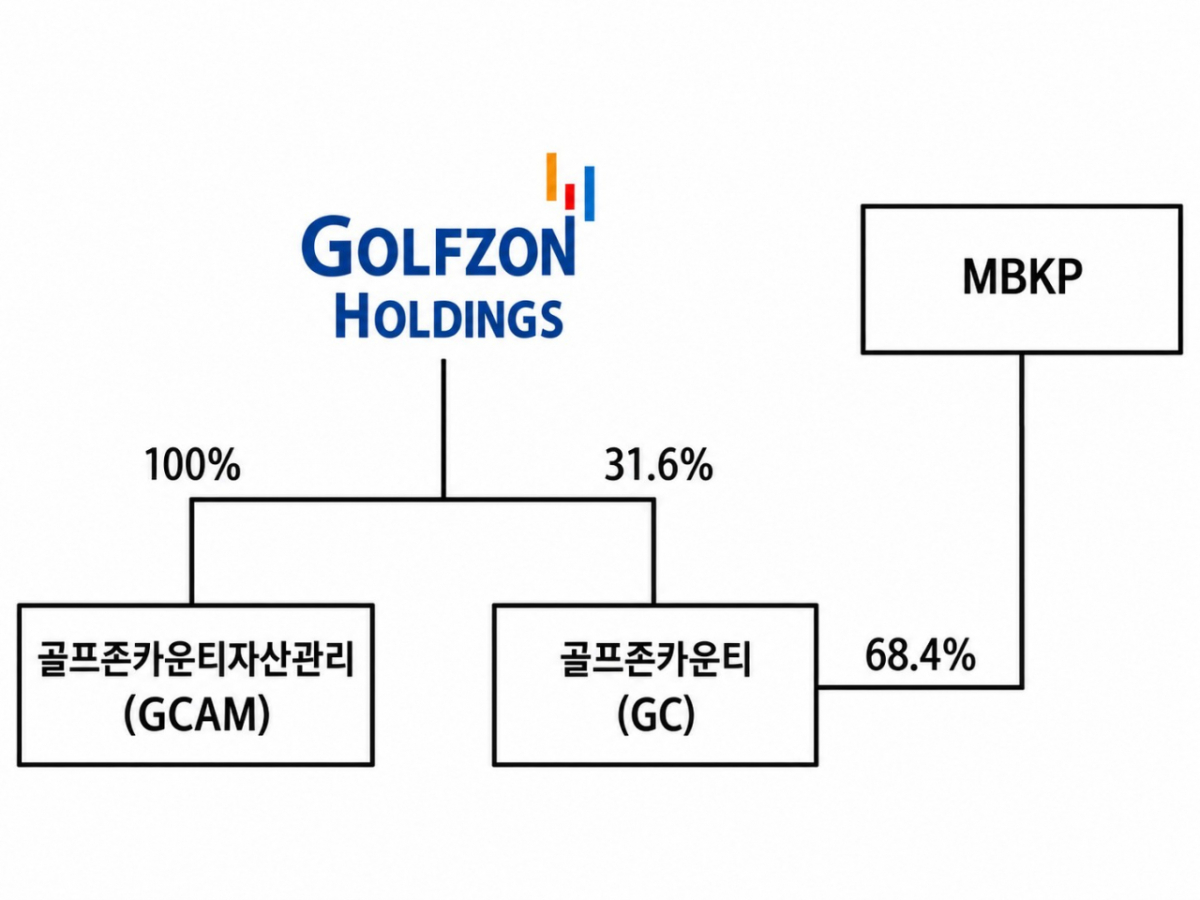
나아가 임차인만 일방적으로 계약을 연장할 수 있는 독소조항을 앞세워 GC자산관리를 만성 적자에 빠뜨렸다. 원자재·금리 인상에 따른 임대료 정상화 요청 공문엔 7년간 무응답으로 일관하며 파트너를 희생양 삼아 골프존카운티의 영업이익만 기형적으로 부풀렸다.
그간 GC자산관리는 금리 상승과 운영비 증가 등을 이유로 임대료 정상화를 요구했지만 MBK 측은 묵묵부답이었다. 자산을 보유한 쪽은 비용 부담에 시달리는 반면 운영하는 쪽은 상대적으로 유리한 계약 조건을 유지하는 셈이다. 동반 성장을 명분으로 맺은 계약이 한쪽의 희생을 강요하는 구조로 작동했던 것이다.
이러한 행태는 과거 홈플러스 알짜 매장 매각 후 재임차(세일앤리스백), bhc 가맹점주 원부자재 마진 수탈, 고려아연 적대적 M&A 논란 등에서 보여준 '단기 실적 쥐어짜기 및 상생 파괴'와 정확히 궤를 같이한다. 동반 성장이라는 화려한 수식어로 파트너를 안심시킨 뒤 회수 단계에서는 생태계를 파괴하며 수천억 원의 이익만 챙겨 떠나는 전형적인 사냥꾼식 영업이다.
독자들의 PICK
지금 2,206명 읽는 중
매각 이후의 불확실성도 문제다. 더시에나그룹 등 새로운 인수자가 수익성 개선을 위해 기존 임대차계약의 재조정을 요구할 경우 골프존홀딩스 측과 추가 갈등이 발생할 수 있다. 계약의 효력과 변경 가능성을 둘러싼 법적 분쟁도 배제할 수 없다. 이러한 불확실성은 인수자의 부담을 키워 거래 성사에도 걸림돌이 될 수 있다.
법조계와 M&A업계에선 MBK의 이번 무리한 엑시트 시도가 매각 불발이란 외통수에 몰릴 수 있다는 지적이 나온다. GC자산관리와의 불공정 임대차 계약 체계를 둘러싸고 계약 재조정과 법적 분쟁 가능성이 제기되기 때문이다.
한 M&A업계 관계자는 "원매자 입장에선 재무 수치뿐 아니라 향후 계약 안정성, 운영 지속 가능성, 기존 이해관계자와의 충돌 가능성까지 종합적으로 검토한다"며 "이번 MBK의 매각 작업의 경우 신규 인수자가 들어서더라도 기존 사업 주체와의 이해관계 충돌로 골프장 운영 정상화가 불가능해질 위험이 크다"고 말했다.