

검색
제일기획
19,490
100 (0.52%)
-
제일기획, 실적 부진에 목표가↓…주주환원 매력은 여전-NH
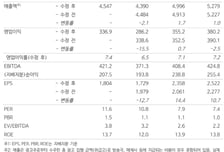
NH투자증권은 제일기획에 대해 연간 실적 추정치를 하향조정하고 이에 따라 목표주가를 기존 2만4000원에서 2만3000원으로 하향한다고 6일 밝혔다. 다만 주주환원 정책에 주목해야 할 시점이라며 매수 투자의견은 유지했다. NH투자증권에 따르면 제일기획의 3분기 연결 매출은 전년동기대비 1% 증가한 4604억원, 영업이익은 15% 감소한 819억원 등을 기록할 전망이다. NH투자증권의 실적 전망치는 시장 컨센서스를 대폭 하회했다. NH투자증권은 제일기획이 캡티브 광고주의 예산 집행 통제 기조가 당초 예상보다 장기화하면서 폴더블 플래그십 출시에도 불구하고 메모리 단가 상승이 마케팅비 절감으로 이어졌다고 설명했다. 다만 본사의 신사업(디지털·BTL) 중심 비계열 영입과 해외 북미 및 신흥시장 중심의 신규 수주 확대 흐름은 지속되는 중이라고 했다. 유럽·중국 법인 등 부진한 지역의 구조조정을 통한 영업 효율화 작업도 병행되고 있다고 밝혔다. 이화정 NH투자증권 연구원은 "간 실적 추정치의 경우 계열 광고주의 마케팅 예산 집행 통제가 장기화되는 점을 반영 16% 하향 조정했다"며 "오는 15일 예정된 자사주 12% 소각에 따른 발행주식수 감소 효과가 실적 감익으로 인한 EPS(주당순이익) 하향 폭을 상당 부분 상쇄할 것으로 보인다"고 말했다.
-
제일기획, 하반기 성장둔화 불가피…목표가↓-흥국
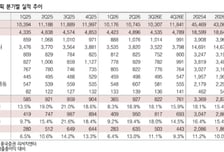
흥국증권은 제일기획에 대해 하반기 성장 둔화가 불가피하다며 목표주가를 기존 2만6000원에서 2만3000원으로 하향 조정한다고 29일 밝혔다. 다만 주주환원 기조는 유지될 것으로 보고 매수 투자의견을 유지했다. 흥국증권에 따르면 올해 하반기는 제일기획의 성장세는 다소 둔화하는 시기다. 광고주의 마케팅 효율화 기조가 악영향을 미칠 것으로 예상했다. 중국의 사업구조 개편 영향과 하반기 원화 강세 기조도 실적에 부정적인 요소다. 흥국증권은 제일기획의 3분기 매출총이익을 전년동기대비 0. 9% 감소한 4535억원, 영업이익은 같은 기간 14. 3% 줄어든 822억원으로 각각 추정했다. 이런 기조는 4분기에도 이어져 연간 가이던스 달성도 어려울 것을 봤다. 다만 흥국증권은 제일기획의 주주환원 정책이 그대로 유지될 것을 기대했다. 황성진 흥국증권 연구원은 "실적 눈높이 하향에도 불구하고 DPS(주당배당금) 축소 우려는 크지 않은 것으로 보인다"며 "배당성향 60% 이상의 주주환원 기조와 보유중인 자사주(약 12%) 소각 등은 계획대로 진행될 것으로 보이지만 시점은 미정이다"고 말했다.
-
"제일기획, 심심해진 성장성…목표가 2만1000원으로 하향"-신한
신한투자증권은 17일 제일기획의 성장성이 둔화했다며 목표주가를 기존 2만4000원에서 2만1000원으로 하향했다. 다만, 배당수익률이 6. 5%인 것 등을 감안해 투자의견은 '매수'를 유지했다. 지인해 신한투자증권 연구원은 "주요 광고주의 마케팅 효율화 기조 강화와 장기화로 제일기획의 성장성이 심심해졌다"며 "배당수익률 6. 5%는 하단을 지지하나, 본격적인 주가 반등은 기다려야 한다"고 말했다. 신한투자증권은 제일기획의 올해 매출 총이익이 전년 동기 대비 0. 7% 증가한 1조8700억원, 손익이 16. 1% 감소한 2828억원을 기록할 것이라고 전망했다. 지 연구원은 "기존 추정치 대비 매출총이익과 손익도 하향한다"며 "최대 광고주의 강도 높은 마케팅 효율화 기조가 내년까지 이어지고, AI(인공지능) 투자 부담도 가중되기 때문"이라고 설명했다. 이어 "비계열 광고 물량 확대가 선방하고, DTC(삼성닷컴 확장, 필립모리스 등 대형 브랜드와 장기 계약 성과 등) 사업 순항 덕에 총이익은 플랫 수준 유지할 것으로 예상한다"며 "다만 기존 예상치인 총이익 5% 성장, 전년 수준 영업이익률(18.
-
제일기획, 기조적 성장·주주환원 주목-흥국증권
흥국증권이 제일기획에 대해 장기적 관점의 기조적 성장 추세와 주주환원 연동에 주목할 필요가 있다고 9일 분석했다. 목표주가와 투자의견은 각각 2만6000원, '매수'를 유지했다. 황성진 흥국증권 연구원은 "안정적인 실적과 성장성이 주는 매력도가 긍정적인 투자포인트"라고 했다. 황 연구원은 "전향적인 주주환원 정책의 기조(2027년까지 배당성향 60%)는 향후에도 유지될 것"이라며 "보유 자사주 (약 12%) 소각은 진행할 것이나 시기는 아직 미정"이라고 했다. 올해 2분기 실적에 대해서는 "매출총이익은 4962억원(전년 동기 대비 +2.6%), 영업이익은 932억원(+1.2%)을 기록하며 예년 수준을 회복할 것"이라고 했다.
-
제일기획, AI 인력 투자로 비용 지출…목표가 4% 하향-KB
최용현 KB증권 연구원은 30일 리포트에서 "제일기획에 대해 투자의견 Buy(매수)를 유지하나 목표주가를 2만4000원으로 하향 조정한다"며 "목표주가 하향은 AI(인공지능) 관련 인력 투자를 반영해 2026년 영업이익 추정치를 5.5% 하향 조정한 데서 기인한다"고 밝혔다. KB증권은 제일기획의 올해 1분기 영업이익이 446억원으로 컨센서스인 574억원을 대폭 하회할 것으로 내다봤다. 최 연구원은 "동계올림픽 메인 스폰서인 캡티브의 수혜를 기대했으나 예상보다 광고 물량이 많지 않았던 것으로 보인다"며 "메모리 가격 인상에 따른 핸드셋 판매가 감소할 것으로 예상되면서 캡티브의 광고 집행 규모가 크지 않았던 것으로 파악된다"고 했다. 그러면서 "광고 시장에서 AI의 중요성이 커지면서 AI 솔루션 관련 북미 투자비용도 반영될 것이다"며 "유럽 부문과 중국 부문의 인력 효율화 과정에서 일회성 비용도 약 100억원 이상 집행될 것이다"고 했다. 다만 "인력 재편 후 고정비가 줄어든다는 점
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.