

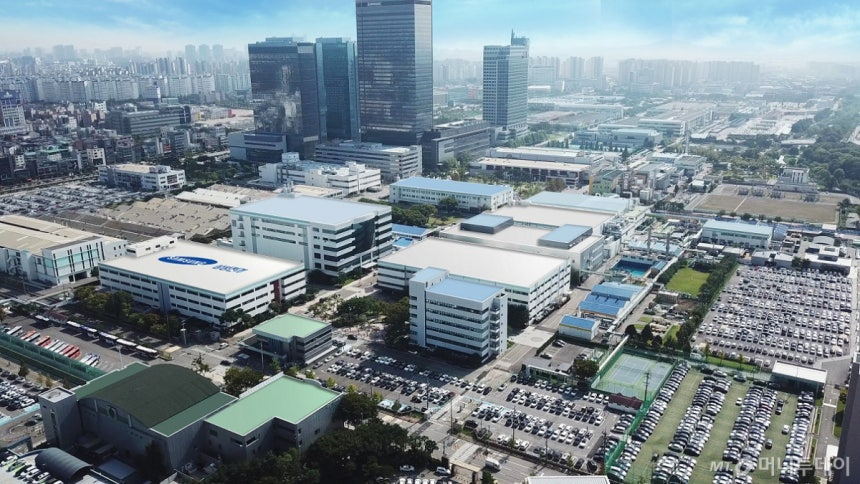
DS투자증권이 7일 삼성전기(1,642,000원 ▼33,000 -1.97%)에 대해 투자의견 매수를 유지하고 목표주가는 기존 160만원에서 260만원으로 올렸다. 3분기 깜짝실적이 예상되는 등 증익 흐름이 이어질 거란 평가다.
DS투자증권은 삼성전기의 올해 3분기 매출액이 전년대비 34% 증가한 3조8728억원, 영업이익은 150% 늘어난 6516억원(영업이익률 16.8%)으로 비우호적인 환율 환경 속에서도 높아진 시장 기대치(영업이익 6214억원)를 웃돌 것으로 예상했다.
조대형·김수연 DS투자증권 연구원은 "컴포넌트 사업부와 패키지솔루션 모두 고부가 제품 비중 확대에 따른 믹스 효과, 가격 인상 효과가 맞물리며 원/달러 환율 급락 국면 속에서도 컨센서스(평균 증권사 추정치)를 상회하는 실적이 예상된다"고 말했다.
고부가 MLCC(적층세라믹콘덴서) 비중 확대에 따른 생산능력 잠식 효과 속 고객들의 선제적 물량 확보 수요는 장기공급계약 체결로 입증되고 있다. 전날 2856억원 규모의 계약을 추가하며 현재까지 약 2조4000억원 규모의 MLCC 장기공급계약을 확보했고 후속 계약도 이어질 가능성이 높다고 판단된다. 하반기 MLCC 직납 거래선들에 대한 순차적 가격 인상까지 기대해볼 수 있어 4분기에도 증익 흐름을 이어갈 것으로 예상된다.
발표된 실질 투자 규모 9조원 이상(공시 규모 6조8000억원)으로 추정되는 대대적인 FC-BGA(플립칩 볼그리드어레이) 라인 투자는 ABF(아지노모토빌드업필름) 기판의 사업 환경 역시 우호적인 상황임을 방증한다. 약 80% 수준의 투자가 고객사 지원금 형태로 파악되며 매분기 가격 인상도 이어지고 있다. 공급자 우위 시장의 초입이라는 판단이며 매분기 가파른 수익성 개선이 기대된다.
조대형·김수연 연구원은 "올해와 내년 영업이익 추정치를 각각 2조1062억원, 3조8362억원으로 기존대비 6.7%, 23.7% 상향한다"며 "병목이 가장 심한 MLCC와 FC-BGA 양축에서 견고한 입지를 구축한 기업에 프리미엄은 타당하다"고 말했다.
이어 "매분기 추정치 상향이 기대되며 매수로 대응해야 하는 시점"이라고 했다.