

[MT리포트]중복상장과 중복성장 사이 (下)
코스피 입성 '케이뱅크' 딱 한곳…"대어 멸종" 중복상장 묶자 IPO '꽁꽁'
-올해 신규상장 34개사…전년동기比 37%↓
주주 권익을 보호하자는 취지로 시작된 중복상장 가이드라인을 계기로 기업들의 기업공개(IPO) 셈법이 복잡해졌다. 시장 냉각이 가속하면서 상장을 조건으로 투자에 나섰던 사모펀드(PEF)들의 투자금 회수도 꽉 막혔다. 이들은 지분 매각, 인수합병(M&A) 등 여러 방안을 모색하고 있지만 투자금이 묶여 새로운 투자에 나서지 못하는 악순환이 반복되면서 시장 침체가 이어지는 모습이다.
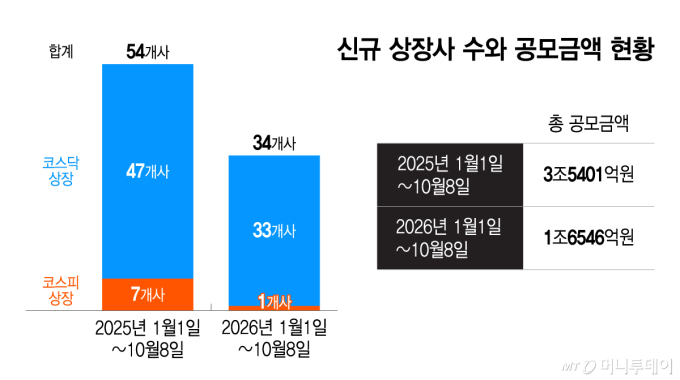
8일 금융투자업계에 따르면 올해 들어 이날까지 신규 상장사는 34개사(스팩·스팩합병 제외)로 집계됐다. 코스닥에는 33개사가 입성했지만 코스피에는 단 한 곳만 상장했다. 지난해 같은 기간 54개사(코스피 7개사, 코스닥 47개사)보다 20개사(37.0%) 줄었다.
공모금액도 줄었다. 올해 1월1일부터 10월8일까지 코스피·코스닥 상장사들의 공모금액은 1조6546억원으로 지난해 같은 기간(3조5401억원)의 절반에도 못 미쳤다.
지난해에는 IPO 대어로 거론됐던 명인제약, 대한조선, 대신밸류리츠, 달바글로벌, LG씨엔에스 등이 일제히 상장했다. 반면 올해 코스피에 입성한 대어는 케이뱅크 한 곳뿐이다. 다양한 업종의 기업이 상장했던 지난해에 비해 시장이 크게 위축된 셈이다.
증권가에서는 정부의 중복상장 규제를 핵심 원인으로 꼽는다. 과거 대형 딜의 상당수를 차지했던 대기업 계열사 상장이 거래소의 중복상장 금지 기조로 막혔다는 것이다. 상장 계획을 철회하거나 무기한 연기하는 기업도 잇따랐다.
물적분할로 만들어진 자회사가 상장하려면 특별결의를 통해 모회사 주주의 동의를 얻어야 한다. 주주 동의를 얻더라도 거래소의 깐깐한 예비심사 문턱을 넘어야 한다.
이에 따라 HD현대의 로봇사업 부문을 물적분할해 설립한 HD현대로보틱스는 IPO 계획을 한 차례 보류했다. 그러다 최근 덕산넵코어스가 중복상장 예외 사례로 코스닥에 입성하는 등 상장 가능성이 열리자 HD현대로보틱스도 뒤늦게 IPO 추진을 재검토하는 것으로 전해졌다.
중복상장 논란이 끊이지 않았던 LS그룹은 계열사 IPO 전략을 아예 재검토하고 있다. LS의 증손자회사 에식스솔루션즈의 IPO 계획은 지난 1월 공식 철회됐다. 이에 따라 LS가 설비투자를 위해 마련했던 자금조달 계획도 차질을 빚게 됐다.
상장을 전제로 투자한 재무적투자자(FI)들의 처지는 더 난처하다. 대표적인 곳이 SK에코플랜트다. SK에코플랜트는 2022년 프리IPO로 1조원을 조달했다. 당시 FI들과 맺은 옵션 약정대로라면 지난 7월까지 상장을 마무리했어야 하지만 여의치 않아 FI들에게 투자금을 상환했다. 리밸런싱을 통해 중복상장 예외를 노릴 수는 있지만 현재로선 IPO 추진이 어려운 상황이다.
독자들의 PICK!
회수가 막힌 자금은 시장 전반의 침체로 이어진다. 비상장 기업에 투자해 IPO 이후 차익을 거두는 전략을 택한 헤지펀드 상품의 수익률은 올해 들어 최저 -60%까지 떨어졌다. IPO 헤지펀드 대부분의 수익률은 1%에 그친다. 펀드에 묶인 자금의 평가손실이 커지면서 재투자가 일어나지 않는 악순환이 반복되고 있다는 분석이다.
전문가들은 규제와 함께 자금회수 경로를 넓혀야 한다고 지적한다. 이영경 한국금융연구원 선임연구위원은 "우리나라는 투자자의 자금회수 경로가 상장 외에 M&A, 구주 매각 등으로 다양하게 이뤄지지 않고 있어 중복상장 규제가 기업의 자금조달을 어렵게 하고 기업 성장 저하로 이어지는 결과를 초래할 수 있다"며 "(중복상장 규제는) 기업이 다양한 경로로 자금조달을 할 수 있는 방안을 함께 고민해야 할 것"이라고 말했다.
IB 업계 관계자는 "과거 순환출자를 막기 위해 지주사를 만들고 밑에 회사를 두도록 한 것인데 중복상장이라고 규제하면 국내 상장사들이 해외로 이탈할 수 있어 우려된다"며 "주식을 매매하는 시점이 일괄적이지 않아 중복상장 예외 사례를 노리기도 쉽지 않은데 명확한 기준 마련에 치중해야 할 것"이라고 했다.
중복상장 '옥석 가리기'…형식 아닌 '가치 이전' 봐야
-"주주가치 훼손 여부 중심 기준 정교화 필요"
시행 두 달을 넘긴 중복상장 제한 제도를 두고 시장에서는 '얼마나 막느냐'보다 '무엇을 막느냐'가 중요하다는 지적이 나온다. 물적분할한 핵심사업을 다시 상장하는 경우부터 인수합병(M&A)으로 편입한 자회사, 새로 키운 신사업의 기업공개(IPO)까지 중복상장의 경제적 성격이 서로 다르기 때문이다. 주주 보호라는 정책 취지를 살리면서도 일반주주의 가치가 실제로 훼손되는 거래를 정확히 가려낼 수 있도록 심사 기준을 정교화해야 한다는 목소리도 커진다.
11일 금융투자업계에 따르면 금융위원회가 마련한 중복상장 제도개선 방안의 핵심은 모회사 일반주주의 권익을 고려하지 않는 '비대칭적 중복상장'을 엄격히 제한하는 것이다. 특히 물적분할 자회사를 상장할 경우 모회사 주주 동의를 의무화했다. 그 밖의 중복상장은 주주 동의를 권고하되 모회사 이사회가 일반주주에게 미치는 영향을 검토하고 주주 보호 방안을 마련하도록 했다.
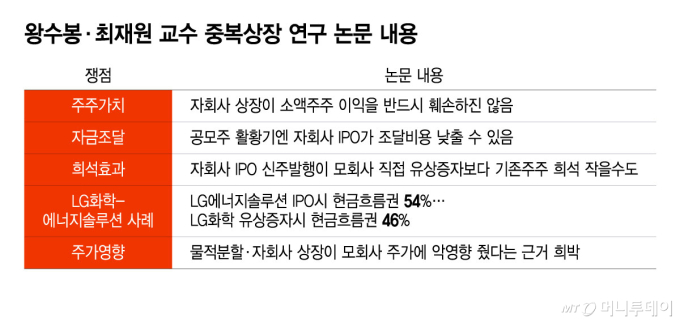
학계에서는 자회사 상장이 곧 모회사 주주의 손해라는 등식에 의문을 제기하는 연구도 나왔다. 왕수봉 아주대 교수와 최재원 일리노이대·연세대 교수는 논문 '물적분할은 과연 주주이익을 침해하는가?'에서 자회사 상장이 모회사 소액주주의 현금흐름권을 반드시 훼손한다고 보기 어렵다고 분석했다.
공모주 시장 활황기에 자회사 IPO를 통한 신주 발행은 자금조달비용을 낮춰 모회사가 직접 유상증자를 하는 것보다 기존 주주의 지분 희석을 줄일 수 있다고 봤다. LG화학(260,500원 ▼26,000 -9.08%)·LG에너지솔루션(398,000원 ▼3,000 -0.75%) 사례에서는 LG에너지솔루션 공모 이후 기존 LG화학 소액주주의 현금흐름권(기업 이익에 대한 주주의 경제적 권리)이 54%인 반면, 같은 자금을 LG화학이 직접 유상증자로 조달했다고 가정하면 46%로 낮아지는 것으로 나타났다.
같은 중복상장이라도 어떤 사업을 떼어냈는지, 신주와 구주매출 비중은 어떤지, 기업가치를 얼마로 인정받아 상장하는지, 조달한 자금을 어디에 쓰는지에 따라 기존 주주에게 미치는 효과가 달라질 수 있다는 의미다. 외부에서 인수한 사업을 다시 상장해 성장자금을 마련하는 경우와 모회사 안에서 키운 핵심사업을 물적분할해 상장하는 경우도 경제적 성격이 같다고 단정하기 어렵다.
금융위도 제도 설계 과정에서 중복상장의 유형과 주주에 미치는 영향에 따라 규율을 달리했다. 이억원 금융위원장은 지난 4월 중복상장 제도개선 공개세미나에서 상장의 이익이 소수에게 집중되는 비대칭적 중복상장과 전체 주주에게 공정하고 새로운 가치를 창출하는 중복상장을 엄격히 구분해 심사하겠다고 밝혔다.
금융위는 최종 가이드라인에서도 물적분할 자회사와 그 밖의 중복상장에 서로 다른 주주 동의 기준을 적용했다. 다만 실제 상장심사에서 어떤 요건을 어느 정도까지 충족해야 '전체 주주에게 공정하고 새로운 가치를 창출하는 중복상장'으로 인정받는지는 아직 선례가 충분히 쌓이지 않았다.
시장에서는 상장심사 사례가 쌓이는 만큼 중복상장이라는 형식보다 일반주주의 경제적 가치가 실제로 훼손되는지를 판단하는 기준을 더 명확히 해야 한다고 본다. 금융투자업계 관계자는 "주주 보호를 강화한다는 원칙은 유지하되 상장가격과 신주 발행 규모, 조달자금 사용처, 모회사 잔존지분의 가치 등 거래의 실질을 함께 따져야 한다"고 말했다.
결국 중복상장 규제의 성패는 상장 건수를 줄이는 데 있기보다 일반주주의 가치가 특정 주주나 이해관계자에게 부당하게 넘어가는 거래를 얼마나 정확히 가려내느냐에 달렸다는 평가다.
중복상장 안막는 선진시장…설명책임·이해상충 관리로 규율
-日은 상장 유지 이유 입증 요구, 美·英은 공시·거버넌스로 통제…韓도 주주가치 훼손 중심 심사 정교화 필요
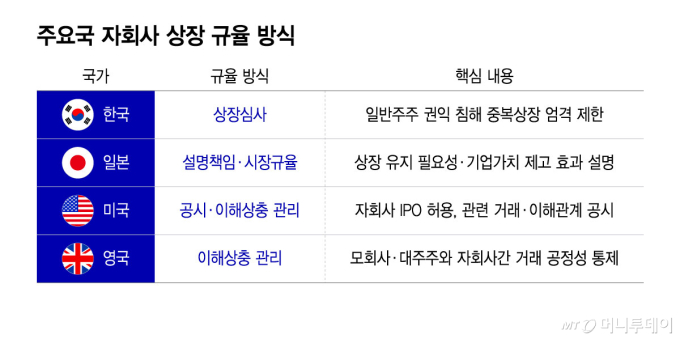
한국이 자회사 중복상장을 원칙적으로 제한하는 반면 미국·일본·영국 등 주요 시장은 자회사 상장 자체를 일률적으로 막기보다 이해상충 관리와 소수주주 보호, 기업의 설명책임에 무게를 두고 있다. 특히 일본은 친자상장(모회사와 자회사가 모두 상장된 구조)이 빠르게 줄고 있지만 거래소가 이를 일괄 금지하기보다 해당 구조를 유지할 경제적 이유를 기업이 설명하도록 요구한다.
이 같은 해외 규율은 국내 중복상장 정책에도 시사점을 던진다. 상장 자체를 얼마나 제한할지보다 어떤 거래가 실제로 일반주주 가치를 훼손하는지 가려내고, 기업의 설명책임과 이해상충 관리까지 함께 보도록 제도를 정교화할 필요가 있다는 지적이다.
11일 노무라자본시장연구소에 따르면 2025회계연도 말 일본의 친자상장 기업은 160곳으로 전년보다 20곳 줄었다. 두 자릿수 순감은 6년 연속이다. 정점이던 2006회계연도와 비교하면 60% 이상 감소했다.
그러나 일본의 접근은 친자상장 자체를 금지하는 방식과는 다르다. 도쿄증권거래소(TSE)는 지난해 일본 안팎의 기관투자자 의견을 토대로 친자상장을 유지하는 기업에 그룹 전체 기업가치와 자본효율 측면에서 현재 구조가 최적인지 검토하고 투자자에게 설명하도록 요구했다.
투자자들이 보는 기준도 구체적이다. TSE는 국내외 기관투자자 의견을 정리한 '친자상장 등에 관한 투자자의 관점'에서 자기자본이익률(ROE), 투하자본이익률(ROIC), 주가수익비율(PER), 주가순자산비율(PBR) 등 정량지표를 활용해 자회사가 자본비용을 웃도는 수익을 내는지 검토할 필요가 있다고 제시했다. 모회사가 해당 자회사의 기업가치를 가장 높일 수 있는 '최적 소유자(best owner)'인지도 따져보고, 그렇지 않다면 제3자 매각까지 선택지가 될 수 있다는 투자자 의견도 소개했다.
최근 연구도 같은 방향이다. 일본증권경제연구소는 지난달 가와모토 신야 릿쿄대 교수의 '일본의 친자상장-유지와 해소의 메커니즘'을 출간했다. 이 연구는 친자상장을 일률적으로 평가하지 않고 상장을 유지하는 동기와 기업성과, 완전자회사화·지분매각을 통한 해소 요인, 소수주주 보호와 행동주의 투자자의 역할 등을 실증 분석했다.
일본의 최근 접근은 유지할 이유가 있는 상장은 허용하고 주주가치 훼손 우려가 큰 상장은 시장과 지배구조 규율로 정리하는 쪽에 가깝다. 기업가치를 높이는 '좋은 중복상장'과 일반주주 가치를 훼손하는 '나쁜 중복상장'을 구분한다는 점에서 국내 제도에도 시사점이 있다.
미국은 모회사가 자회사나 사업부 지분 일부를 기업공개(IPO)해 따로 상장하는 '에쿼티 카브아웃(equity carve-out)'을 기업금융 수단으로 인정한다. 모회사와 자회사가 동시에 상장된다는 이유만으로 이를 원칙적으로 제한하는 규정을 두기보다 공시와 이해상충 관리, 기업지배구조 규율을 통해 투자자가 거래의 적정성을 판단하도록 한다.
미국 증권거래위원회(SEC)는 주요 주주 등 특수관계인과 회사 간 거래에 중대한 이해관계가 있으면 이를 공시하도록 하는 등 상장 이후 생길 수 있는 이해상충도 따로 규율한다.
영국 역시 상장구조 자체를 사전에 차단하기보다 상장회사와 지배주주·모회사 사이에서 실제 이해상충이 발생하는 거래를 통제하는 데 무게를 둔다.
미국·일본·영국의 제도는 서로 다르지만 자회사 상장이라는 형식만으로 거래를 차단하지 않는다는 공통점이 있다. 별도 상장이 왜 필요한지 설명하게 하고, 소수주주와의 이해상충을 관리하며, 주주가치에 미치는 영향을 공시와 시장규율로 검증하는 방식이다. 한국도 일반주주 보호라는 원칙은 유지하되 기업가치를 높이는 중복상장까지 막지 않도록 상장 여부보다 주주가치 훼손 여부를 가려내는 쪽으로 심사체계를 정교화할 필요가 있다는 지적이다.