

대신증권은 세아베스틸지주(28,750원 ▲350 +1.23%)에 대해 고가 원료 투입, 비수기 물량 감소, 재고평가손실 등이 재무에 부정적인 영향을 미쳤다며 목표주가를 기존 6만1700원에서 5만4200원으로 하향 조정한다고 2일 밝혔다.
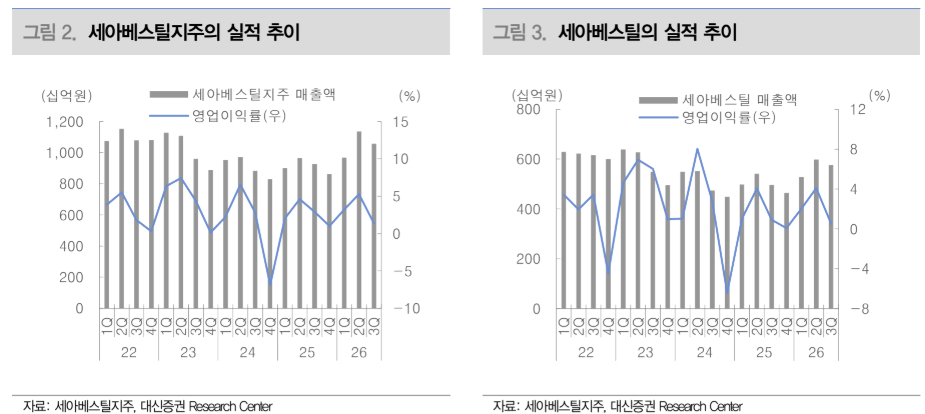
세아베스틸지주의 3분기 매출은 전년동기대비 14% 증가한 1조563억원, 영업이익률은 46% 감소한 144억원을 각각 기록했다. 영업이익은 대신증권의 추정치인 236억원을 크게 밑돌았다.
대신증권에 따르면 세아베스틸지주는 계절적 비수기와 자동차 파업 이슈로 물량이 감소했다. 고원가 재고 투입과 저가 수입재 경쟁 심화로 판가 인상은 제한적이었다. 환율효과로 롤마진은 축소했고 하계 전력비 부담과 재고평가손실이 반영되면서 손익에 부정적인 영향을 미쳤다.
대신증권은 세아베스틸지주가 반덤핑 관세 부과를 앞두고 3분기 선구매로 급증한 중국산 수입재가 4분기에 시장에 출회되면서 판매량 증가가 제한될 것으로 예상했다. 다만 고원가 재고가 소진되고 철스크랩 가격의 큰 폭의 반등이 제한적인 상황에서 원재료 부담은 완화될 것이라고 했다.
강민아 대신증권 연구원은 "내년은 반덤핑 관세 효과와 신사업 부문의 이익 개선이 전망된다"며 "산업용 전기요금 인하 발표, 반덤핑 관세 부과 여부 결정, 한수원 CASK(사용후 핵연료 저장 용기) 입찰, SST 공장 매출 인식 등의 이벤트로 주가 재평가가 가능성이 있다"고 말했다