골드만삭스, AI투자 확대 낙관
모간스탠리, 하이닉스 38% ↓
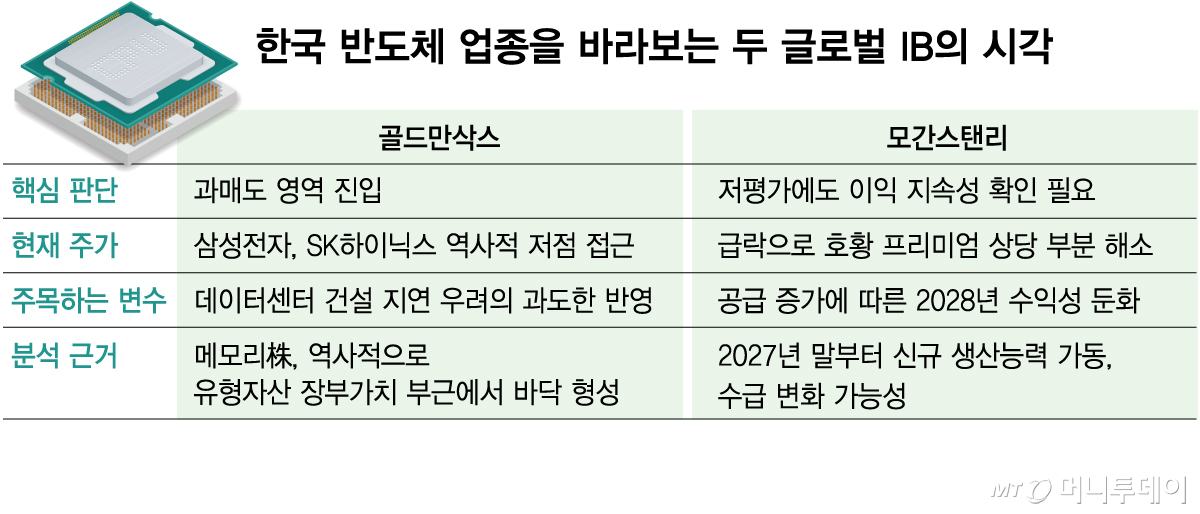
글로벌 IB(투자은행) 골드만삭스와 모간스탠리가 같은 날 한국 반도체주에 대해 정반대 진단을 내놨다. 골드만삭스는 미국 중간선거 이후 급락한 삼성전자와 SK하이닉스가 역사적 저점에 다가선 '과매도' 국면이라고 봤다. 반면 모간스탠리는 2028년 메모리 공급증가로 수익성이 꺾일 수 있다며 SK하이닉스 목표주가를 38% 낮췄다. 두 IB 모두 AI(인공지능) 수요 자체는 부정하지 않았지만 2028년 전망에서 판단이 갈렸다.
금융투자업계에 따르면 골드만삭스는 9일(현지시간) 내놓은 보고서에서 반도체주가 과매도 영역에 들어섰다고 밝혔다. 미국 중간선거 이후 AI데이터센터 건설규제가 강화될 수 있다는 우려로 주가가 급락한 데 따른 진단이다. 골드만삭스가 낙관론을 펴는 근거는 AI 투자확대와 밸류에이션이다. 골드만삭스는 "AI 인프라 투자액이 내년 약 1조3000억달러(약 1751조원)에서 2028년 약 2조달러(약 2694조원)로 늘어날 것"이라고 전망했다.
주가수준도 역사적 저점에 가까워졌다. 증권업계 추산에 따르면 삼성전자와 SK하이닉스의 12개월 선행 PBR(주가순자산비율)는 각각 1.21배, 1.23배다. 두 회사의 역대 최저 PBR는 각각 0.83배, 0.8배다.
반면 모간스탠리는 같은 날 한국 반도체 대표주의 목표주가를 대폭 낮췄다. 숀 킴 모간스탠리 연구원은 삼성전자 목표주가를 38만1000원에서 30만9000원으로 19%, SK하이닉스 목표주가를 260만원에서 160만원으로 38% 하향조정했다. 두 회사에 대한 '비중확대' 의견은 유지했지만 장기 수익성 가정을 낮췄다. 킴 연구원은 "2027년 말부터 메모리 공급이 늘면 높은 수익성을 유지하기 어려워질 수 있어 장기 이익률 가정과 목표주가에 적용하는 평가배수를 낮췄다"고 말했다.