중국의 범용 산업설비 수출이 최근 10년간 약 2.5배 증가하며 글로벌 시장에서 영향력을 확대하고 있는 것으로 나타났다. 신흥 제조시장에서 중국의 점유율이 빠르게 상승한 반면 한국은 하락하면서 품질과 납기 신뢰성, 유지보수 역량 등을 통한 차별화가 필요하다는 분석이 나왔다.
한국무역협회 국제무역통상연구원이 1일 발표한 '중국 산업설비 수출의 부상과 글로벌 공급구조 변화' 보고서에 따르면 중국의 산업설비 수출액은 2015년 1042억달러에서 지난해 2572억달러로 약 2.5배 증가했다. 연평균 증가율은 8.2%로 소비재(1.8%)와 중간재(6.0%)를 웃돌았다. 중국의 역할이 소비재와 중간재 공급을 넘어 다른 나라의 제조업 생산 기반을 제공하는 설비 공급자로 확대되고 있는 것이다.
중국의 수출 확대에 따라 주요 제조국 간 경쟁도 심화하고 있다. 한국과 중국의 산업설비 수출경합도(ESI)는 2015년 46에서 지난해 54로 상승했다. 같은 기간 중국과 독일의 수출경합도는 55에서 62로, 일본은 44에서 47로 높아졌다.
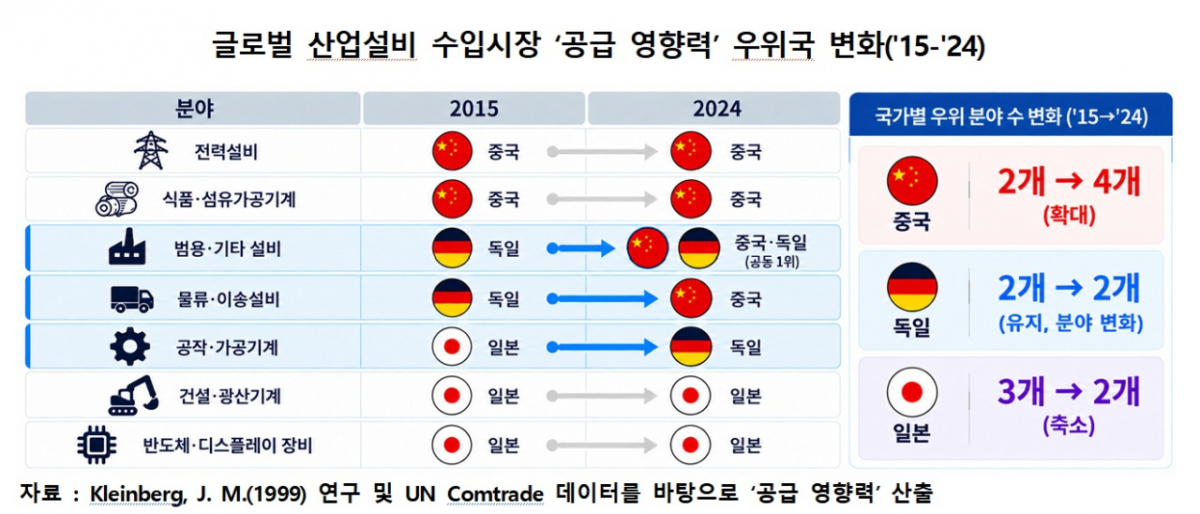
산업설비 공급 영향력에서도 범용성이 높은 분야를 중심으로 중국의 우위가 강화됐다. 중국은 기존에 강점을 보였던 전력설비와 식품·섬유가공기계에 이어 물류·이송설비에서도 독일을 앞섰다. 범용·기타 설비 분야에서는 독일과 공동 1위에 올랐다. 다양한 제조업 공정에 필요한 설비로 경쟁력을 확대하면서 여러 산업의 설비 수요에 대응할 수 있는 공급 기반을 넓힌 것이다.
보고서는 중국의 산업설비 수출 확대 배경으로 아세안 등 신흥국의 제조업 투자 증가와 중국 기업의 해외 생산거점 확대를 꼽았다. 중국의 내수 부진으로 설비기업들의 해외 판로 개척이 늘어난 가운데 가격경쟁력도 수출 증가를 뒷받침한 것으로 분석했다. 중국의 제조업 대외직접투자 누적액은 2015년 785억달러에서 2024년 3389억달러로 증가했다. 기계류 수출단가 증가율은 2023년 -7.8%, 2024년 -2.3%, 지난해 -3.0%를 기록했다.
중국의 시장점유율 상승은 신흥 제조시장에서 더욱 두드러졌다. 신흥 제조시장의 산업설비 수입에서 중국이 차지하는 비중은 2015년 21.1%에서 2024년 29.6%로 8.5%포인트 상승했다. 반면 미국 등 선진 제조시장에서는 같은 기간 12.8%에서 14.0%로 1.2%포인트 오르는 데 그쳤다. 보고서는 미국의 통상제재가 중국의 성장세를 제약하는 주요 요인으로 작용한 것으로 풀이했다.
한국은 중국의 점유율 확대가 제한적인 선진 제조시장에서 상대적으로 안정적인 점유율을 유지했다. 한국의 점유율은 2015년 3.0%에서 2024년 3.3%로 소폭 상승했다. 같은 기간 독일은 16.5%에서 15.0%로, 일본은 7.5%에서 6.4%로 하락했다. 반면 신흥 제조시장에서 한국의 점유율은 6.3%에서 4.1%로 2.2%포인트 낮아졌다.
독자들의 PICK
지금 574명 읽는 중
보고서는 한국이 선진 제조시장에서 공급 신뢰성과 현지 대응 역량을 바탕으로 입지를 확대해야 한다고 제언했다. 특히 중국의 점유율이 낮아진 미국 시장의 신규 조달 수요를 집중 공략할 필요가 있다고 강조했다. 신흥 제조시장에서는 생산기지 신규·증설 초기 단계부터 참여해 설비 조달 기회를 확보하고 이후 자동화·고정밀화·설비 교체 수요까지 연계해야 한다고 강조했다.
허슬비 한국무역협회 연구원은 "중국이 가격경쟁력을 앞세워 산업설비 공급을 빠르게 늘리고 있는 만큼 우리 기업은 품질·납기 신뢰성과 부품 공급·유지보수 역량으로 차별화해야 한다"며 "정부 또한 현지 인증 대응과 수요기업 발굴 등을 지원해 우리 기업의 해외 진출 부담을 낮춰야 한다"고 말했다.