

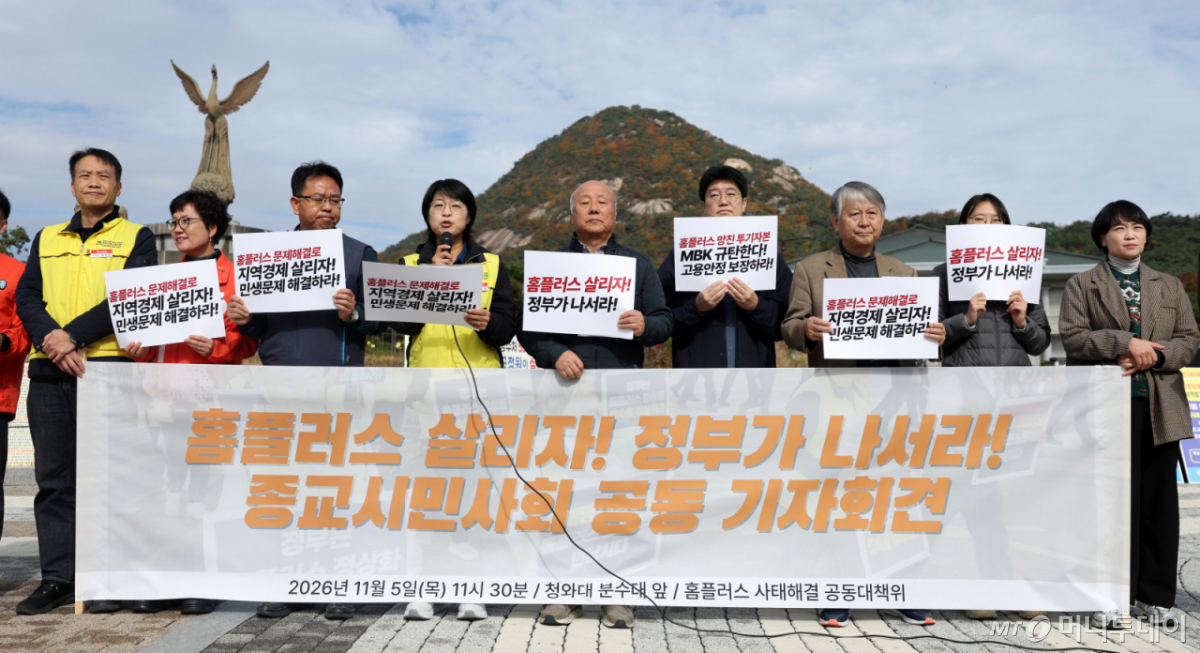

홈플러스 사태 직전인 지난해 2월 5조7062억원이던 A3급 기업어음(CP)·전자단기사채 발행잔액은 지난 10월 3조1606억원으로 44.6% 줄었다. 같은 기간 최우량인 A1급 잔액은 248조9000억원에서 323조6000억원으로 30% 늘었다. 신용등급에 따른 자금조달 격차가 커진 것이다.
발단은 홈플러스가 회생절차에 들어가면서 투자자들이 투자금을 제때 돌려받지 못한 것이다. 회생신청 직전인 지난해 3월 3일 기준 홈플러스 관련 CP·단기사채·유동화 전단채 등의 판매잔액은 5949억원에 달했다. 회생신청 불과 일주일 전에도 820억원 규모의 유동화 전단채가 발행됐다. 홈플러스가 신용등급 하락 가능성을 알고도 자금을 조달했는지 증권사는 투자자에게 위험을 제대로 알렸는지가 쟁점이 됐다. 금감원은 발행 주관 증권사와 신용평가사 검사에 착수했다.
문제는 그 여파가 다른 A3급 기업으로 번지고 있다는 점이다. 증권업계는 검사·제재 부담이 커지면서 A3급 신규 취급을 줄였다고 호소한다. 연간 1조8000억원 규모의 중개를 중단한 대형사도 있다고 한다. 같은 A3급이라도 현금흐름과 사업 전망, 부채 상환능력은 제각각이다. 그런데도 해당 등급을 통째로 기피한다면 상환능력이 있는 기업까지 자금조달에 어려움을 겪을 수 있다. 실적이 부진한 기업일수록 운영자금과 사업 재편을 위한 외부 자금이 절실한 경우가 많다. 이 통로가 막힌다면 일시적 자금난이 부도로 이어질 수 있다.
증권사는 같은 등급이라는 이유로 취급을 꺼리기보다 기업별 상환능력을 따지고 투자자에게 위험을 충분히 알려야 한다. 금융당국도 불완전판매에는 엄정히 대응하되 제재를 앞세운 감독이 정상적인 거래까지 위축시키는 것은 아닌지 돌아봐야 한다. 투자손실과 판매사의 위법행위를 구분하고 책임 기준을 분명히 해야 한다. 기업을 꼼꼼히 심사해 거래하기보다 아예 취급하지 않는 편이 낫다는 인식이 굳어져서는 안 된다.
아울러 당국은 일시적으로 자금조달에 차질을 빚는 기업에 정책금융 등을 통해 유동성을 보강할 방안도 마련해야 한다. 물론 지원은 기업별 자금 사정에 맞춰 이뤄져야 한다. 투자자 보호 못지않게 갚을 능력이 있는 기업의 돈줄을 열어 주는 일도 중요하다.