
검색
삼성중공업
17,370
90 (0.52%)
-
삼성중공업, 목표가 44% 하향…부유식 데이터센터는 기대-한국투자증권
한국투자증권이 삼성중공업에 대해 상선 부문 기본 목표 배수를 낮춘 데 따라 목표주가를 2만2000원으로 43. 6% 하향했다. 투자의견은 '매수'를 유지했다. 28일 강경태 한국투자증권 연구원은 "3분기 프리뷰(실적 추정 리포트)를 통해 상선 적용 PER(주가수익비율)를 15. 0배에서 12. 0배로 20. 0% 하향했고 이번 분석을 통해 9배로 25. 0% 추가 하향했으며 상선 베이스를 낮추면서 전체 수익원 할증률이 동반 하락했다"고 말했다. 강 연구원은 "목표 PER(주가수익비율) 10. 2배는 상선 기본 배수 9. 0배를 총 12. 9% 할증한 것이며 부유식 데이터센터의 2030년 매출 기여도를 추정해 할증률을 적용했다"고 했다. 다만 강 연구원은 "현행 사이클이 시작된 2021년 이후 2026년 2분기까지 삼성중공업의 수익성에 대체로 불리하게 작용했던 환율 여건이 이제 경쟁사의 수익성 격차를 좁히는 요소로 작용하고 있다"고 했다. 이어 "2026년 상반기 고환율에 수주해 100% 헤지(환율 변동 위험 회피)한 호선(개별 선박)들이 삼성중공업 수주잔고에서 가장 수익성 좋은 호선들이라 판단하며 2028년까지 빈티지 믹스(수주 연도별 선박 구성) 개선 효과를 확실하게 내다볼 수 있는 조선사로 삼성중공업을 꼽는다"고 했다.
-
삼성중공업, 상선 선가 상승 여력 한계 있어…목표가 하향-NH
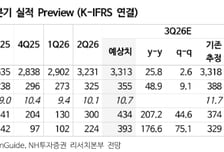
NH투자증권은 삼성중공업에 대해 상선 선가 상승이 제한적이라는 점을 밸류에이션에 반영해 목표주가를 기존 3만4000원에서 6% 하향한 3만2000원으로 조정한다고 28일 밝혔다. 다만 새로운 성장 동력인 부유식 데이터센터의 실제 수주와 후속 수주 가능성을 고려해 매수 투자의견은 유지했다. NH투자증권은 삼성중공업의 3분기 매출액은 3조3100억원으로 전년동기대비 25. 8% 증가할 것으로 전망했다. 영업이익도 48. 9% 늘어난 3545억원에 이를 것으로 추정했다. 영업일수 감소에도 유조선 외주 건조량 확대로 외형 성장세가 지속될 것이란 판단이다. NH투자증권은 또 삼성중공업의 중장기 수익성은 건조 중인 선박의 단가와 계약 환율이 상승하면서 2028년까지 분기별 개선세가 이어질 것을 봤다. 현재까지 상선 부문은 58억달러, 해양 45억달러를 각각 수주했다. 이 중 상선 부문은 연간 수주목표를 초과 달성했다. NH투자증권은 잔여기간에 LNG선, 탱커, FLNG의 추가 수주를 기대했다. 정연승 NH투자증권 연구원은 "목표주가를 하향했음에도 현 주가는 국내 주요 조선사 가운데 밸류에이션 부담이 가장 낮은 수준까지 하락했다"며 "향후 주가 반전은 새로운 성장동력인 부유식 데이터센터의 실제 수주와 후속 수주로의 연결 여부에 있다"고 말했다.
-
삼성중공업, 올해 실적·수주 모두 잡는 한해-LS증권
LS증권이 삼성중공업에 대해 올해 성장 모멘텀이 지속될 것이라고 2일 분석했다. 투자의견과 목표주가는 각각 매수, 4만원을 유지했다. 이재혁 LS증권 연구원은 "미국발 LNGC(액화천연가스 운반선) 발주가 본격화되는 현 시점, 토탈에너지스의 모잠비크 LNG(액화천연가스) 프로젝트 재개 또한 공식화됨에 따라 2029년 이후 LNGC(액화천연가스 운반선) 슬롯의 완판은 시간문제가 되어가고 있다"고 말했다. 이 연구원은 "저가호선 건조부담으로부터 완전히 벗어나 실적과 수주 두 마리 토끼를 모두 잡는 한 해를 그려가고 있다"고 했다. 이어 "2022년 이후 수주한 고선가 물량의 건조 비중이 점진 확대되는 한편 외주사 건조 확대와 제 2도크의 재가동으로 건조 생산 능력 또한 상승하며 +20%의 높은 매출액 성장 목표 달성을 뒷받침할 것으로 기대한다"고 했다. 그러면서 "건조 도크 2개소는 2017년 이후 가동을 중단하고 블록조립 등의 목적으로 대체 활용되었으나 제 2도크에서는 올해 하반기 이
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.