
검색
JYP Ent.
41,300
1,800 (4.56%)
-
에스엠, 소녀시대 20주년에 신인 보이그룹 데뷔…목표가 9%↑
에스엠이 주요 소속 가수들의 투어 재개와 신인 데뷔 기대감에 힘입어 내년 실적이 성장할 것이라는 분석이 나왔다. 임도영 다올투자증권 연구원은 20일 리포트에서 "에스엠에 대한 투자의견 Buy(매수)를 유지하며 적정주가를 12만원으로 상향조정"한다며 "2027년 본업 중심의 성장 가시성이 가장 높은 데다, 최근 업종 주가가 펀더멘털에 따른 개선보다는 가파른 디레이팅을 겪었던 만큼 시장 변동성 속 방어적 매력이 부각될 것"이라고 밝혔다. 임 연구원은 "빠르면 연말, 늦어도 2027년 초 신인 보이그룹 데뷔가 예상되며, 라이즈·NCT위시도 규모를 확대해 투어를 재개할 예정"이라며 "소녀시대 20주년 활동 확정 및 엑소 15주년 투어도 개최될 가능성이 높다"고 판단했다. 그러면서 "하츠투하츠 지난 8월 일본 데뷔에서 준수한 판매량을 기록하면서 일본 내 첫 팬미팅을 아레나로 개최할 예정"이라며 "RUDE! 이후 북미 지역 반응에 더해 아시아 중심의 팬덤도 공고히 구축하고 있어 2027년에는 첫 투어 개최도 가능할 전망이다"고 했다.
-
"관심 낮아진 엔터株, JYP 목표가↓…스키즈 컴백은 기대"-SK
SK증권은 21일 엔터테인먼트 업종 관심도 저하를 반영해 JYP Ent.의 목표주가를 기존 9만2000원에서 7만5000원으로 하향했다. 다만, 하반기 외형성장과 수익성 개선 기대감을 반영해 투자의견 '매수'를 유지했다. 박준형 SK증권 연구원은 "JYP의 주가(20일 종가 기준 4만4600원)는 현재 12개월 선행 PER(주가수익비율) 11배로 밴드 역사적 하단에 있다"며 "업종 관심도 저하에 따른 타깃 멀티플 하향을 반영해 목표주가를 내려 잡는다"고 말했다. JYP의 2분기 실적은 시장 컨센서스를 하회할 것이라고 전망했다. 그러나 하반기부터 스트레이키즈가 활동을 본격화하면서 성장 모멘텀이 강화할 것이라고 예상했다. 박 연구원은 "JYP의 2분기 영업이익은 전년동기 대비 27.8% 감소한 382억원, 매출액은 11.6% 줄어든 1908억원을 기록할 것"이라며 "트와이스 북미 투어 관련 초과 수익과 스트레이키즈 팬 미팅 온라인 MD(상품) 매출의 인식 시점이 하반기로 이연되면서 기존
-
"JYP엔터, 지난해 높은 수익률 부담"…목표가↓-LS
LS증권이 JYP엔터테인먼트(JYP Ent.)의 목표주가를 기존 9만3000원에서 9만1000원으로 내렸다. 박성호 LS증권 연구원은 "올해 JYP엔터의 연결 매출액은 전년대비 5% 증가한 8301억원, 영업이익은 15% 늘어난 1713억원(영업이익률 20.6%)으로 예상된다"며 "높은 수익성을 유지할 수 있겠지만 지난해 스트레이 키즈의 대규모 월드투어 영향으로 기저 부담은 불가피하다"고 말했다. 이어 "트와이스의 북미·유럽 월드투어가 종료되는 하반기부터 매출 공백을 줄이는 것이 올해 실적의 중요한 포인트"라고 말했다. 지난해 4분기 연결 기준 실적 추정치는 매출액이 전년대비 0.4% 감소한 1983억원, 영업이익은 5% 줄어든 350억원(영업이익률 17.6%)이다. 음반의 경우 스트레이 키즈의 스페셜 앨범 약 280만장, 엔믹스의 정규 앨범 약 68만장 등 전년대비 판매량은 증가했으나 앨범 평균 단가 하락으로 매출액이 소폭 감소할 것으로 보인다. 스트레이 키즈의 대규모 투어가 종료
-
"엔터주, 당황스러운 역사적 저평가 구간"-하나
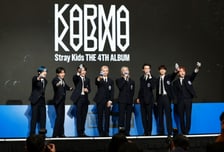
하나증권이 27일 국내 엔터테인먼트 4사(하이브·에스엠·JYP Ent.·와이지엔터테인먼트) 주가가 과도한 저평가 구간에 있다고 분석했다. 이기훈 하나증권 연구원은 "한일령 수혜주를 찾고 있는 와중에 케이팝 산업은 한한령과 버닝썬, 그리고 노재팬이 있었던 역사적 밸류에이션 저점 구간까지 하락했다"며 "3분기 실적이 분명 실망스러웠지만, 그래도 2026년이 사상 최대 실적인데 지난 10년간 3차례 있었던 저점까지 하락한 것은 다소 당황스럽다"고 밝혔다. 이 연구원에 따르면 지난 10년간 엔터주 주가가 반토막 난 시기는 팬데믹을 제외하면 크게 3차례로 나뉜다. △동방신기 군입대와 한한령 △빅뱅 군입대와 버닝썬 △방탄소년단(BTS) 군입대와 뉴진스 첫 앨범 감소 사이클이다. 핵심 남자 아이돌이 군입대를 한다고 주가가 하락하는 것은 아니지만, 공교롭게도 이들의 군입대 구간에서 인적·정치적 리스크가 극대화하면서 실적과 밸류에이션이 동반 하락했고 고점 대비 큰 폭의 하락이 있었다고 이 연구원은
-
"JYP, 내년 풍부한 모멘텀…조정 시 매수 전략 유효"- 하나
하나증권은 13일 JYP Ent.(이하 JYP)에 대해 올해 다소 부진한 실적을 기록했지만 내년 성장 모멘텀(동력)이 유효하다며 조정 시 매수 전략이 여전히 유효하다고 판단했다. 올해 JYP의 3분기 매출액은 지난해 동기 대비 37% 늘어난 2326억원, 같은 기간 영업이익은 16% 감소한 408억원으로 시장 전망치인 (영업이익 517억원)을 하회했다. 이기훈 하나증권 연구원은 "사상 최대 매출에도 이익이 다소 아쉬웠다"라며 "이는 걸셋 리브랜딩과 2PM 앨범 2개 발매, 중국 남자 그룹과 이닛 엔터(영빈) 등에 대한 투자 확대로 원가성 비용이 다소 높았기 때문이다"라고 분석했다. 그러면서 "2018년 이후 가장 낮은 매출총이익률(33.2%, -16%p)을 기록했지만 완전한 일회성으로 판단한다"고 말했다. 이 연구원은 "단기적으로는 기획사 산업의 센티먼트(심리)가 부진하지만 내년 예상 P/E 19배까지 하락한 현 주가에서는 조정 시 적극적인 비중확대가 유효하다"며 "또 내년에는 올
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.