
검색
하이브
138,000
17,900 (-11.48%)
-
하이브 52주 신저가…3Q 환율복병에 순익쇼크
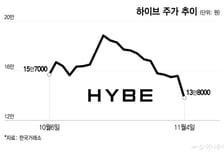
하이브가 4일 급락하며 52주 신저가를 경신했다. 3분기 잠정실적 발표 때 원화강세에 따른 해외사업 이익 훼손 우려가 부각된 여파로 풀이된다. 이날 한국거래소에서 하이브는 전 거래일 대비 1만7900원(11. 48%) 내린 13만8000원에 마감했다. 장중 저가는 1만8500원(11. 94%) 내린 13만6500원이다. 하이브는 3분기 연결 매출 1조5257억원, 영업이익 1885억원을 기록했다고 전날 정규장 후 공시했다. 전년동기 대비 매출이 109. 8% 늘고 영업손익은 흑자로 전환, 영업이익이 에프앤가이드 컨센서스를 14. 6% 상회한 것으로 나타났다. 그러나 하이브의 3분기 순이익은 113억원(전년동기 대비 흑자전환·전분기 대비 89. 7% 감소)에 그쳐 컨센서스를 90. 53% 하회하면서 시장의 우려를 키웠다. 3분기 1482억원(전분기 대비 226. 90% 증가)에 달한 영업외비용이 순이익 쇼크를 유발했다. 원/달러 환율 급락에 따른 외화환산손실이 대거 반영된 결과라고 증권가 연구진은 설명했다.
-
하이브 52주 신저가…3Q 환율복병에 순익쇼크
하이브가 4일 장 초반 약세로 접어들며 52주 신저가를 경신했다. 3분기 잠정실적 발표 때 원화강세에 따른 손실이 부각된 여파로 풀이된다. 이날 오전 9시38분 한국거래소에서 하이브는 전 거래일 대비 1만5900원(10. 20%) 내린 14만원에 거래됐다. 52주 신저가다. 하이브는 3분기 연결 매출 1조5257억원, 영업이익 1885억원을 기록했다고 전날 정규장 후 공시했다. 전년동기 대비 매출이 109. 8% 늘고 영업손익은 흑자로 전환, 영업이익이 에프앤가이드 컨센서스를 14. 6% 상회한 결과다. 그러나 하이브의 3분기 순이익은 113억원(전년동기 대비 흑자전환·전분기 대비 89. 7% 감소)에 그쳐 컨센서스를 90. 53% 하회하면서 시장의 우려를 키웠다. 3분기 1482억원(전분기 대비 226. 90% 증가)에 달한 영업외비용이 순이익 쇼크를 유발했다. 원/달러 환율 급락에 따른 외화환산손실이 대거 반영된 결과라고 증권가 연구진은 설명했다.
-
하이브, 어닝 서프라이즈에도 목표가 하향…왜?
삼성증권은 3분기 컨센서스를 상회한 실적을 기록한 하이브가 실적 성장을 이어갈 것이라고 전망했다. 이에 투자의견 '매수'를 유지했다. 그러나 업종 전반의 밸류에이션이 하락하고 있는 점을 반영해 목표주가를 기존 28만원에서 23만5000원으로 하향했다. 4일 최민하 삼성증권 연구원은 "3분기 하이브 주요 아티스트 활동 호조로 컨센서스 상회하며 분기 최대 실적 경신했다"고 분석했다. 하이브의 3분기 매출액은 1조5257억원, 영업이익은 1885억원으로 컨센서스를 15% 웃돌았다. 이는 분기 기준 역대 최대 실적이다. 최 연구원은 "엔하이픈, &TEAM 등의 신보와 코르티스 미니 2집의 장기 흥행이 음반 매출 성장을 이끌었다"며 "BTS의 유럽, 북미 투어를 비롯해, 엔하이픈 등 주요 아티스트의 글로벌 공연이 호조를 보였으며 투어 MD(상품) 판매도 실적에 기여했다"고 말했다. 앞으로도 미국과 일본에서 현지화 전략의 성과를 바탕으로 글로벌 아티스트 포트폴리오 확장이 이어질 것이라고 전망했다. 최 연구원은 "캣츠아이는 미국 등 서구권에서 음반, 스트리밍, 투어 전반에 걸쳐 성장세를 이어가고 있고, &TEAM 역시 일본 내 탄탄한 팬덤을 기반으로 돔 공연과 글로벌 시장 진출을 본격화하고 있다"며 "내년 미국에서 보이그룹과 걸그룹 데뷔가 예정되어 있고, 인도에서 현지화 프로젝트와 내년 3월 위버스콘 패스티벌 인디아 개최를 추진 중"이라고 설명했다.
-
하이브, 방탄소년단 투어+'멀티 홈·멀티 장르' 효과…분기 실적 신기록
하이브가 방탄소년단 투어 성과와 '멀티 홈, 멀티 장르'(Multi-home, multi-genre) 전략의 안착에 힘입어 분기 최대 실적을 재차 경신했다. 올 3분기에만 1조5000억원 이상의 매출액을 달성한 하이브는 올해 누적 매출만 3조원을 넘어섰다. 하이브는 3분기 매출액 1조5257억원, 영업이익 1885억원을 기록했다고 3일 밝혔다. 매출액과 영업이익 모두 분기 기준 최대치다. 영업이익률은 12. 4%를 달성해 견조한 수익성을 입증해 보였다. 기존의 분기 최대 실적은 방탄소년단 투어가 본격 개시된 지난 2분기(매출액 1조4500억원, 영업이익 1709억원)였으나 한 분기만에 기록을 다시 썼다. 3분기까지의 누적 매출액은 3조6740억원에 달했으며, 1분기에 일시적으로 발생한 비용을 제외한 3분기 누적 영업이익은 4179억원으로 4000억원을 넘어섰다. 하이브의 3분기 실적은 K-팝 기업을 넘어, 글로벌 톱 티어 엔터테인먼트 플랫폼 기업으로의 구조적 진화에 성공했음을 수치로 입증해 보였다.
-
하이브, 3분기 매출액 1.5조원·영업익 1885억원 "방탄소년단 효과"
하이브는 3분기 연결기준 매출액이 1조5257억원으로 전년동기대비 109. 8% 증가한 것으로 잠정집계됐다고 3일 공시했다. 영업이익과 당기순이익은 각각 1885억원, 113억원으로 같은기간 흑자전환했다.
-
캣츠아이, 데뷔 첫 인도 공연서 '롤라팔루자' 간판 무대 선다
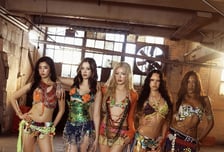
하이브와 유니버설뮤직그룹 산하 게펜레코드가 합작한 글로벌 걸그룹 캣츠아이(KATSEYE)가 세계적 대형 음악 축제인 '롤라팔루자 인디아 2027(Lollapalooza India 2027)'의 헤드라이너로 선정됐다. 데뷔 후 처음으로 14억 인구의 인도 무대에 오르는 동시에 간판급 무대를 꿰차며 글로벌 확장세를 입증했다 . 28일 하이브와 게펜레코드에 따르면 캣츠아이는 2027년 1월 23일부터 24일까지 인도 뭄바이 마할락슈미 경마장(Mahalaxmi Race Course)에서 열리는 '롤라팔루자 인디아 2027'에 출연한다. 캣츠아이의 무대는 축제 둘째 날인 24일 진행된다. 캣츠아이는 그래미상 수상 싱어송라이터 올리비아 딘(Olivia Dean), 미국 록 밴드 림프 비즈킷(Limp Bizkit), 아일랜드 밴드 폰테인스 D. C. (Fontaines D. C. ) 등 세계적인 팝스타들과 함께 헤드라이너 라인업에 이름을 올렸다. 1991년 미국에서 시작된 롤라팔루자는 남미, 유럽, 아시아 등지로 확장된 대표적인 글로벌 페스티벌이다.
-
"하이브, 3Q 컨센서스 부합 예상…영업익 1697억"-한투
한국투자증권이 22일 하이브의 3분기 영업이익 추정치로 1697억원을 제시했다. 전년동기 대비 흑자전환해 컨센서스에 부합할 것이란 전망이다. 분기 매출은 전년동기 대비 100. 9% 증가한 1조4600억원으로 추정했다. 투자의견은 '매수'를 유지하고 목표주가는 기존 대비 18. 2% 낮은 27만원으로 하향했다. 정호윤 한국투자증권 연구원은 "음반원 매출은 전년동기 대비 47. 8% 증가한 2805억원으로 코르티스와 엔팀, 엔하이픈 등 저연차 아티스트들이 좋은 성과를 거두며 비교적 호실적을 기록했다"고 밝혔다. 이어 "콘서트 매출액은 전년동기 대비 181. 0% 증가한 6885억원 전분기대비 소폭(6. 3%) 증가가 예상된다"며 "BTS는 3분기에도 2분기와 동일한 24회의 공연을 진행했고, 코르티스와 아일릿 등 저연차 아티스트들의 투어가 시작됐기 때문"이라고 했다. 정 연구원은 또 "MD 매출액은 전년동기 대비 95. 0% 증가한 3283억원으로 추정한다"며 "투어 확대로 MD 매출 또한 긍정적이었고, 콜라보 상품들에 대한 팬들의 반응 또한 긍정적"이라고 밝혔다.
-
에스엠, 소녀시대 20주년에 신인 보이그룹 데뷔…목표가 9%↑
에스엠이 주요 소속 가수들의 투어 재개와 신인 데뷔 기대감에 힘입어 내년 실적이 성장할 것이라는 분석이 나왔다. 임도영 다올투자증권 연구원은 20일 리포트에서 "에스엠에 대한 투자의견 Buy(매수)를 유지하며 적정주가를 12만원으로 상향조정"한다며 "2027년 본업 중심의 성장 가시성이 가장 높은 데다, 최근 업종 주가가 펀더멘털에 따른 개선보다는 가파른 디레이팅을 겪었던 만큼 시장 변동성 속 방어적 매력이 부각될 것"이라고 밝혔다. 임 연구원은 "빠르면 연말, 늦어도 2027년 초 신인 보이그룹 데뷔가 예상되며, 라이즈·NCT위시도 규모를 확대해 투어를 재개할 예정"이라며 "소녀시대 20주년 활동 확정 및 엑소 15주년 투어도 개최될 가능성이 높다"고 판단했다. 그러면서 "하츠투하츠 지난 8월 일본 데뷔에서 준수한 판매량을 기록하면서 일본 내 첫 팬미팅을 아레나로 개최할 예정"이라며 "RUDE! 이후 북미 지역 반응에 더해 아시아 중심의 팬덤도 공고히 구축하고 있어 2027년에는 첫 투어 개최도 가능할 전망이다"고 했다.
-
[여의도 투자본부 1부] '하이브,파마리서치' 명예의 전당 갈 종목은?
▶▶▶ 투자의 참견 ▶ 제시카 어드바이저 제시카 PICK ▶하이브(총점 13점) *15점 만점 -기관· 외국인 쌍끌이 매수세 ▶엘앤씨바이오(총점 12점) *15점 만점 -‘리투오’ 해외시장 확대 실적 성장 기대 ▶ 황태규 어드바이저 황태규 PICK ▶HPSP (총점 11점) *15점 만점 -반도체 소부장 섹터 수급 개선세 ▶파마리서치 (총점 13점) *15점 만점 -유럽 의료기기 수출 확대 ▶▶▶ 최종 PICK 종목 ▶ 제시카 어드바이저 하이브(352820) -당일 iM증권 Buy(유지) 보고서 발행 -공연부문, 오프라인 활동 확대로 매출 큰 폭 증가 -기관· 외국인 쌍끌이 매수세 ▶ 황태규 어드바이저 파마리서치(214450) -유럽 의료기기 수출 확대, 미국 화장품 유통망 확장 -2Q 영업이익률 37. 2%, 역대 최대 실적 경신 -외국인· 기관 수급 교체 시점, 주가 반등 구간 발생 시청 방법 ▶ 머니투데이방송 홈페이지 ▶ 유튜브 MTN 머니투데이방송 공식 채널 (☞ MTN 또는 머니투데이방송 검색) ▶ 케이블TV 및 Btv 152번, GENIEtv 181번, U tv 163번, 스카이라이프 152번 ▶ Wavve, 쿠팡플레이, 네이버 TV, 카카오TV 주혁 머니투데이방송 MTN PD
-
하이브, 저연차 아티스트 공연수익 기대…업종내 최선호주 유지-iM증권
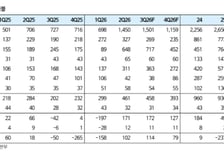
iM증권은 하이브에 대해 저연차 아티스트의 공연 수익성이 확인될 경우 실적 추정치 상향이 가능하고, 실제 실적이 발표되는 전후로 저가 매수세가 유입될 수 있다고 16일 밝혔다. 이어 하이브를 업종 내 최선호주로 제시하고, 투자의견은 매수로 유지한다고 했다. 다만 업종 전반의 밸류에이션 하락을 반영해 목표주가는 33만원에서 29만원으로 하향 조정했다. iM증권에 따르면 올해 3분기 하이브의 매출액은 전년동기대비 106% 증가한 1조5000억원, 영업이익은 흑자전환한 1722억원 등으로 추정된다. iM증권은 BTS 월드투어가 북미에서 16회, 유럽에서 8회 진행되고, ENHYPEN, KATSEYE, CORTIS 등 저연차 그룹의 서구권 투어가 본격화해 관객 수 기준 서구권 비중이 처음으로 70%를 상회했다는 분석이다. 황지원 iM증권 연구원은 "대부분의 아티스트가 투어를 재개하면서 300만명에 근접한 역대 분기 최대 모객수를 기록한 것으로 파악된다"며 "달러 약세에도 서구권의 높은 물가 수준을 감안하면 공연 및 MD·라이선싱 매출은 사상 최대치를 경신할 전망"이라고 말했다.
-
주가 누르기 막고 개미 돕지만…"인수 장벽 될 수도" K베어허그 줄타기
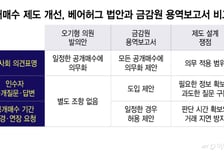
━[단독]베어허그도 과하면 독?…주주 보호와 거래 지연 사이━ -이사회 설명책임 강화하되 질문·기간 연장 남용 경계…日 지침도 과도한 정보 요구에 제동 '한국형 베어허그제' 입법 과정에서 대상회사의 공개질문·기간 연장 요청 권한을 어디까지 허용할지가 쟁점으로 떠올랐다. 금융감독원 용역보고서는 주주 판단을 돕기 위해 이를 제안했지만, 일본 등 해외에서는 정보 요구가 인수를 막는 수단으로 변질될 수 있다는 경고가 나왔다. ◆ 설명할 책임과 시간 끌 권한은 달라…질문·연장 요건이 쟁점 14일 국회 정무위원회 소속 박홍배 더불어민주당 의원실을 통해 입수한 금감원의 '최근 경영권 분쟁 관련 제도 개선방안' 용역보고서는 공개매수 제도 개선의 취지를 주주의 '정보에 기한 결정'을 촉진하는 데 뒀다. 이사회의 입장과 판단 근거를 공개해 주주가 공개매수에 응할지 스스로 결정하도록 돕겠다는 것이다. 한국형 베어허그 입법의 핵심인 이사회 의견표명 의무화도 이 같은 방향과 맞닿는다. 다만 이사회가 주주에게 설명할 책임을 지는 것과 인수자에게 정보를 요구하거나 거래 일정을 늘릴 수 있도록 하는 것은 구분해서 살펴볼 문제다.
-
[단독]한국판 베어허그제 도입 본격화…금감원 용역보고서 '인수자 공개답변'까지 제안
정부·여당이 '한국형 베어허그제' 도입을 위한 연내 입법을 추진하는 가운데 금융감독원 용역보고서에 공개매수에 대한 이사회 의견표명 의무화에 더해 인수자의 공개답변까지 요구하는 방안이 담긴 것으로 확인됐다. 현재 발의된 법안과 보고서 모두 이사회가 인수 제안을 검토하고 주주에게 입장을 밝히도록 한다는 점에서 방향이 같다. 보고서는 여기에 대상회사의 공개질문과 공개매수자의 답변, 일정한 경우 공개매수기간 변경·연장 요청까지 제안해 앞으로 입법 논의에 반영될지 주목된다. 14일 국회 정무위원회 소속 박홍배 더불어민주당 의원실을 통해 머니투데이가 입수한 금감원의 '최근 경영권 분쟁 관련 제도 개선방안' 용역보고서에는 이 같은 공개매수제 개선안이 포함돼 있다. 보고서는 자본시장연구원이 지난해 11월 금감원에 제출한 것으로, 총 142쪽 분량이다. 경영권 분쟁 관련 제도를 검토하면서 공개매수 과정의 정보공개와 이사회 역할을 다뤘다. 보고서의 제안은 오기형 더불어민주당 K자본시장특별위원장이 지난달 3일 대표발의한 '자본시장과 금융투자업에 관한 법률 일부개정법률안'과 직접 맞닿는다.
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.