

IBK투자증권은 HD현대중공업(479,000원 0%)에 대해 연간 수주 목표를 초과 달성했다며 매수투자 의견과 함께 목표주가를 기존 81만6000원에서 84만원으로 상향조정한다고 15일 밝혔다.
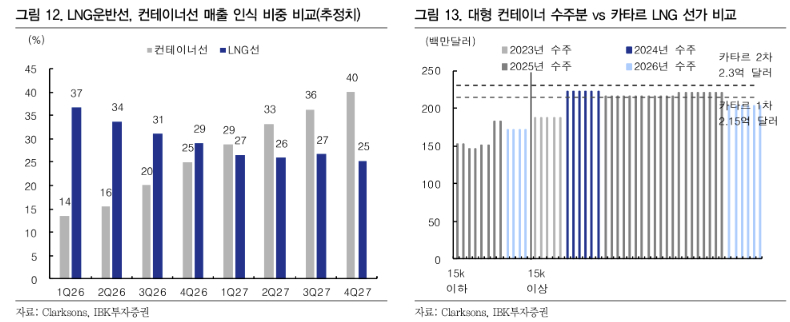
IBK투자증권에 따르면 HD현대중공업의 올해 매출액은 전년동기대비 40.2% 증가한 24조6418억원, 영업이익은 95.9% 늘어난 3조9919억원을 기록할 전망이다. 올해 상선 매출에서 2024년 이후 수주한 물량의 매출 인식 비중은 56.4%를 기록, 전년 대비 32.9%포인트 상승할 것으로 추정된다. IBK투자증권은 HD현대미포와의 합병 효과가 수익으로 인식되는 가운데 2024년 이후 수주 물량의 매출 인식이 본격화할 것으로 봤다.
IBK투자증권은 또 현재 미국산 LPG는 호르무즈 해협 폐쇄로 인한 에너지 공급망 교란으로 희망봉을 경유해 아시아로 이동하고 있다고 분석했다. 이에 따라 운임이 급등했고 VLGC(대형 가스 운반선) 발주도 강세를 보이고 있다. IBK투자증권은 공급망 교란이 해소되더라도 이번 사이클은 장기화할 것으로 예상했다.
장성호 IBK투자증권 연구원은 "인도, 중국 등 아시아 국가들의 미국산 LPG 수입 확대 가능성이 있다"며 "파나마 운하 신갑문의 혼잡도 구조적 증가로 VLGC의 희망봉 경유 빈도도 늘어날 수 있다"고 말했다.
장 연구원은 또 "기존의 수주를 바탕으로 2028년까지 실적 성장 가시성이 높아진 가운데 LPG운반선과 힘센엔진(발전용 중속엔진 브랜드)의 수요 확대가 수주로 이어지기 시작했다"며 "상선과 엔진의 올해 연간 수주 목표는 이미 초과 달성했지만 아직 받아야 할 수주가 많은 것으로 판단한다"고 했다.