

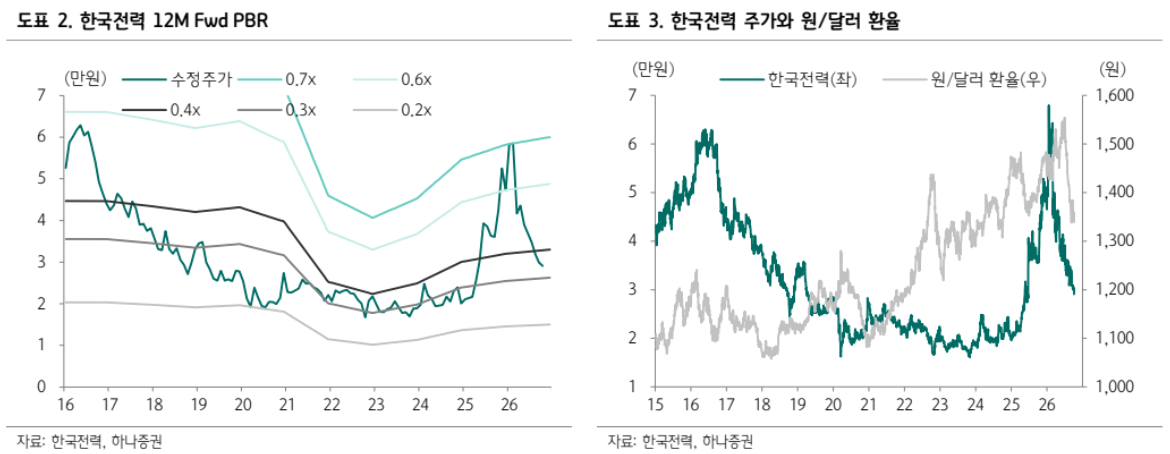
하나증권은 한국전력(29,100원 ▼950 -3.16%)에 대해 목표주가를 4만원으로 기존 대비 11.1% 하향 조정한다고 12일 밝혔다. 원가부담이 있고 전기요금 인하가 예상되는 데다 규제 영향에 따른 이익 감소도 중장기 실적에 부담이라는 입장이다.
하나증권에 따르면 한국전력의 3분기 매출액은 27조6000억원으로 전년 대비 61억원 감소할 전망이다. 전력판매수익은 산업용 수요 감소와 판매단가 하락으로 매출은 역성장 구간에 진입했고 이런 기조는 내년에도 계속될 것이란 관측이다. 3분기 영업이익은 3조1000억원으로 전년대비 45.5% 감소할 것으로 봤다.
하나증권은 또 한국전력의 10월 평일 기준 육지 SMP(전력도매가격)가 110원/kWh 내외 수준을 유지 중이라고 분석했다. 낮은 SMP가 지속되는 기간만큼 4분기 실적도 3분기처럼 개선 여력이 확대되기 때문에 일별 SMP 추이에 관심을 가질 필요가 있다고 했다. 10월 발전용 천연가스 가격은 9월보다 1.1% 상승했다는 점에서 LNG 단가는 9월과 유사한 수준으로 추정했다. 하나증권은 이례적 현상에서 벗어나 정상화되면 SMP는 150원/kWh 이상으로 곧장 상승할 것이고 이에 따라 4분기 실적은 적자로 전환될 가능성이 높다고 평가했다.
유재선 하나증권 연구원은 "환율 하락에도 유연탄과 LNG 가격이 강세를 보임에 따라 장기 원가 부담은 가중되는 모습이다"며 "지역별 SMP 시행과 민간발전사 매출 축소를 통한 비용 만회 여력이 제한적인 점에서 규제 영향에 따른 이익 감소가 장기 실적에 부담이 될 전망"이라고 말했다.