

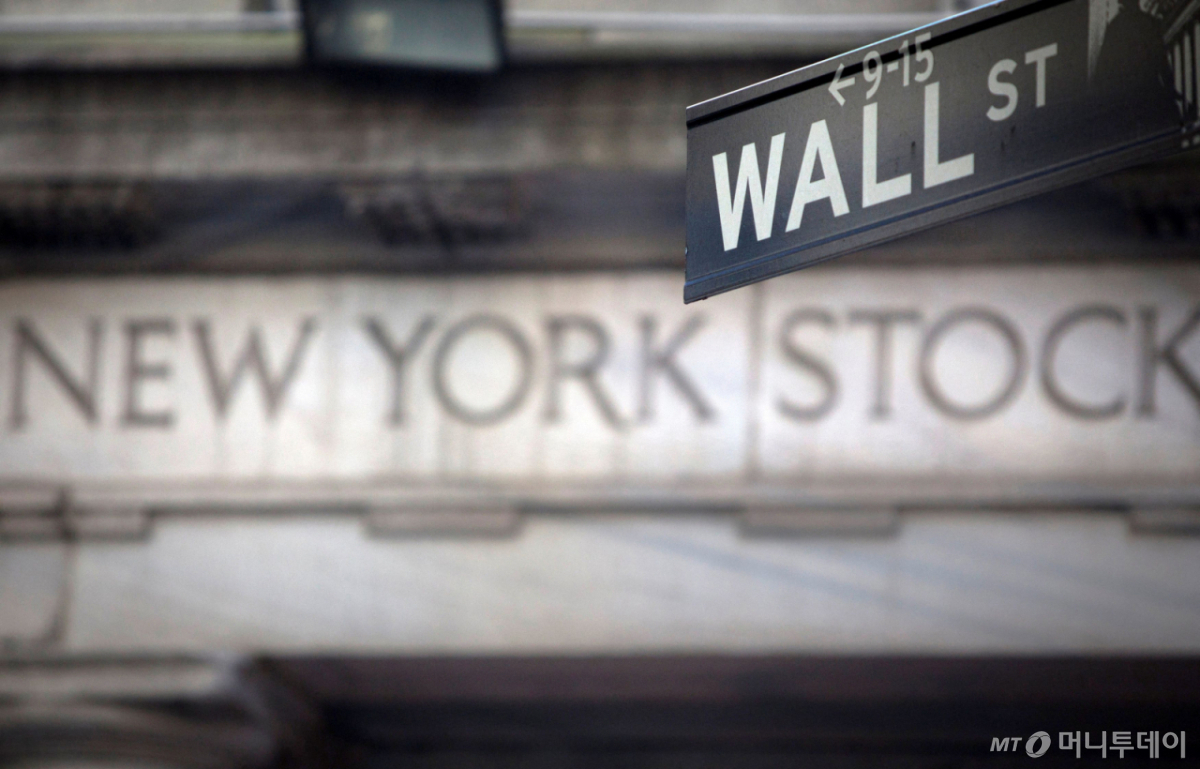
미국 국채 10년물 금리가 14일(현지시간) 장중 5%를 넘어섰다. 인플레이션 재가속 우려와 국제유가 급등이 겹친 결과다. 시장에선 미국 중앙은행 연방준비제도(Fed·연준)가 오는 16일 연방공개시장위원회(FOMC)에서 3년여 만에 기준금리를 인상할 것이라는 시나리오를 기정사실화하는 분위기다.
이날 뉴욕 채권시장에서 10년 만기 미 국채 금리는 장중 5.017%로 2023년 10월 이후 처음으로 5%를 넘어섰다. 3년 전엔 연준의 고금리 정책 전망이 국채 금리를 끌어올렸던 것과 달리 이번 금리 상승은 연준의 정책 변화뿐 아니라 국제유가 급등에 따른 인플레이션 우려, 미국의 대규모 재정적자, 국채 공급 부담 등이 복합적으로 반영된 결과로 풀이된다. 연준의 '피벗'(통화정책 전환) 여부를 넘어 시장이 스스로 별도의 가격표를 붙이기 시작했다는 의미다.
미 국채 10년물 금리는 사실상 세계 경제의 기준금리 역할을 한다. 주택담보대출과 회사채, 기업의 투자비용뿐 아니라 주식 할인율에도 영향을 미친다. 10년물 금리가 5%에 올라서면 투자자 입장에서는 굳이 높은 변동성을 감수하며 주식을 보유할 필요가 줄어든다. 로이터 통신은 이날 10년물 금리 5% 돌파가 주식시장에도 중요한 변곡점이 될 수 있다고 분석했다.
미 국채 금리 상승과 맞물려 연준의 금리인상 전망은 높아질대로 높아진 상황이다. 시카고상품거래소 페드워치에 따르면 9월 FOMC에서 기준금리가 현재 3.50~3.75%에서 0.25%포인트 인상될 가능성을 연방금리선물시장에서 이날 90% 이상으로 반영했다. 지난주 초까지만 해도 70%를 밑돌던 인상 전망이 지난 11일 8월 소비자물가지수(CPI) 이후 급등했다. 2023년 7월 이후 3년 2개월만의 기준금리 인상을 기정사실로 보는 셈이다.
인플레이션 지표가 연준의 선택지를 좁혔다. 미국의 8월 CPI는 전달 대비 0.4%, 전년 동월 대비 3.4% 상승했다. 변동성이 큰 식품과 에너지를 제외한 근원 CPI도 전월 대비 0.3% 올라 시장 예상치 0.2%를 웃돌았다. 앞서 발표된 생산자물가지수(PPI) 역시 예상보다 강한 상승세를 나타냈다. 여기에 브렌트유와 미국 서부텍사스산 원유가 이달 들어 배럴당 100달러를 웃도는 등 중동발 에너지 공급 충격이 이어지면서 물가가 다시 고착화될 수 있다는 우려도 커졌다.
시장에서는 기준금리 인상 자체보다 연준이 향후 어떤 경로를 제시할지가 더 관건이라는 얘기까지 나온다. 로이터 통신이 경제 전문가 101명을 대상으로 실시한 조사에서는 응답자의 85%(86명)가 9월 금리인상을 예상한 데 더해 응답자 70명 가운데 37명은 연준이 내년 3월까지 최소 한차례 더 금리를 올릴 것으로 내다봤다. 금리선물시장에선 내년 7월까지 연준이 금리를 네차례 인상할 가능성까지 열어두고 있다. 다이앤 스웡크 KPMG 수석 이코노미스트는 "0.25%포인트 인상은 마지막이 아니라 시작일 수 있다"고 말했다.
연준이 금리인상에 착수할 경우 도널드 트럼프 대통령과의 충돌은 불가피하다. 트럼프 대통령은 전날 아일랜드 방문 도중 취재진과 만나 "연준이 경제지표나 내부 공식과 상관없이 금리를 내려야 한다"며 연준이 금리를 내리지 않으면 미국을 상대로 무역흑자를 내는 국가에 대해 무역제한 조치를 취할 수 있다고 언급했다.
독자들의 PICK!
트럼프 대통령 입장에서 오는 11월3일 중간선거를 앞두고 금리가 오르는 것은 물가 상승과 함께 어떻게든 피하고 싶은 상황이다. 금리를 올리면 물가 억제에는 도움이 되지만 당장 주택담보대출과 자동차 할부, 기업 대출 금리가 높아지기 때문이다. 중간선거를 앞두고 워시 의장과 트럼프 대통령의 '허니문'이 끝날 수 있다는 얘기가 나오는 이유다.
역설적으로 시장의 최대 리스크는 연준이 이달 기준금리를 올리지 않는 것이라는 분석도 나온다. 시장에서 90%가 넘는 인상 가능성이 채권·주식 가격에 반영된 상황에서 연준이 동결을 결정할 경우 시장 변동성이 더 확대될 우려가 적잖다. 통상적으로는 시장 예상과 달리 금리가 동결될 경우 국채 금리가 급락하고 주식시장이 반등하는 숏커버링 랠리가 나타나는 게 일반적이지만 이번엔 연준의 물가 대응 의지가 약하다는 신호로 해석되면서 오히려 장기 국채 금리가 튀어오를 가능성을 배제할 수 없다. 시장의 물가 불안이 커지면서 투자자들이 장기 국채를 보유하는 대가로 더 높은 금리를 요구할 수 있다는 것이다.
스콧 앤더슨 BMO캐피털마켓 수석 이코노미스트는 "이달 금리 결정에는 연준의 물가 대응 능력에 대한 신뢰가 걸려 있다"며 "인플레이션 재발 우려가 커지는 상황에서 연준이 머뭇거린다는 신호로 비칠 경우 향후 통화정책의 주도권을 시장에 빼앗길 수 있다"고 말했다.