# 최근 금융감독원에는 차량 할부금을 소액 미납했을 뿐인데 단기 연체정보가 개인신용평가회사(CB사)에 공유돼 신용점수가 하락했다는 민원이 접수됐다. 민원인은 단순 착오로 발생한 소액 미납까지 연체정보로 등록되는 것은 불합리하다고 호소했다.
앞으로는 소액으로 시작한 미납이 연체이자 등으로 며칠 뒤 10만원을 넘었다는 이유만으로 단기 연체정보가 공유되는 일이 줄어든다. 금융감독원이 소비자의 착오로 발생한 연체까지 신용평가에 반영되는 사례를 줄이기 위해 등록 기준을 손질하면서다.
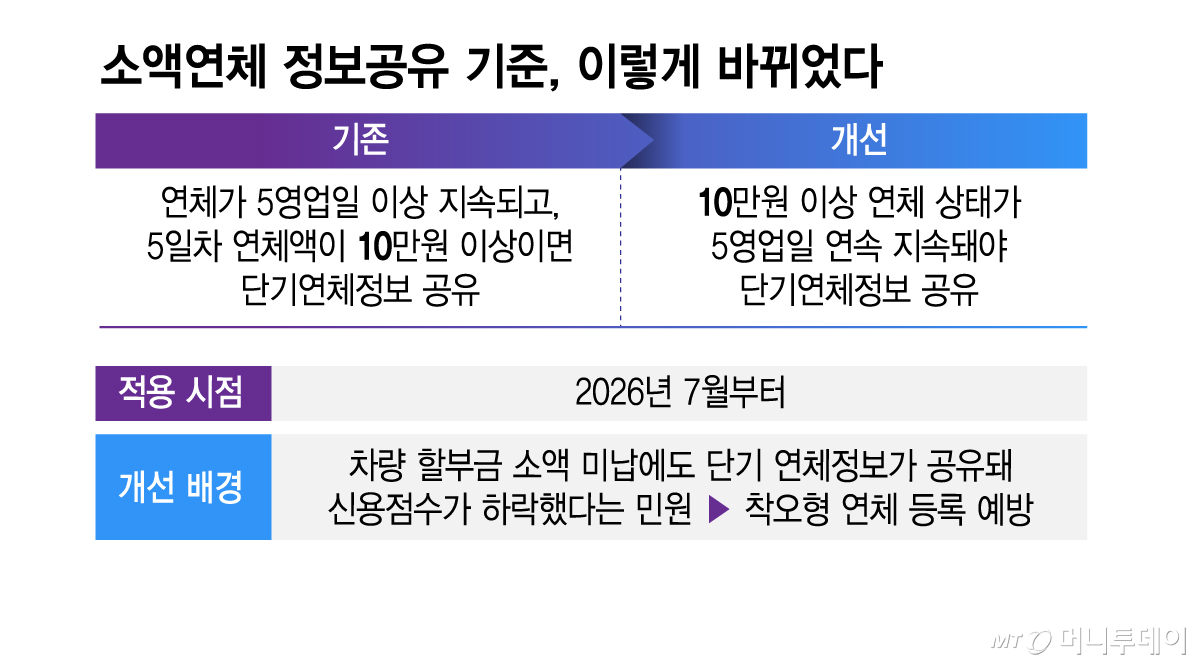
26일 금감원에 따르면 개인신용평가회사(CB사)의 단기연체정보 등록 기준은 지난 7월부터 '10만원 이상을 5영업일 연속 연체한 경우'로 변경됐다. CB사는 금융회사 등으로부터 개인의 대출과 카드 이용, 연체 등 신용정보를 제공받아 개인의 신용도를 평가하고 금융사에 정보를 전달한다.
기존 기준에서는 처음 미납한 금액이 10만원보다 적더라도 연체가 5영업일 이상 이어지고 5영업일째에 연체액이 10만원 이상이면 단기 연체정보가 공유될 수 있었다. 금감원은 이런 방식이 소비자의 착오로 발생한 소액연체까지 신용정보에 등록되는 사례를 만들 수 있다고 봤다.
지난 7월부터는 기준이 달라졌다. 연체금액 자체가 10만원 이상인 상태로 5영업일이 연속돼야 단기 연체정보가 공유된다. 예컨대 처음에는 5만원을 연체하다가 이후 미납액이 10만원을 넘었다면 최초 연체일부터 기간을 계산하는 것이 아니라 10만원 이상이 된 시점부터 5영업일을 따지는 방식이다.
차이는 작아 보이지만 신용점수에는 적지 않은 영향을 줄 수 있다. 기존에는 연체 첫날 금액이 소액이어도 5영업일째 10만원을 넘으면 정보가 공유될 수 있었지만 앞으로는 '10만원 이상'과 '5영업일 연속'이라는 두 조건을 모두 충족해야 한다. 금감원은 이를 통해 소비자의 착오형 연체가 신용정보에 등록되는 사례를 예방한다는 방침이다.
이번 변경은 CB사에 공유되는 단기연체정보의 등록 기준을 바꾼 것이다. 납부기한이 지나 발생한 미납 자체가 없어지거나 채무 상환기한이 연장되는 것은 아니다. 연체액이 10만원 이상인 상태로 5영업일 넘게 이어지면 종전과 마찬가지로 정보가 공유될 수 있다.
독자들의 PICK!
자동이체 계좌의 잔액 부족이나 납부일 착오처럼 의도하지 않은 미납이라도 장기간 방치하면 신용정보에 영향을 미칠 수 있다. 단기연체정보가 공유되면 카드정지, 대출거절 및 금리인상, 신용점수 하락 등 금융거래 때 신용상 불이익이 발생한다. 특히 해당 채무가 상환돼 단기연체정보가 해제돼도 그 기록은 일정 기간 삭제되지 않고 활용된다.