[오늘의포인트]
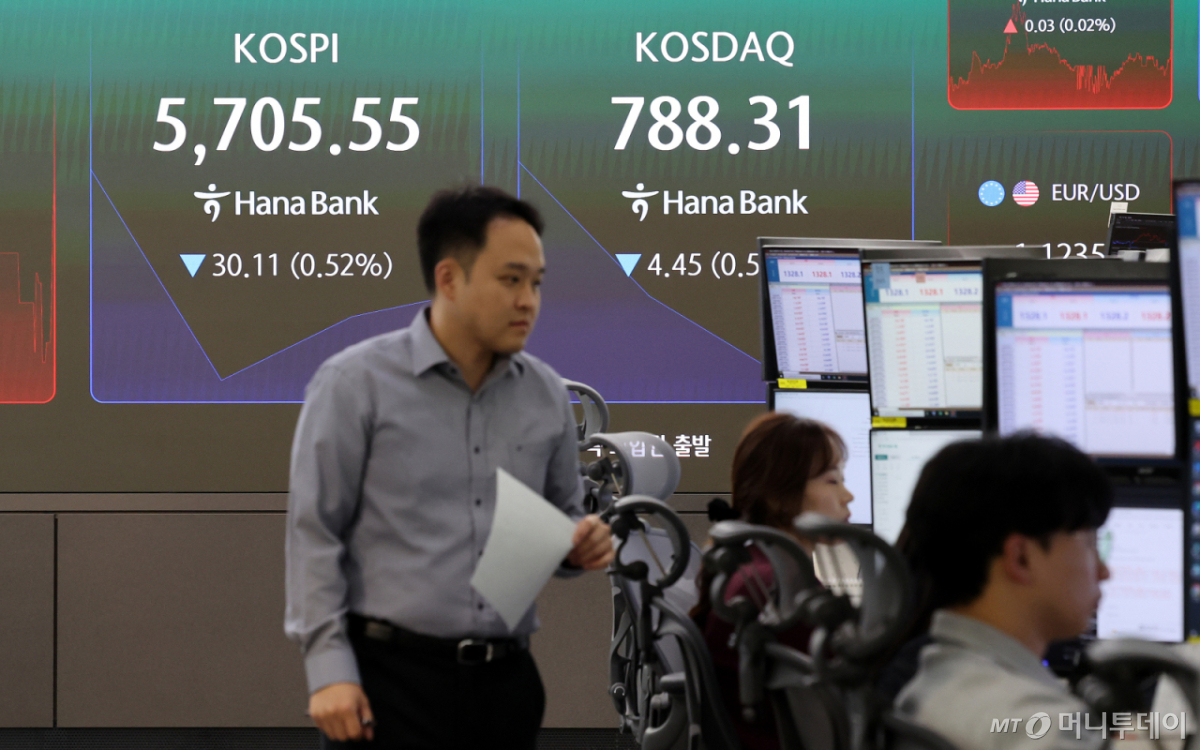
국내 건설주가 22일 오전 증시 약세와 엇갈린 업종 강세에 돌입했다. 삼성E&A(55,400원 ▲7,700 +16.14%)의 3분기 실적이 예상치를 큰 폭으로 웃돌면서 업종 매수세를 유도했다.
이날 오전 11시 한국거래소에서 KRX 건설지수는 전 거래일 대비 59.11포인트(5.03%) 오른 1234.55로 업종지수 상승률 선두를 차지했다. 장중 최고치는 71.47포인트(6.08%) 오른 1246.91이다.
삼성E&A가 전일 대비 7900원(16.56%) 오른 5만5600원에 거래되며 지수 상승을 견인하고 있다. DL이앤씨(58,500원 ▲600 +1.04%)·LS마린솔루션(29,650원 ▲1,750 +6.27%)는 3%대, 현대건설(93,000원 ▲500 +0.54%)·GS건설(29,400원 0%)은 2%대, HDC(20,950원 ▲100 +0.48%)는 1%대 강세를 보인다.
김석환 미래에셋증권 연구원은 장중 보고서에서 "건설업에 대한 실적개선 기대가 확산했다"며 "해외 인프라 사업 수익성 개선이 확인되며 이익성장을 둘러싼 기대감이 높아졌다"고 밝혔다.
삼성E&A는 3분기 연결 매출 2조9105억원, 영업이익 5006억원을 기록했다고 잠정 공시했다. 전년동기 대비 매출이 45.8%, 영업익이 183.6% 늘면서 에프앤가이드 집계 컨센서스(매출 2조7700억·영업익 2520억)을 상회한 것으로 나타났다.
뒤따른 주주환원 소식은 주가 탄력을 더했다. 삼성E&A는 이날 이사회에서 오는 23일부터 내년 1월22일까지 7800억원어치 자사주를 장내매수로 취득, 전일 종가 기준 6900억원어치를 소각하고 나머지를 임직원 상여 등에 활용키로 결정했다고 공시했다.
대형 화공·첨단산업 프로젝트의 매출 기여도가 높아진 데다 프로젝트 원가관리와 기술 기반 업무혁신으로 수익성이 개선됐다고 삼성E&A는 설명했다. 수주잔고는 3분기 말 기준 27조2000억원으로 지난해 매출(9조원)의 3년치에 달한 것으로 집계됐다.
삼성E&A는 올해 자체 실적목표도 상향하면서 증시 기대감을 키웠다. 이날 정정공시한 연간 실적전망은 매출 11조원, 영업이익 1조4000억원으로 연초 대비 각각 10.0%, 75.0% 높아졌다. 수주 전망치는 19조원으로 58.3% 급증했다.
독자들의 PICK
지금 1,624명 읽는 중
이날 시장 일각에선 정부발 주택공급 메시지도 이날 건설업종 강세배경으로 거론됐다. 건설업계 수익성이 주택시장 냉각 국면에 발목잡힌 가운데 투자심리를 완화하는 호재가 발생했다는 풀이다.
홍지선 국토교통부 장관은 전날 엑스(X)에 게시한 글에서 "근본 해법은 공급이다. 전월세 가격상승의 가장 큰 원인은 착공부진에 따른 입주물량 감소"라며 "내년 말까지 수도권 공적주택 약 10만호가 입주한다. 20년 장기 민간임대와 보편형 공공임대도 늘려 오래 안심하고 살 수 있는 선택지를 넓히겠다"고 밝혔다.