


3사 누적 1.6조 8%↓… 채권금리 급등에 '비이자' 발목
BNK 순익 19.2% 급감… JB 2.9% ↑ 역대 최대 실적
사상 최대이익을 거둔 대형금융지주와 달리 지방금융지주 3사의 올해 3분기 누적순이익은 지난해보다 8% 넘게 감소했다.
기업대출 확대에 힘입어 이자이익은 늘었지만 채권금리 상승과 금융시장 변동성 확대로 비이자이익이 부진했던 영향이 크다. 특히 BNK금융지주는 시장기대치를 밑돌며 가장 큰 폭의 역성장을 기록했다. 반면 JB금융지주는 3사 중 유일하게 순이익을 늘리며 역대 최대실적을 냈다.
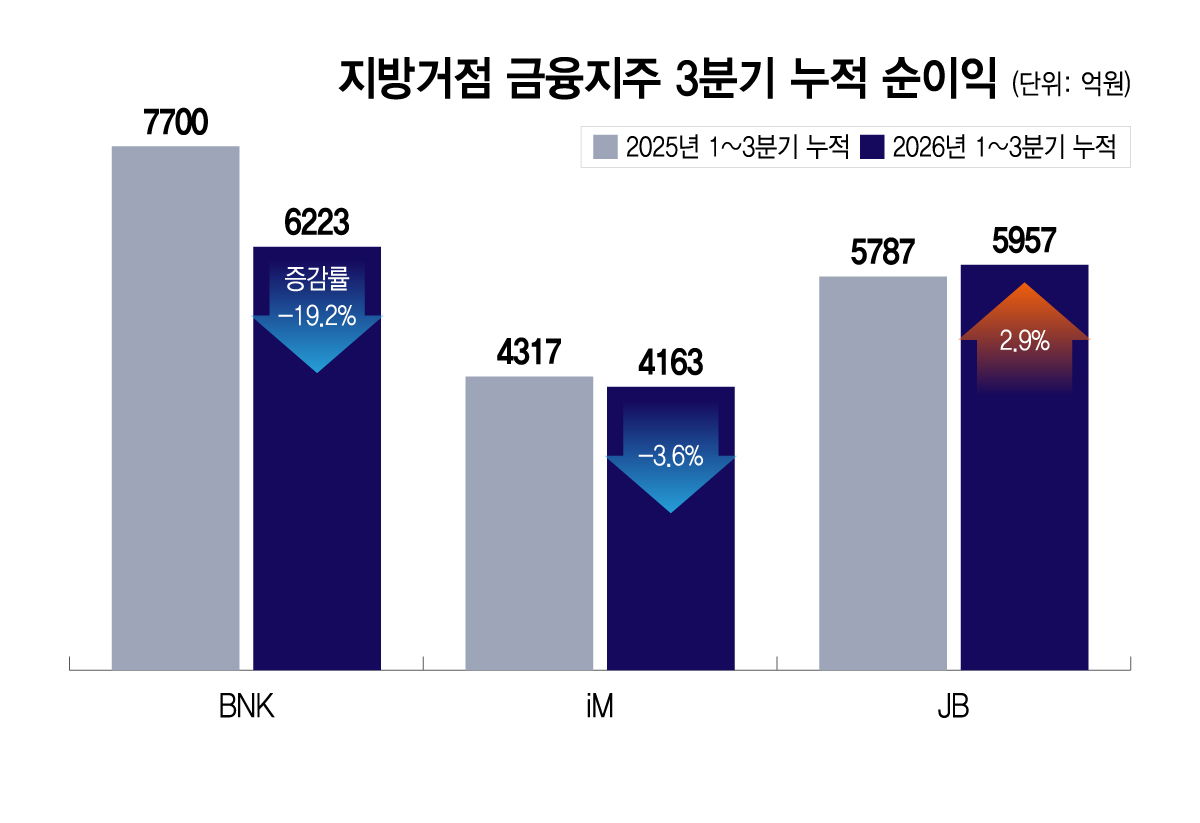
27일 금융권에 따르면 BNK·iM·JB금융 금융지주 3사의 올해 1~3분기 누적순이익 합계는 전년 동기 대비 8.2% 감소한 1조6343억원으로 집계됐다.
JB금융은 2.9% 성장한 5957억원을 기록했다. 누적순이익이 사상 최고치를 기록해 3사 중 유일하게 순익성장에 성공했다. 반면 두 회사는 이익이 1년 전보다 뒷걸음질쳤다. BNK금융은 해당 기간 순이익이 6223억원으로 1년 전보다 19.2% 감소했다. 3사 가운데 순이익은 가장 많지만 감소폭이 가장 컸다. iM금융은 3.6% 감소한 4163억으로 시장기대치를 하회했다.
실적이 부진한 배경으론 비이자이익이 지목된다. 증시부진과 더불어 채권금리 급등으로 유가증권 및 파생상품 관련 이익이 대폭 줄었다. BNK금융의 경우 이자이익은 4.7% 성장한 반면 비이자이익이 16.5% 뒷걸음질했다. 유가증권 및 파생상품 관련 이익이 대폭 감소한 점이 뼈아팠다. 보유 주식·채권 등에서 평가손실이 발생하고 대출채권 매각이익이 줄었다. 상반기에 승승장구하던 BNK투자증권과 BNK자산운용이 부진했다. 증권은 318% 이익이 줄었고 운용은 3분기 들어 적자로 전환했다.
iM금융의 비이자이익은 3420억원으로 전년 동기 대비 0.3% 증가하는 데 그쳤다. 주식투자 관련 수수료이익이 은행과 증권에서 각각 73%, 23% 늘었음에도 트레이딩 관련 이익이 줄어든 탓이다.
유일하게 순이익 성장을 이룬 JB금융 역시 비이자이익이 줄었다. 비이자이익은 1479억원으로 27.9% 감소했다. 리스이익과 유가증권 관련 이익이 각각 25.6%, 21.7% 줄었다. 같은 기간 외환파생상품 관련 이익도 12.2% 퇴보했다.
비경상적 비용부담도 실적에 영향을 미쳤다. 정기상여금이 통상임금에 포함된 데 따른 인건비 부담과 교육세 인상 등이 비용증가 요인으로 작용했다. 신용보증기금 및 주택금융신용보증기금 출연료와 예금보험료 부담도 수익성을 압박했다.
반면 3사의 이자이익은 모두 견고한 성장세를 보였다. NIM(순이자마진) 하락에도 불구하고 기업대출을 중심으로 대출자산을 확대하면서 이자이익을 방어한 결과다. JB금융의 누적이자이익은 9.5% 늘어 가장 높은 성장률을 기록했다. 비이자이익 부진에도 순익성장을 달성한 배경으로 꼽힌다. BNK금융과 iM금융의 누적이자이익은 전년 동기 대비 각각 4.7%, 5.6% 증가했다.

