


[MT리포트]헛바퀴 도는 실손보험 세대교체④
비필수적인 의료의 과다 이용을 막기 위해 5세대 실손의료보험이 지난 5월에 출시되고 다음달에는 5세대 실손 전환시 인센티브 제도(계약전환 할인)가 첫 시행될 예정이지만, 이는 실손보험 구조개혁의 근본 대책이 되지 못한다는 지적이 나온다.
약관변경이 불가능한 옛 실손(1·2세대) 계약 가운데 비필수 의료 이용량이 비정상적으로 많은 일부 계약자만이라도 의료 이용량에 맞게 갱신 보험료를 인상하거나 5세대로 강제 전환을 해야 한다는 주장이다. 결국 구조개혁을 위해선, '5세대 갈아타기'가 이닌 정부의 결단이 필요하다는 것이다.
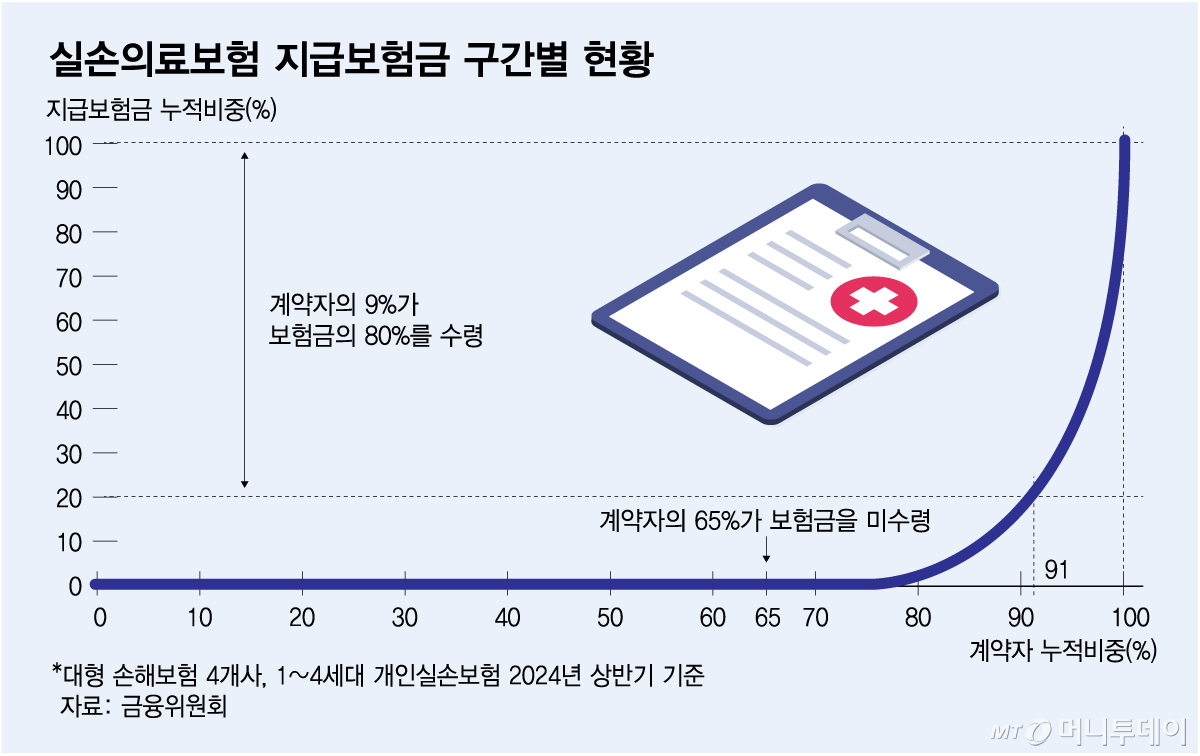
27일 금융당국과 보험업계에 따르면 지난해 연간 지급된 실손보험금은 17조원에 달한다. 이 가운데 약 80%는 전체 보험계약자의 9%에게 지급됐다. 계약자의 65%는 보험료를 내기만 하고 보험금은 받지 않았다. '아픈' 소수의 사람들이 병의원을 안심하고 다닐 수 있도록 보장한다는 점에서 상위 9%의 80% 보험금 수령 자체는 나쁘다고 할 수 없다.
다만 지급보험금의 대부분은 암·뇌심혈관 등 중증질환(2조6000억원) 보다는 도수치료 등 근골격계 질환(2조7000억원)으로 새고 있다. 과잉 사용 우려가 있는 영양제 등 비급여주사제 보험금도 1조원을 넘었다. 비필수 치료를 위해 지급된 보험금이 비급여 기준으로 50% 가량을 점유해 실손보험 본래 취지와는 동떨어져 있다.
약관변경이 원천적으로 불가능한 1·2세대의 경우 자기 부담금이 사실상 없기 때문에 비급여 과잉진료의 '주범'으로 꼽힌다. 정부가 자기 부담금을 50% 높이고, 도수치료 등 비필수 의료를 보장하지 않는 5세대 실손을 내놓은 이유다.
다만 1·2세대 실손 문제 해결을 위해선 한시적인 갈아타기 '인센티브'가 아니라 위험률에 맞게 보험료를 적정하게 올리도록 가격 규제를 풀어야 한다는 지적이 나온다.
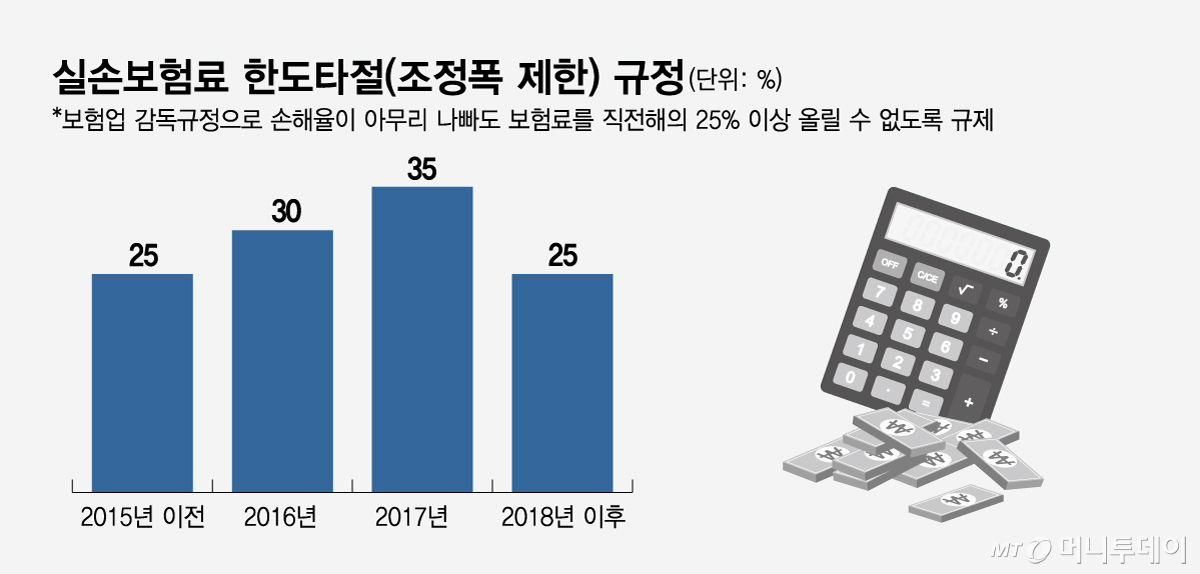
보험업 감독규정에는 실손 보험료를 직전의 25% 이내에서만 내리거나 올릴 수 있도록(한도타절) 했다. 보험업계에선 비필수 의료이용량이 많은 상위 5~10%의 일부 계약자만이라도 위험률에 상승해 25% 이상 보험료를 올리고 대신 나머지 90~95% 계약자의 보험료는 낮추는 특단의 조치가 필요하다고 말한다. 실제 금융당국은 지난 2016년 실손보험 한도타절 규제를 단계적으로 폐지하는 방안까지 발표한 적이 있었다.
보험업계 관계자는 "금융위가 갖고 있는 법적 권한에 따라 비필수 의료이용량이 많은 계약자를 5세대로 강제 계약전환하는 방안도 남아 있는 카드"라며 "결국 정부의 결단이 있어야 헛바퀴 돌고 있는 실손보험의 개혁이 효과를 거둘 것"이라고 말했다.


