

키움증권은 3일 시장 기대치를 상회하는 3분기 실적을 기록한 포스코퓨처엠(168,900원 ▲6,800 +4.19%)이 실적 성장을 지속할 것이라고 전망했다. 이에 목표주가 29만원과 투자의견 '매수'를 유지했다.
포스코퓨처엠의 3분기 영업이익은 전년 동기 대비 23% 증가한 821억원, 매출액은 5% 감소한 8348억원을 기록했다. 시장 컨센서스 영업이익 179억원을 큰 폭으로 상회했다.
권준수 키움증권 연구원은 "양극재의 경우 중국 공장 통관 이슈에 따른 판매 이연 효과, 고객사 재가동 등의 영향으로 증가했다"며 "음극재의 경우 주요 일본 고객사향 판매량 증가에도 불구하고 판가 하락으로 매출은 전분기 대비 소폭 하락했다. 수익성의 경우 음극재의 재고평가손실로 인한 수익성 악화에도 양극재의 판매량 증가 및 고객사 미이행 보상금과 기초소재 사업부의 이익 증가로 큰 폭의 실적 개선이 나타났다"고 설명했다.
4분기 실적도 성장할 것이란 전망이다. 키움증권은 포스코퓨처엠의 4분기 영업이익이 전년 동기 대비 흑자전환한 181억원, 매출액은 53% 증가한 8511억원을 기록할 것이라고 내다봤다.
권 연구원은 "양극재 사업부의 경우 리튬 가격 변동에 따른 ASP(평균판매단가) 하락에도 불구하고 중국 보조배터리용 신시장 출하량 증가와 LFP(리튬인산철) 출하 개시로 전 분기 대비 매출이 증가할 것으로 예상한다"며 "음극재 사업부도 일본 고객사향 판매 확대와 인조흑연 판매 재개로 매출이 증가할 것"이라고 말했다. 이어 "수익성의 경우 기존 일회성 보상금 제거 영향으로 전 분기 대비 감소할 것으로 예상한다"고 했다.
올해 연간 실적은 영업이익 1447억원으로 전년 대비 339% 증가하고, 매출액은 3조1000억원으로 6% 늘어날 것이란 분석이다.
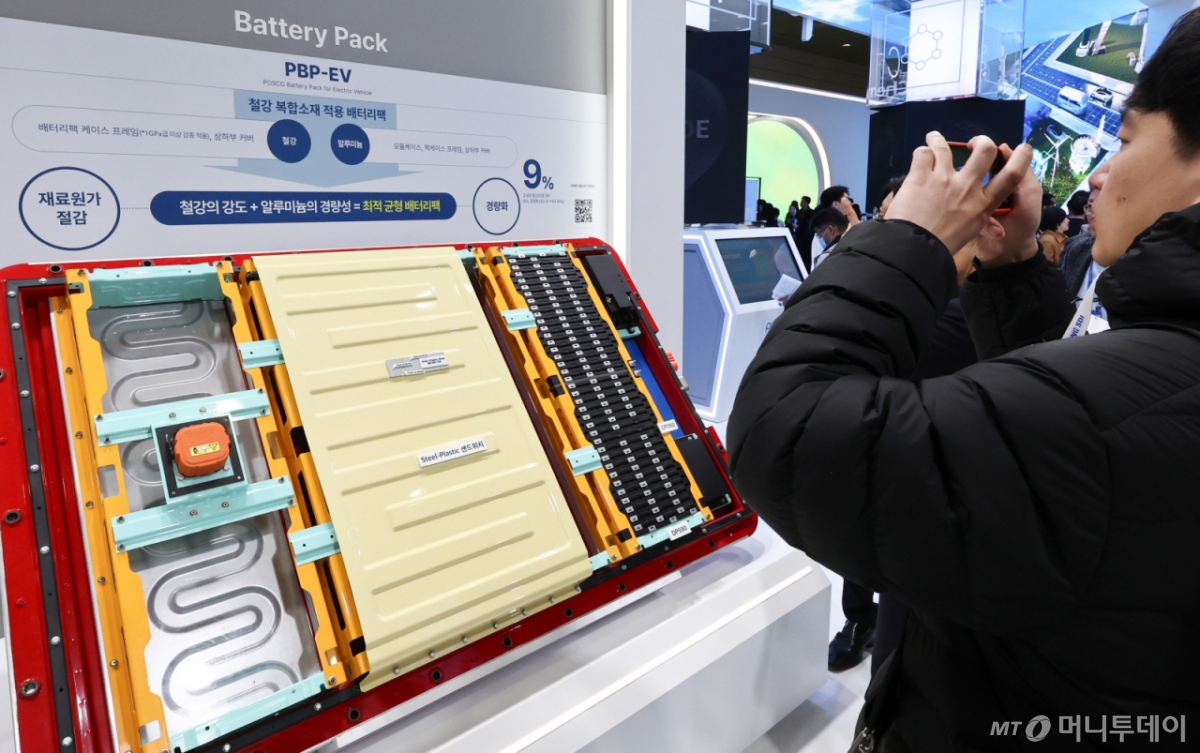
권 연구원은 "최근 국내 배터리 셀 3사로부터 LFP 양극재 수주(삼성SDI, SK온) 및 공급 협의(LG에너지솔루션)를 구체화하고 있는 단계로, LFP 양극재 공급을 위해 포항 공장의 한 개 라인(2만톤)을 이미 전환했으며, 내년 5월까지 추가 3개 라인의 전환을 통해 총 10만5000톤의 LFP 양극재 CAPA(생산능력)를 확보할 계획"이라고 설명했다.
독자들의 PICK
지금 10,129명 읽는 중
이어 "포스코퓨처엠은 기존 삼원계 라인전환을 통해 CapEx(설비투자) 절감 및 건설 기간 단축을 동시에 달성함으로써 LFP 양극재 시장에 빠르게 대응하고 있으며, 수요 확대 시에도 광양 양극재 공장 일부 라인 전환 및 합작사 오프테이크 물량을 통해 대응할 계획"이라고 말했다.
LFP 양극재 기대감 속 음극재 사업 가치에도 주목해야 한다는 분석이다. 권 연구원은 "단기적으로는 시장이 LFP 양극재 사업에 집중하고있으나, 음극재 사업부 가치에도 주목할 필요가 있다고 판단한다"며 "최근 가시화된 배터리 셀사와의 양·음극재 관련 MOU(양해각서)와 지난 3월 글로벌 자동차사와의 공급계약이 이를 방증한다"고 했다.