

시총 기준 '부실' 퇴출 논란
"기술개발 진전 등 따져봐야"
정부가 부실기업을 퇴출하기 위해 코스닥 상장폐지 시가총액 요건을 강화하면서 업계 반발뿐 아니라 정치권에서도 부적절하다는 지적이 나오는 등 논란이 이어진다. 특히 코스닥 시장의 기술특례상장 기업은 별다른 매출 없이 연구·개발 투자를 이어가는 경우가 많아 시가총액만으로 부실 여부를 판단하기 어렵다는 의견이다.
4일 금융투자업계에 따르면 시가총액 기준 상장폐지 요건 강화로 일부 코스닥 기업이 퇴출위기에 놓이면서 평가방식을 다양화해야 한다는 요구가 커졌다. 정부는 부실기업 신속퇴출을 목적으로 시가총액 기준 상장폐지 요건을 단계적으로 강화했다. 올해 1월1일부터 상장폐지 시가총액 요건을 코스피 200억원, 코스닥 150억원으로 높였고 당초 내년 1월에 적용할 예정이던 코스피 300억원, 코스닥 200억원 기준은 반년 앞당겨 지난 7월1일부터 적용했다. 내년 1월1일부터는 코스피 500억원, 코스닥 300억원으로 한 차례 더 올릴 계획이었다.
그러나 업계 반발과 코스닥 시장악화에 이어 법원이 시가총액 미달기업의 상장폐지 효력정지신청을 받아들이는 등 논란이 계속되자 정부와 한국거래소는 코스피 500억원, 코스닥 300억원 기준의 적용시기를 내년 1월에서 7월로 반년 미뤘다. 거래소는 상장폐지 절차도 유예하기로 했다.
기술특례상장 기업은 일반기업과 달리 연구·개발에 오랜 시간을 쏟아야 하는 등 재무적 특성이 다른 만큼 이를 반영해 평가방식을 바꿔야 한다는 의견이 나온다. 코스닥 시장에서 기술특례상장 기업이 차지하는 비중은 지난해 시가총액 기준 52%에 달한다.
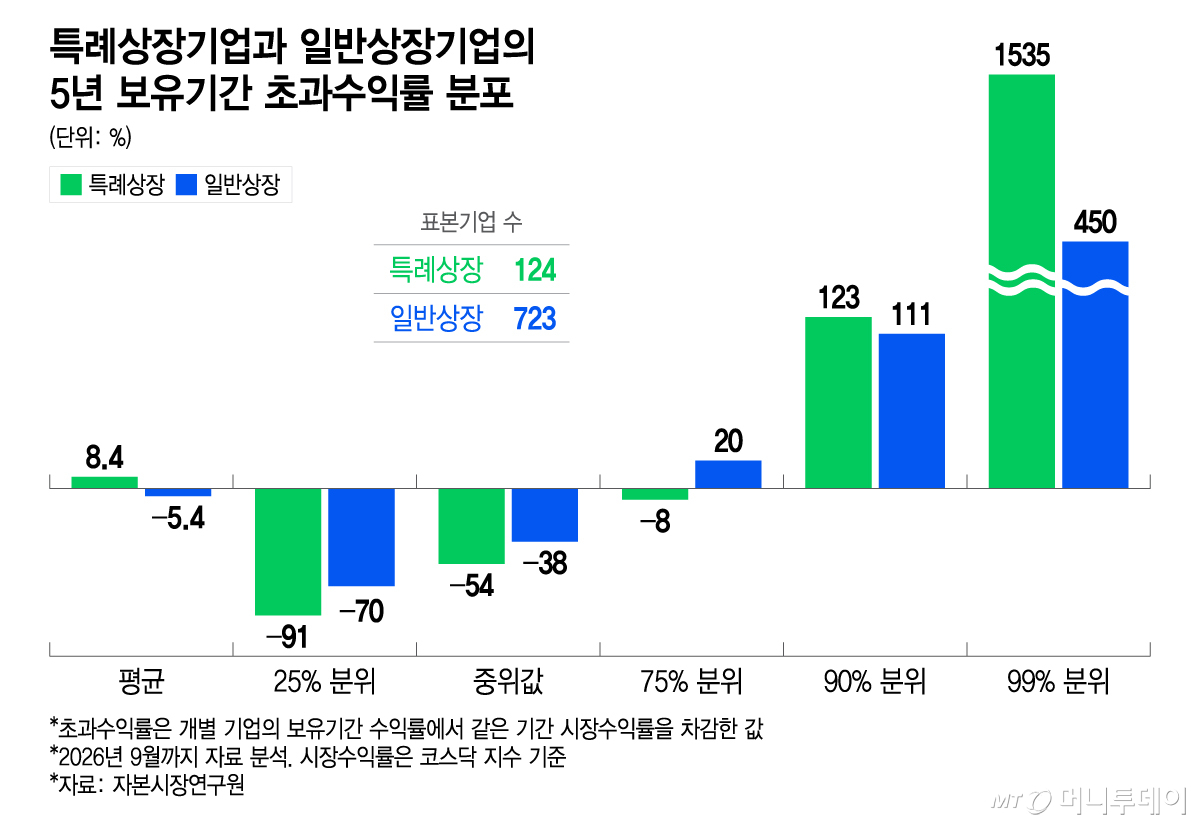
자본시장연구원에 따르면 상장 후 5년 기준 초과수익률(보유기간 수익률에서 코스닥지수 수익률을 뺀 값)은 기술특례상장 기업 평균이 8.4%로 일반상장 기업(-5.4%)보다 높았다. 반면 중간값은 기술특례상장 기업이 -54%로 일반상장 기업(-38%)보다 낮았다. 다수기업은 부진했지만 소수기업이 큰 성과를 냈다는 뜻이다.
자본시장연구원은 기술특례상장이 성장잠재력이 큰 기업을 발굴하는 데 유효하다는 점을 보여준다고 분석했다. 이석훈 자본시장연구원 선임연구위원은 "상장 이후 누적초과수익률 추이를 보면 기술특례상장 기업은 상장 후 5년이 지난 구간에서 성과개선이 크게 나타났다"며 "기술개발에 오랜 시간이 걸리는 기업의 특성과 연결해 해석할 수 있다"고 말했다. 기술특례상장 기업의 성장 가능성을 판단하려면 재무제표뿐 아니라 사업화 가능성이 개선되는지를 함께 살펴봐야 한다는 설명이다.