네오클라우드 기업인 코어위브가 최근의 국채수익률 상승세 속에 부채가 과도하다는 우려가 제기되며 14일(현지시간) 주식과 채권 가격이 동반 급락했다. 네오클라우드 기업은 AI(인공지능)에 집중하는 클라우드 서비스 회사를 말한다.
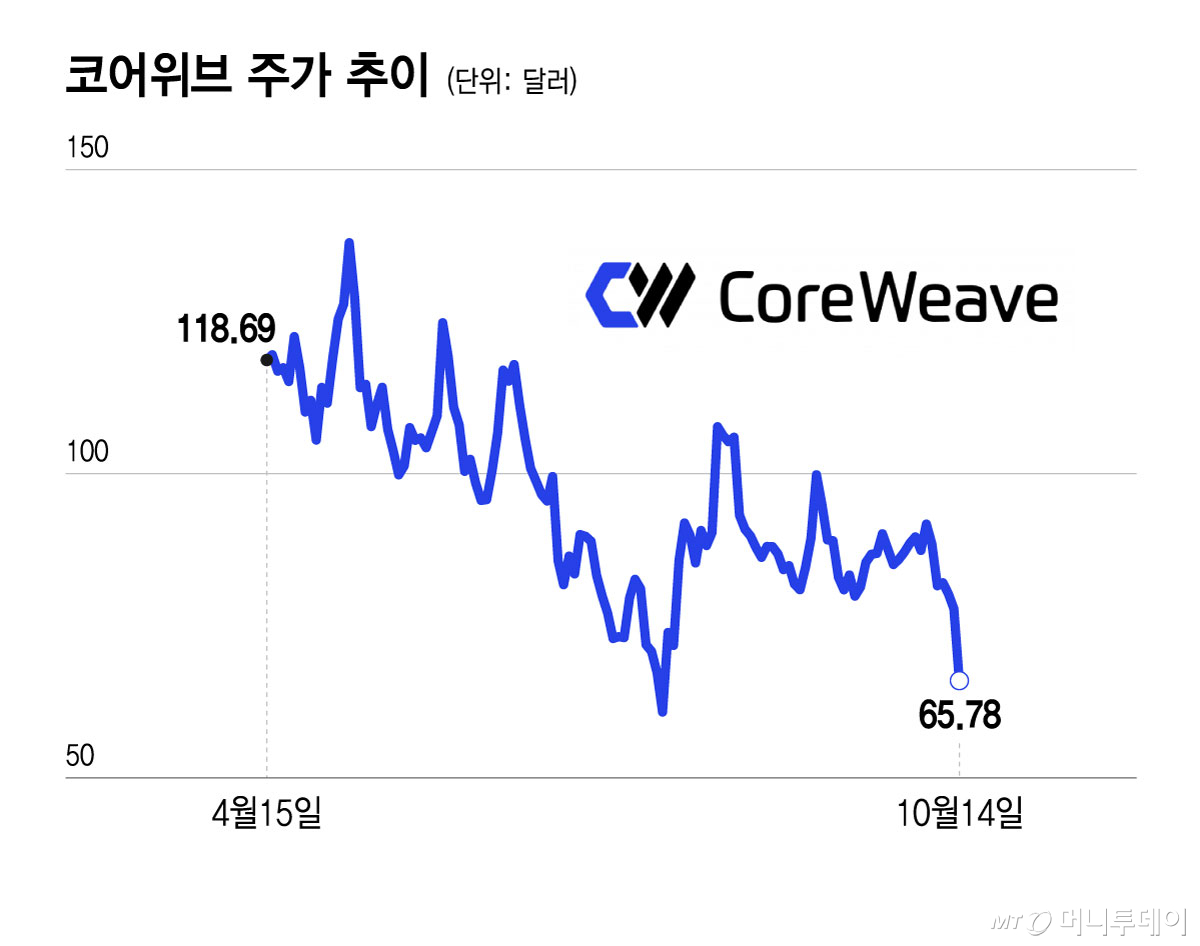
이날 코어위브 주가는 15.5% 급락했고 회사채 수익률은 큰 폭으로 뛰어올랐다.(채권 수익률은 가격과 반대로 움직인다.) CNBC에 따르면 2032년 만기인 표면금리 9.625%의 회사채 만기수익률은 14.8%로 올랐고 2031년 만기인 표면금리 9.75% 회사채의 만기수익률은 14.9%로 상승했다.
웰스파고 투자연구소의 글로벌 채권 전략 공동 책임자인 루이스 알바라도는 AI 투자 열풍에 올라타려 했던 투자자들의 심리가 바뀌기 시작했다며 투자자들이 리스크에 대해 더 높은 보상을 요구하고 있다고 지적했다.
그는 "올해 첫 9개월 동안 경험했던 손쉬운 자금 조달의 시대가 사라지기 시작했다"며 "투자자들은 이제는 (AI에) 추가로 투입되는 1달러에 대해서도 발행기업이 어떤 양보 조건을 제시하는지 현미경으로 들여다보듯 면밀히 살펴보게 될 것"이라고 말했다.
투자회사 소셜 캐피털의 창업자 겸 최고경영자(CEO)이자 AI 기업 8090의 CEO인 차마스 팔리하피티야는 지난 13일 늦게 소셜 미디어 X에 코어위브의 치솟는 채권 수익률을 지적하는 글을 올렸고 이에 테슬라와 스페이스X의 CEO인 일론 머스크는 "이런"이라고 반응했다.
하지만 CNBC가 입수한 사내 메모에 따르면 마이크 인트레이터 코어위브 CEO는 이같은 시장의 움직임을 일축하며 "새로운 유형의 기술기업을 구축할 때는 시장이 상황을 오해하고 비합리적으로 행동하는 시기가 있기 마련"이라고 주장했다. 이어 "현재 확보한 수주잔고가 모든 채무 의무를 충분히 이행할 수 있는 수준이라고 확신한다"고 밝혔다.
프리덤 캐피털 마켓츠의 기술 리서치 책임자인 폴 믹스는 코어위브의 재무상태표가 다른 네오클라우드 기업들과 비교해 "상대적으로 좋지 않다"고 평가했다. 코어위브가 다른 네오클라우드 기업들보다 차입을 더 많이 했고 현재 더 많은 데이터센터를 건설하고 있기 때문이라는 설명이다.
그는 "이들 기업이 장기적으로 이자 비용을 감당할 능력이 있는지에 대한 우려가 점점 커지면서 채권 수익률이 급등했다"고 지적했다. 하지만 믹스는 이런 우려에 동의하지 않는다며 코어위브가 다음달 3분기 실적을 발표할 때 이익률이 4분기에는 큰 폭으로 개선될 것이라고 전망할 것으로 예상했다.
독자들의 PICK
지금 1,334명 읽는 중
코어위브의 신용등급은 S&P 신용평가 기준 B+로 투기등급(정크본드)에 해당한다. S&P 글로벌 마켓 인텔리전스의 채권 가격 평가 부문 이사인 개번 놀런은 최근 전반적인 국채 금리가 상승한 상황에서 코어위브처럼 레버리지가 높은 기업들이 영향을 받는 것은 자연스러운 일이라고 말했다.
놀런은 "코어위브는 자본지출 규모가 하이퍼스케일러에 가까운 수준이지만 하이퍼스케일러와 같은 (탄탄한) 재무상태표를 갖고 있지는 않다"고 말했다.
막대한 AI 투자에 따른 부채 부담에 대한 우려는 코어위브뿐만이 아니라 AI업계 전반에 타격을 가했다. 이날 대형 클라우드 서비스기업인 오라클도 주가가 8.8% 하락했고 2032년 11월 만기인 표면금리 6.25% 채권의 만기수익률이 7.24%로 올라갔다. 또 다른 네오클라우드 기업인 네비우스 그룹의 주가는 10.1%, AI 서비회사인 델 테크놀로지스의 주가는 11.3% 급락했다.
기술기업들은 AI 인프라 구축 경쟁을 벌이면서 자금을 조달하기 위해 회사채 발행을 늘려 왔다. LSEG에 따르면 하이퍼스케일러인 알파벳과 아마존, 메타 플랫폼스, 오라클은 지난 13일 기준으로 총 2280억달러가 넘는 채권을 발행했다. 이는 이들 기업의 지난해 전체 발행 규모보다 두 배 이상 많은 수준이다. 오라클을 제외한 세 기업은 모두 S&P 신용평가 기준 투자적격등급을 보유하고 있다.
JP모간에 따르면 하이퍼스케일러들은 올해 자본지출이 총 8000억달러에 이를 것으로 예상된다. JP모간은 내년에는 연간 자본지출 규모가 1조달러를 넘어설 것으로 전망했다.