

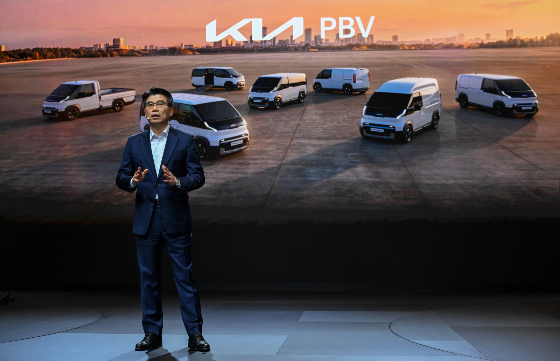
신한투자증권이 29일 기아(117,600원 ▲2,200 +1.91%)의 목표주가를 기존 24만원에서 19만5000원으로 하향했다. 원가 부담과 경쟁 심화로 올해와 내년 영업이익 전망치를 각각 11%, 27% 낮춘 영향이다. 투자의견 '매수'는 유지했다.
기아의 3분기 영업이익은 전년 동기 대비 58.1% 증가한 2조3114억원을 기록하며 시장 기대치인 2조5700억원을 밑돌 것으로 전망했다. 매출액은 10.9% 증가한 31조8241억원으로 예측했다.
박광래 신한투자증권 연구원은 "기아의 3분기 영업이익 전망치를 기존 대비 5.9% 하향한 이유는 투입 원재료비 부담 때문"이라며 "알루미늄, 배터리 소재, 유가는 중동 사태가 있던 지난 5월에 정점을 찍었는데, 원재료 가격은 보통 한 분기 뒤 손익에 반영된다"고 말했다. 급등한 원재료 가격으로 3분기 영업이익은 3200억원 감소할 것으로 내다봤다.
전기차(BEV) 판매 비중이 확대되고 있다는 점도 기아의 수익성에 부담될 것이라고 진단했다. 3분기 BEV 판매 비중은 전 분기 대비 2%포인트 증가한 15%를 기록할 것으로 전망했다. 다만 BEV는 내연기관과 하이브리드(HEV)보다 수익성이 낮아 BEV 비중 확대에 따른 이익 증가가 미미할 거란 의미다. 환율의 경우, 평균 환율 하락으로 발생할 4100억원의 손실은 분기 말 환율 하락으로 인한 판매보증충당부채 평가이익 5600억원으로 상쇄될 것으로 내다봤다.
오는 4분기에는 하이브리드 차량 비중이 2분기 대비 3%포인트 증가한 24%로 확대될 것으로 기대했다. 박 연구원은 "국내의 경우 친환경차 세제 혜택과 보조금이 연말로 갈수록 줄고 미국에서는 하이브리드 공급이 늘어나기 때문"이라고 설명했다. 다만 4분기 평균 환율은 3분기보다 낮은 1330원으로 가정, 4분기 영업이익은 3분기보다 줄어든 2조1000억원으로 예측했다.
이에 당분간 실적보다는 주주환원과 밸류에이션을 주목하라고 조언했다. 박 연구원은 "실적 변동성이 커지는 상황에서도 안정적인 배당금을 지급할 것"이라고 예상했다. 신한투자증권이 제시한 기아의 예상 배당 수익률은 5%대 후반대다.