

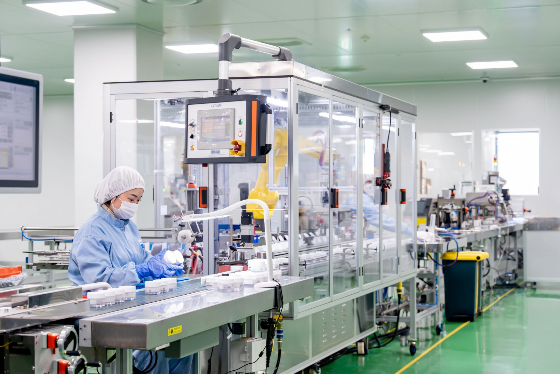
하나증권이 9일 한국콜마(108,900원 ▼12,400 -10.22%) 목표주가를 기존 18만원에서 16만원으로 하향했다. 늘어난 ODM(제조사개발생산) 수요를 생산능력(CAPA) 제약으로 따라잡지 못하고 있고 이는 경쟁사들 대비 성장률을 낮추는 요인이라고 평가했다. 다만 주가가 12개월 선행 PER(주가수익비율) 10.6배로 저평가 상태라고 판단, 비중 확대가 유효하다고 봤다. 투자의견 '매수'를 유지했다.
한국콜마의 3분기 연결 기준 영업이익은 전년 동기 대비 40% 증가한 819억원으로 시장 기대치인 916억원을 소폭 밑돌았다. 매출액은 21% 증가한 8282억원으로 별도 기준 역대 최대 분기 매출액을 기록했다.
박종대 하나증권 연구원은 "상대적으로 비수기인 3분기에 역대 최대 분기 매출이 나왔다는 것 자체가 얼마나 화장품 ODM 산업이 호황인지를 보여준다"며 "국내 사업 매출이 전년 동기 대비 35% 증가하면서 실적 개선을 견인했고, 연우도 30억원 영업흑자를 기록했다"고 말했다.
역대 최대 매출에도 영업이익률은 전 분기 대비 2.9%포인트 떨어진 9.9%를 기록했다. 박 연구원은 "하계휴가·추석 연휴로 인한 조업일수 감소, 인건비 증가 때문"이라고 설명했다.
북미·중국 사업의 영업손실이 전 분기 대비 증가한 부분은 아쉽다고 평가했다. 박 연구원은 "미국 법인은 재고자산평가충당금(약 20억원)으로 영업손실이 커졌는데, 회계적인 이슈로 4분기 해당 제품이 납품되면서 상당 부분 환입될 것으로 보인다"고 내다봤다.
수요가 예상보다 크게 늘어나며 생산능력에 대한 부담이 작지 않은 상황이라고 진단했다. 내년 세종 공장 증설이 완료되기 전까지 부담을 낮추는 게 과제라고 봤다. 박 연구원은 "회사에서는 특히 칙량·제조 캐파 부족을 극복하기 위해 M&A(인수·합병)는 물론, 세종 2공장·콜마비앤에이치 공장·콜마스크·H&G·콜마오랄스 공간을 두고 신규 설비 투자를 검토 중"이라며 "튜브를 비롯해 용기 수급에 대한 부담은 많이 완화된 상태"라고 했다.
4분기 국내 사업 매출은 전년 동기 대비 57% 성장하면서 올해 분기 중 가장 높은 성장률을 보일 것으로 예상했다. 다만 실질적 조업일수 차이로 전 분기 대비 매출 증가를 기대하기는 무리라고 평가했다. 중국과 북미의 매출은 3분기와 유사하고 연우는 매출 650억원 손익분기점(BEP)을 기록할 것으로 예측했다.
박 연구원은 "4분기 국내 사업 영업이익률 역시 인건비·인센티브 등 고정비 증가 부담으로 3분기보다는 낮을 수 있다"면서도 "비수기라는 점을 감안하면 영업이익 증가 폭은 대단히 클 것"이라고 전망했다.