

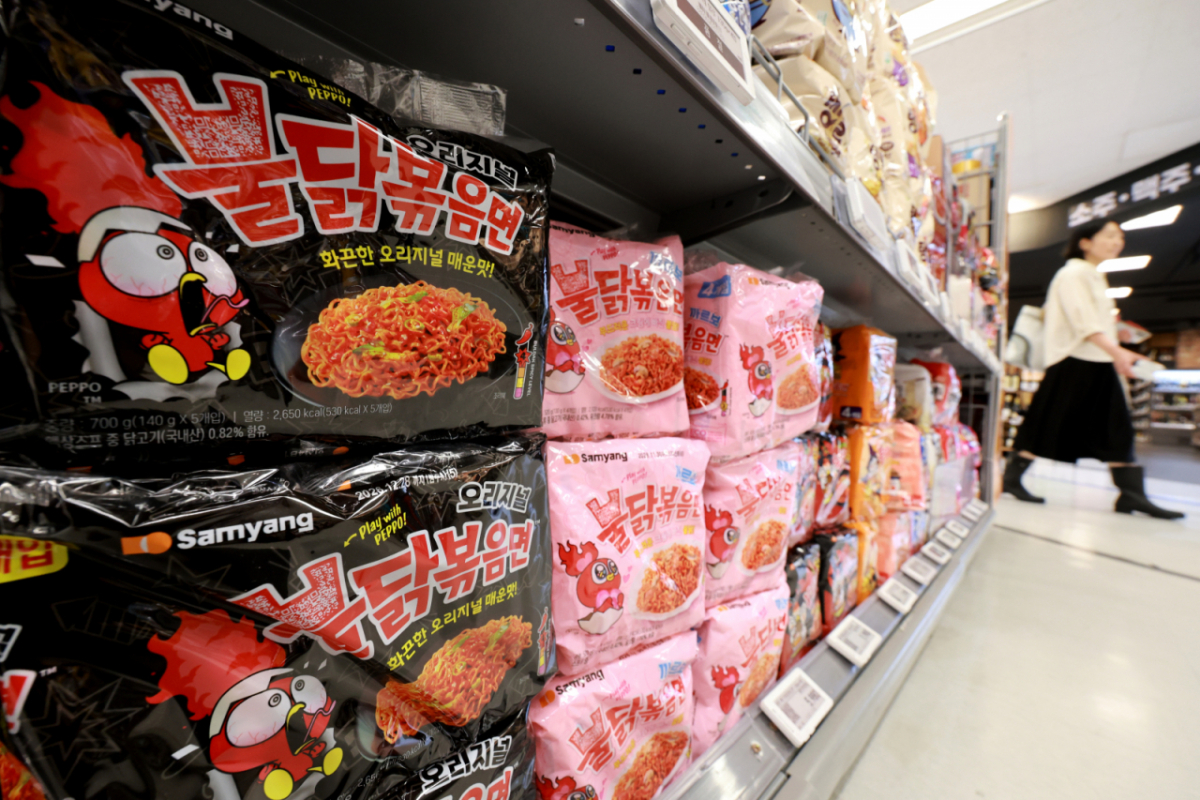
키움증권(186,400원 ▼13,300 -6.66%)이 9일 삼양식품(1,220,000원 ▼7,000 -0.57%)에 대해 투자의견 매수, 목표주가 185만원을 유지했다. 최근 비용 상승 부담에도 중국 신공장 증설에 따른 판매량 성장세와 가격 인상 등을 바탕으로 매출과 이익 성장이 지속될 거란 분석이다.
박상준 키움증권 연구원은 "4분기 연결기준 매출액은 전년대비 25% 늘어난 7958억원, 영업이익은 26% 증가한 1750억원으로 예상된다"며 "원화강세에 따른 부정적 영향을 고단가 지역인 미국법인 중심으로 판매량을 늘리고 광고 판촉비·인건비를 절감해 이익을 방어할 계획"이라고 말했다.
내년 1분기부터는 중국 신공장 가동에 따라 매출 성장세가 다시 강화될 것으로 보인다. 환율 효과를 제외하면 매출은 전분기 대비 10%, 전년대비 31% 증가할 것으로 예측된다. 회사는 최근 비용 상승 부담에 따라 국가별 가격 인상을 검토 중이다. 내년부터 판매량 성장률이 올라갈 가능성이 높기 때문에 내년 후반부로 갈수록 영업이익률이 점차 개선될 것으로 기대된다.
3분기 연결기준 영업이익은 전년대비 50% 증가한 1962억원을 기록했다. 관세환급 관련 일회성 이익 190억원을 제외하면 대체로 시장 기대치에 부합한 실적으로 평가된다. 다만 순이익은 외화 관련 영업외손실 681억원이 발생하면서 시장 기대치를 밑돌았다.
연결기준 매출액은 7981억원으로 전년대비 25% 늘었다. 환율 효과를 제외하면 글로벌 판매량 중심의 성장에 힘입어 전사 매출액은 전년대비 23% 증가했다.
영국법인은 재무구조가 취약한 거래선 교체 작업을 진행하면서 매출애 전분기보다 59% 감소했으나 중국·유럽·미국법인의 매출은 각각 전분기 대비 21%, 15%, 10% 증가했다.
연결기준 영업이익률은 전분기 대비 1.9%포인트 개선됐으나 관세환급 관련 일회성 이익을 제외하면 0.5%포인트 악화했다. 팜유 투입단가·전력비·물류비 상승, 원화강세에 따른 부정적 영향을 광고 판촉비 절감(전분기 대비 -1%포인트) 중심으로 전사 판관비율을 개선(-3.4%포인트)으로 방어하면서 비용관리를 통한 수익성 방어 능력을 증명했다.