

NH투자증권은 롯데케미칼(46,600원 ▼3,800 -7.54%)에 대해 첨단소재 부문도 적자전환했다며 중립 투자의견을 유지하고 목표주가를 기존 6만5000원에서 5만3000원으로 내린다고 9일 밝혔다. 가전과 자동차 수요가 둔화하면서 ABS, PC 등 상대적으로 수익성이 견고했던 첨단소재 제품 수익성이 악화했다는 평가다.
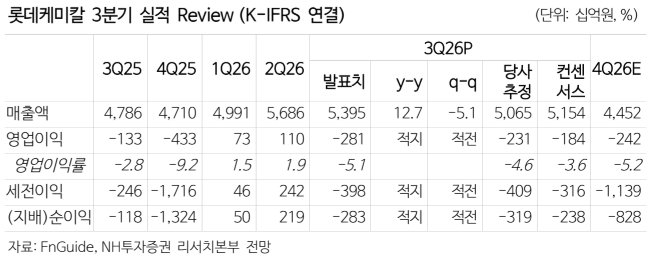
롯데케미칼의 영업손익은 3분기에 전 분기 대비 적자 전환했다. 영업적자 규모는 2814억원에 이른다. NH투자증권은 역래깅 영향, 환율 하락, 운임비 상승 등이 영향을 미쳤다고 분석했다.
특히 첨단소재 부문이 3분기 154억원 영업적자를 기록했다. ABS와 PC 스프레드 약세 속 자동차, 가전제품 등 전방 수요 둔화가 겹쳤기 때문이다. NH투자증권은 향후 점진적인 판매량 개선을 예상했지만 스프레드 회복이 더뎌 4분기에도 영업적자 기조는 지속될 것을 봤다.
최영광 NH투자증권 연구원은 "3분기에는 가격 상승에 따른 긍정적 래깅 효과가 사라지면서 실적은 다시 영업적자 구간으로 회귀했고 이미 높아져 있는 유가와 제품가격이 점차 하락해 상반기와는 반대로 역래깅 영향이 발생할 것으로 보인다"며 "대산 공장 편출에도 불구하고 부진한 실적은 당분간 이어질 전망"이라고 말했다.