글로벌 금융위기·코로나 시기 7~8배보다 낮은 수준
"증시 수급 안정시킬 방안이라도 나와야"
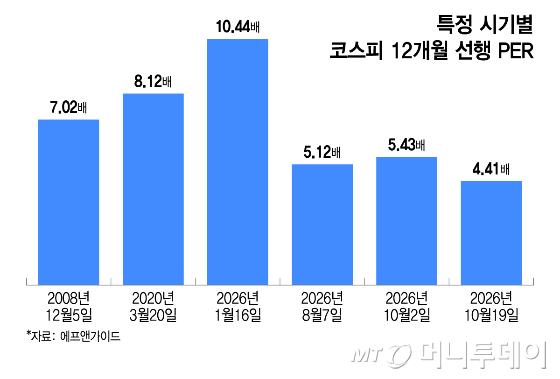
코스피의 12개월 선행 PER(주가수익비율)이 4배대까지 떨어졌다. 글로벌 금융위기와 코로나19 팬데믹 당시 7~8배보다도 낮은 수준이다. 이익 창출 능력보다 대외 불확실성과 외국인 이탈이 주가를 짓누르면서 저평가가 과도하다는 지적도 있다. 시장 신뢰를 높이고 정부가 적절히 대응해야 한다는 분석이 나온다.
20일 금융정보업체 에프앤가이드와 금융투자업계에 따르면 최근 코스피의 12개월 선행 PER(주가수익비율)은 4.41배로 이달 초 5.43배보다 1배 넘게 떨어졌다.
선행 PER은 현재 주가를 앞으로 12개월간 예상되는 주당순이익(EPS)으로 나눈 지표다. 수치가 낮을수록 기업의 예상 이익 대비 주가가 낮게 평가받고 있다는 의미다.
현재 코스피 선행 PER은 역사적으로도 저점 수준이다. 2008년 글로벌 금융위기와 2020년 코로나19 팬데믹 당시에도 선행 PER은 7~8배 수준이었다.
선행 PER이 낮아진 주요 배경으로는 반도체 기업들의 이익 전망치 개선이 꼽힌다. 삼성전자와 SK하이닉스를 중심으로 AI(인공지능) 관련 반도체 수요와 실적 성장 기대감이 커지면서 반도체 업종의 선행 PER은 3배에도 미치지 못하고 있다. 주가가 이익 증가 속도를 따라가지 못하면서 코스피 전체 선행 PER도 낮아진 것이다.
반도체뿐만이 아니다. 국내 증시 저평가 현상은 반도체 외 종목에서도 나타난다. 실제로 반도체를 제외한 코스피 선행 PER은 10.3배로 집계됐다. 한지영 키움증권 연구원은 "최근의 반도체를 제외한 선행 PER은 올해 고점인 14.5배 대비 큰 폭의 하락이고 과거 20년 평균 10.4배도 하회하고 있다"고 말했다.
결국 국내 증시 저평가가 반도체 업종의 이익 급증에 따른 일시적 착시 효과에 그치지 않고 시장 전반에 걸쳐 나타나고 있다는 얘기다. 시장에서는 주요 기업들의 실적 성장 기대감이 유지되는 상황에서도 글로벌 금리 급등과 지정학적 불확실성, 외국인 매도세 등이 주가를 짓누르고 있다고 분석한다.
지난 19일 이재명 대통령이 청와대 춘추관에서 열린 기자간담회에서 "대한민국의 주식시장이 매우 저평가된 것은 사실"이라고 언급한 것도 이 같은 국내 증시 상황과 무관하지 않다.
독자들의 PICK
지금 5,071명 읽는 중
다만 낮은 PER이 곧바로 주가 반등으로 이어지는 것은 아니다. 기업들의 미래 이익에 대한 신뢰 회복과 투자심리 개선이 뒷받침돼야 한다는 의견이 나온다. 김재승 현대차증권 연구원은 "12개월 선행 전망치 등으로 시장의 미래 이익에 대한 의구심이 해소되지는 않는다"며 "2027년 이익 전망치 상향 및 2028년 이익에 대한 신뢰도가 필요하다"고 말했다.
정책적 지원을 주문하는 목소리도 나온다. 한지영 연구원은 "약화된 투심을 돌리려면 정부에서 이야기한 것처럼 증시 수급을 안정시킬 방안들이 나와주는 것도 이제는 필요한 시점"이라고 덧붙였다.