


[세법시행령 개정]

특정지배주주 지분이 절반을 넘고 상시근로자가 5인 미만인 부동산임대업자는 접대비나 업무용 승용차 등 손금산입 한도가 절반으로 줄어든다. 직원을 고용하지 않고 이른바 ‘무늬만 법인’인 가족회사에 대한 과세를 강화하는 것이다.
정부는 27일 이같은 내용의 법인세법 시행령 개정안을 발표했다.
앞서 개정 법인세법은 부동산임대업을 주업으로 하는 등 시행령으로 정하는 내국법인의 손금인정을 제한하고 접대비나 업무용 승용차 관련 비용의 손금산입 한도를 50% 축소하기로 했다.
이번 시행령 개정안은 개정 법인세법을 적용받는 내국법인의 조건을 규정했는데, 먼저 △지배주주 및 그 특수관계자 지분이 50%를 초과하고 △부동산임대업이 주된 사업이거나 부동산임대수입과 이자배당의 합이 매출액의 70% 이상인 업종 △상시근로자 수가 5인 미만 등을 모두 충족하는 내국법인이다.
상시근로자는 최대주주나 그 친족관계인 근로자, 근로계약기간이 1년 미만인 근로자는 제외된다.
손금인정 추가제한 조항도 있어 업무전용자동차보험에 가입했더라도 운행기록 미작성시 적용되는 손금인정 제한을 기존 1000만원에서 500만원으로 강화했다.
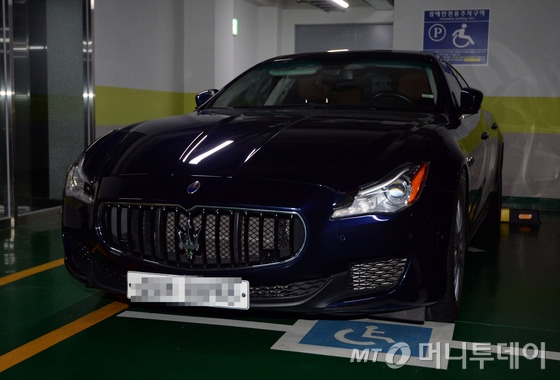
앞서 법인세법 개정은 우병우 청와대 전 민정수석이 사무실도 없는 가족회사 정강을 운영하며 마세라티 등 고급승용차를 업무용 승용차로 등록해 가족들이 사용하면서 탈세했다는 지적에 따라 마련된 것이다.
당초 더불어민주당 윤호중 의원은 부동산임대업인 가족회사의 법인세율을 15%포인트 추가 과세하는 법안을 발의했으나 조세소위 심의과정에서 정부는 법인형태에 따라 세율을 달리하는 것은 적절치 않은 만큼 그 대안으로 업무비용 처리를 제한하는 방안을 제안해 통과시켰다.
한편 정부는 이번 시행령에서 손금산입의 전제조건인 업무전용자동차보험 가입 예외조항을 신설해 렌터카의 경우 법인 임직원만 운행하도록 임대차 특약에 가입하면 업무전용보험에 가입한 것으로 간주하도록 했다.
또 올해의 경우 제도 도입 첫해임을 감안해 일부 기간만 보험에 가입해도 가입기간 비용에 대해 손금산입을 해주기로 했다. 현재는 사업연도 중 하루라도 가입하지 않으면 전체 손금이 불산입된다.