


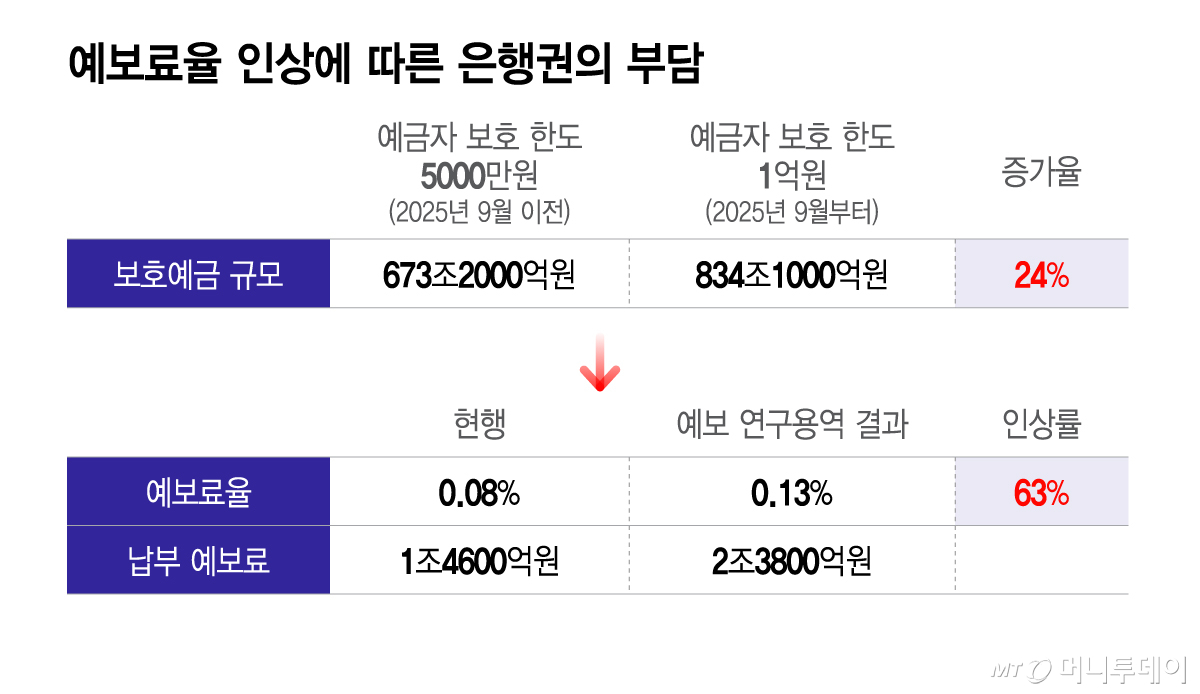
예금보호한도가 5000만원에서 1억원으로 높아지면서 은행권에서 보호 대상이 되는 예금은 약 24% 늘었지만, 예금보험공사가 제시한 예금보험료율 인상률은 약 63%에 달해 은행권에서 이견이 나오고 있다. 은행권은 건전성이 개선되고 있는 점을 고려해 현행 0.08%인 요율을 예보가 제시한 0.13% 대신 0.1% 내외에서 조정해야 한다는 입장이다.
25일 은행권에 따르면 2025년 말 기준 은행권의 부보예금에 보호한도 5000만원과 1억원을 각각 적용했을 때 보호예금은 673조2000억원에서 834조1000억원으로 약 24% 증가한다. 보호예금은 예금보험 적용 대상 상품의 전체 잔액인 부보예금 가운데 예금자별·금융회사별 보호한도 내에서 실제 보장되는 금액이다. 보호한도 초과분까지 포함하는 부보예금과는 구분된다.
반면 예보가 한국금융학회에 의뢰한 연구용역 결과에 따르면 은행 예보료율은 0.13%로, 현행(0.08%) 대비 인상률이 63%에 달한다. 지난해 은행권이 납부한 예보료가 약 1조4600억원이라는 점을 고려하면, 은행권은 연간 약 9200억원의 예보료를 추가 부담할 것으로 추정된다.
은행권은 연구용역 결과가 외환위기 당시 은행의 부실 자료까지 반영하는 등 과거 데이터에 무게를 뒀다는 점을 문제삼고 있다. 은행의 자산건전성과 위험관리 체계가 달라진 점을 충분히 고려해야 한다는 것이다.
한 은행 관계자는 "보호한도를 5000만원에서 1억원으로 높였을 때 보호예금 변화와 같은 데이터보다는, 과거 데이터를 바탕으로 요율을 높여야 한다는 결과가 제시됐다"며 "아직 확정된 수준은 아니기에 지속적으로 의견을 들어 적정한 수준으로 조율될 것으로 본다"고 말했다.
특히 은행권은 보호예금 증가가 어느 정도의 추가 손실 위험으로 이어지는지 설명이 필요하다는 입장이다. 보호예금이 늘어난 규모만큼 예보의 예상 손실이 동일하게 증가하는 것은 아니기 때문이다. 실제 국내은행의 건전성을 나타내는 핵심지표인 부실채권 비율은 △2010년 1.90% △2015년 1.80% △2020년 0.64% △2025년 0.57% 등으로 장기적으로 개선되고 있다
과거 연구용역의 인상안이 실제 요율에 반영되지 않은 전례도 있다. 2022년에도 은행 예보료율을 0.16%로 높이는 연구 결과가 제시됐지만 최종적으로는 0.08%가 유지됐다. 더군다나 은행권의 자본여력은 2022년보다 개선됐다. 국내은행의 평균 보통주자본비율은 2022년말 12.61%에서 2025년말 13.51%로, 총자본비율은 같은 기간 15.29%에서 15.83%로 높아졌다.
은행권은 대안으로 예보료율을 0.1% 내외로 조정하는 방안을 주장하고 있다. 이 경우에도 현행보다 요율이 25% 높아지는 수준으로, 보호예금 증가폭과 비슷한 정도다. 예보는 지난 7월부터 매월 민관 TF 회의를 열고 있다. 지난 8월에는 예보와 주요 은행 간 회의도 열렸다. 은행권은 오는 30일 예정된 TF에서도 조정 필요성을 제기할 예정이다.
독자들의 PICK
지금 1,629명 읽는 중
한편 예보는 외환위기 당시 투입된 공적자금을 갚기 위해 은행들이 예보료와 별도로 내는 특별기여금(연 0.1%)이 2027년 종료돼 전체 부담은 줄어들 수 있다고 본다. 예보료율이 0.13%로 올라도 합산 부담률은 현재 0.18%에서 약 28% 낮아져, 연간 약 1조475억원이 줄어드는 계산이다.
반면 은행권은 이미 예정된 특별기여금 납부 종료를 예보료 인상의 근거로 삼아서는 안 된다고 본다. 과거의 특별기여금과 향후 금융회사 부실에 대비하는 예보료는 용도가 다르다는 의미다.

