가동률 90% 후반대..가격도 상승
FC-BGA 고부가 수요 확대…영업이익률 추정치 32%
삼성전기(1,163,000원 ▼211,000 -15.36%)가 AI(인공지능) 서버용 MLCC(적층세라믹콘덴서)와 반도체 패키지기판 FC-BGA(플립칩 볼 그리드어레이) 수요 확대에 힘입어 올해 3분기 영업이익이 전년 동기 대비 2배 이상 급증할 전망이다. AI 서버용 고부가 부품의 공급 부족이 이어지면서 가격 상승과 제품 구성 개선이 실적 성장을 이끌고 있다.
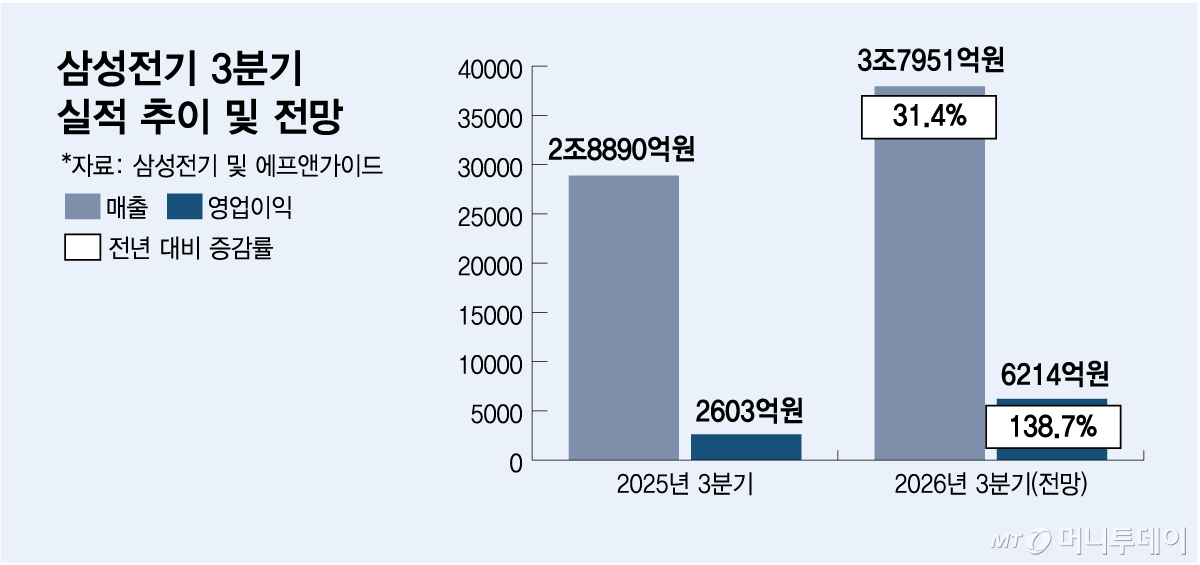
16일 금융정보업체 에프앤가이드에 따르면 삼성전기의 올해 3분기 영업이익 전망치는 6214억원이다. 전년 동기(2603억원) 대비 138.7%, 직전 분기(4404억원) 대비 41.1% 증가한 규모다. 매출 전망치는 3조7951억원이다. 삼성전기는 오는 28일 3분기 실적을 발표할 예정이다.
실적 호조를 이끄는 것은 MLCC를 담당하는 컴포넌트 부문이다. AI 서버의 연산 성능과 소비전력이 높아지면서 고용량·고신뢰성 MLCC 수요가 급증하고 있지만 생산 여력은 제한적이다. 삼성전기의 MLCC 생산라인 가동률은 90% 후반에 이른 것으로 파악된다. 글로벌 1위 업체인 일본 무라타제작소도 기존 800억엔 규모의 투자 계획과 별개로 추가 증설을 검토하고 있다. 무라타의 수주액 대비 출하액 비율(BB율)은 최근 1.5에 근접했다. 출하액 100엔당 신규 수주액이 약 150엔에 달하는 수준으로, 생산량보다 주문이 빠르게 늘고 있다는 점을 보여준다.
이같은 공급 부족은 삼성전기의 가격 협상력과 이익 확대에 기여하고 있다. 일반 제품보다 단가가 높은 AI 서버용 MLCC 판매 비중이 확대되는 가운데 평균판매가격(ASP) 상승도 예상된다. KB증권은 컴포넌트 부문의 영업이익률이 올해 1분기 11.7%에서 3분기 22%로 높아질 것으로 추정했다. 이는 사실상 풀가동 체제 속에서 고단가 제품 중심의 믹스 개선과 가격 인상이 맞물려 이익률이 상승하는 구조다.
FC-BGA를 담당하는 패키지솔루션 부문도 높은 수익성을 바탕으로 실적을 뒷받침할 전망이다. AI 가속기와 서버용 고성능 반도체에 사용되는 고다층·대면적 기판 수요가 늘면서 공급자 우위 시장이 이어지고 있다. 키움증권은 FC-BGA의 3분기 영업이익률을 32%로 추정했다. 고사양 기판은 생산 공정이 복잡하고 면적도 커 단기간에 공급을 확대하기 어렵다. 삼성전기가 지난달 국내 세종사업장과 베트남 생산법인에 총 6조7800억원을 투자하기로 한 것도 중장기 수요에 대응하기 위해서다. 이 중 세종사업장은 2028년 9월 양산을 목표로 한다. 이에 따른 증설 효과는 2028년 하반기부터 가시화될 전망이다.
다만 원화 강세 현상은 변수다. 삼성전기의 올해 상반기 수출 비중은 97%에 달해 원·달러 환율이 하락하면 해외 매출의 원화 환산액이 줄어들 수 있다. 그럼에도 증권업계는 환율 부담에도 AI 부품의 단가 상승과 고부가 제품 확대에 따른 실적 상향 조정에 더 주목하는 분위기다.
독자들의 PICK
지금 936명 읽는 중
권민규 키움증권 연구원은 "환율 하락에도 실적 추정치가 상향되고 있다는 것은 공급자 우위 시장이 지속되고 있다는 의미"라며 "삼성전기는 MLCC와 FC-BGA를 동시에 영위해 AI 투자 사이클의 수혜가 크다"고 분석했다.