

올해 3분기 원리금비보장형 상품 적립금 185조원 기록
전체 적립금에서 34% 비중 차지… 전년 동기 대비 11%포인트↑
위험자산 한도 완화에 원리금비보장형 인기 늘어날 것으로 전망
업계, "특정 섹터에 100% 투자하기보단 미국 지수·적격 TDF 담아 자산 배분해야"
국내 증권사 고객 4명 중 3명이 원금 손실을 감내할 수 있는 투자성향을 띤 가운데 앞으로 IRP(개인형퇴직연금) 계좌에서 70%보다 더 많은 위험자산을 담을 수 있게 된다. 자산운용업계에서도 퇴직연금 내 위험자산 투자 수요를 겨냥한 상품들을 잇달아 내놓으면서 원리금비보장형 상품의 적립금 규모가 더욱 커질 것으로 전망된다. 다만 전문가들은 위험자산 한도가 완화되더라도 안전자산을 편입해 자산 배분 전략을 꾀해야 한다고 조언한다.
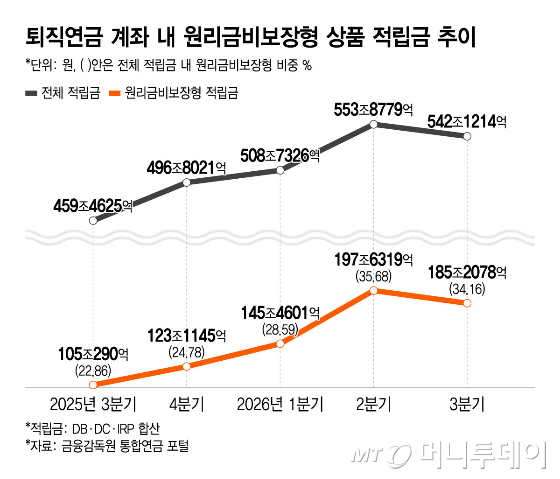
2일 금융감독원 통합연금포털에 따르면 퇴직연금 전체 사업자(43곳)를 합산한 결과 올해 3분기 말 기준 원리금비보장형 상품의 적립금(DB·DC·IRP)은 185조2078억원으로 집계됐다. 전체 적립금 542조1214억원의 34.16%다.
퇴직연금 계좌 내 상품은 크게 3가지로 나뉜다. △예금 등 예금성 원리금보장상품 △국채·통안채 등 시장성 원리금보장상품 △펀드·ETF(상장지수펀드)·적격 TDF(타깃데이트펀드) 등 원리금비보장상품이다. 기존 퇴직연금 규정상 위험자산에는 전체 적립금의 70%까지만 투자할 수 있었지만 정부가 지난달 말 '퇴직연금 기능강화 방안'을 발표하며 IRP에 한해 이 한도를 70%에서 단계적으로 높이겠다고 밝혔다.
퇴직연금 계좌에서 원리금비보장형 상품의 덩치는 꾸준히 커지고 있다. 지난해 3분기 말 105조290억원으로 전체 적립금 내 비중은 22.86%였다. 1년 만에 비중이 11.30%포인트 뛴 셈이다. 코스피가 장중 9300을 돌파하며 사상 최고치를 경신한 올해 2분기 말에는 35.68%(197조6319억원)까지 높아졌다. 위험자산 한도가 완화되면 원리금비보장형 상품으로의 자금 유입이 더욱 거세질 것으로 전망된다.
올해 상반기 국내 증시가 활황을 맞으면서 투자자들의 시선은 원리금비보장형 상품으로 쏠렸다. 시장에서는 위험자산 한도를 지키면서 국내 증시에 더 투자할 수 있는 방법을 찾기 시작했다. 자산운용업계는 ETF이면서도 채권을 담아 안전자산으로 분류되는 상품을 해법으로 제시했다.
KB자산운용이 올해 초 신규 상장한 'RISE 삼성전자SK하이닉스채권혼합50(12,625원 ▲220 +1.77%)' ETF가 대표적이다. 퇴직연금 계좌(DC형·IRP형)에 위험자산 한도를 모두 채우고 나머지 안전자산을 해당 상품으로 구성한다면 최대 85% 수준까지 위험자산을 담을 수 있다. 선풍적인 인기에 국내 상장 개별 종목 2~3개와 채권으로 구성된 상품은 지난달 31일 기준 연초 이후 9개가 출시됐고 5조5319억원의 자금이 몰렸다.
다만 변동성 장세나 하락장에서는 위험자산 비중이 높을수록 수익률에 타격을 받을 가능성이 커져 주의가 필요하다. 실제로 코스피는 올해 3분기 말 기준 지난 2분기 말 대비 1638포인트(19%) 급락했다. 같은 기간 시장 안정화 장치인 매수·매도 사이드카가 20차례, 서킷브레이커는 4차례 발동됐다.
독자들의 PICK
지금 7,108명 읽는 중
업계에서도 위험자산 한도가 완화된다고 해서 특정 섹터에 100% 투자하거나 수익률을 무리하게 극대화하는 것은 지양하라고 권고한다. 연금 계좌는 노후 자산을 굴리는 용도인 만큼 다른 재테크 투자보다 '장기'와 '자산 배분'에 초점을 맞춰야 한다는 것이다. 미국 대표 지수 ETF처럼 변동성이 비교적 낮은 상품이나 적격 TDF처럼 자산 배분이 된 상품으로 포트폴리오를 구성하라는 조언이다.
자산운용사 관계자는 "AI(인공지능) 투자 우려로 일부 기술주 중심으로 변동성이 커진 상황에서는 시장 전체를 담는 지수에 투자하는 게 낫다"며 "특정 섹터에 전체를 투자하는 것은 위험한 만큼 포트폴리오 내 자산을 분배해야 한다"고 말했다.
일각에선 위험자산 한도 규제가 추가 수익 기회를 막는 측면도 있었지만 반대로 안전자산으로 안정성을 확보하는 최소한의 선 역할을 해 왔는데 이 선이 느슨해진다는 우려도 나온다. 금융투자업계 관계자는 "연금 투자는 일반적인 재테크 투자가 아닌 자산을 적절하게 배분해 장기로 끌고 가는 것이 중요하다"며 "위험자산 한도가 완화되면서 자산 배분이 되어 있지 않은 ETF로 쏠리거나 다른 투자 계좌와 비슷하게 운용될 수 있다는 점은 우려 사항"이라고 했다.