[세법개정안-공평과세]비과세·감면제도 정비…당기순이익 10억 초과 법인 특례세율 17%로 인상
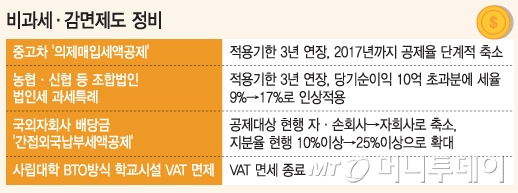
중고차 거래 시 적용받던 세액공제제도가 단계적으로 축소된다. 국외자회사 배당금에 대한 법인세 공제 대상도 축소된다. 당기순이익이 10억원을 초과하는 농협·신협 등의 단위조합법인에 대해 적용되던 과세특례세율을 17%로 인상한다.
기획재정부는 정책목적을 달성했거나 정책효과가 미흡한 제도, 과세형평을 저해하는 제도 등을 대상으로 비과세·감면 제도를 정비하겠다며 이같은 방안이 담긴 '세법개정안'을 6일 발표했다.
정부는 중고차에 거래 시 적용되던 '의제매입세액공제' 적용기한을 3년간 연장하되 단계적으로 축소하기로 했다. '의제매입세액공제'제도란 재활용 촉진을 위해 도입된 제도로써 세금계산서를 발급할 수 없는 개인, 간이·면세사업자로부터 중고차를 취득하는 사업자에게 적용한다. 매입 시 실제부담한 부가가치세는 없지만 구입가격의 9/109를 매입세액으로 간주, 세액공제 해준다.
정부는 이 제도를 3년간 연장하되 2016년 전까지 구입가격의 7/107로, 2017년까지는 5/105로 공제율을 낮출 방침이다. 정부는 중고차 거래시장이 매출액을 실거래가보다 낮게 신고하는 등 상대적으로 거래투명성이 낮은 시장이라고 판단, 높은 공제율을 부여할 경우 부당공제 수단으로 악용될 소지가 있어 이같이 결정했다. 다만 재활용 촉진이라는 제도 취지에 따라 적용기한은 연장하되 공제율은 축소하기로 했다.
농협·신협 등 단위조합법인의 당기순이익에 9%의 단일세율로 법인세를 과세하는 조합법인 과세특례에 대해서는 3년간 연장하되 당기순이익 10억원 초과분에 대해서는 특례세율을 17%인상하기로 했다. 일반법인의 경우 과표구간에 따라 10~22%까지의 법인세를 납부한다. 정부는 과세 정상화를 통해 중소기업 등 일반법인과의 형평성을 높일 필요가 있다고 판단, 일반법인의 세부담 수준을 감안해 적용세율을 조정했다.
'간접외국납부 세액공제'제도에 대해서는 적용 범위를 현행 축소하기로 했다. '간접외국납부 세액공제'제도란 내국법인(모회사)이 국외자회사로부터 배당을 받은 경우 국외자회사의 외국법인세 납부세액 중 배당비율 상당분을 국내모회사 법인세에서 공제해주던 제도다. 정부는 국내·외 투자간 과세형평성을 위해 공제대상을 현행 자·손회사에서 자회사만 적용받도록 축소하겠다는 것이다. 국외자회사 지분율 역시 현행 10% 이상에서 25%이상으로 높일 방침이다.
사립대학에 BTO(Build-Transfer-Operate) 방식으로 공급한 학교시설에 적용되던 부가가치세 면제 제도는 종료된다. 민간투자법에 따른 사회기반시설 중 사립학교의 시설에만 면세를 적용하는 것은 다른 사회기반시설과의 형평성을 해친다는 판단에서다.
독자들의 PICK
지금 870명 읽는 중
BTO란 기숙사, 철도, 도로 등의 시설을 민간이 건설하되 소유권은 정부 또는 지자체가 갖는 것을 말한다. 일정기간 동안 민간이 시설을 운영해 거둬들인 수입으로 투자금을 회수한다.