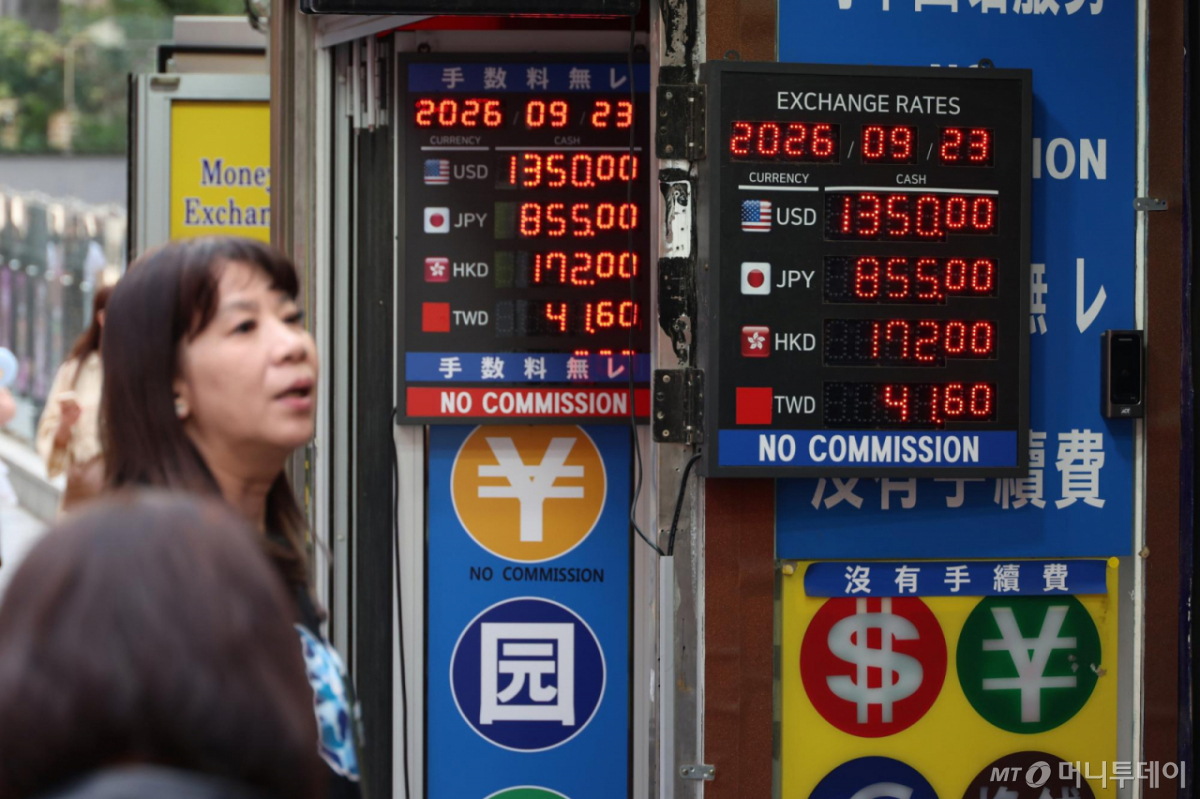
한동안 함께 약세를 보였던 원화와 엔화의 흐름이 엇갈리고 있다. 원/달러 환율이 한때 1500원대 중반까지 치솟았다가 최근 1300원대 중반으로 내려온 반면 엔/달러 환율은 일본은행의 금리 인상에도 150엔대 후반에 머물고 있다. 한국과 일본 모두 대규모 경상수지 흑자를 내고 있지만 흑자의 원인이 다른 만큼 외환시장에 미치는 영향도 다를 수 있다는 분석이 나온다.
27일 서울외환시장 등에 따르면 23일 원/달러 환율은 전 거래일 종가 대비 0.2원 오른 1357.5원에 주간거래를 마쳤다. 반면 엔화는 최근 달러당 157엔 안팎에서 거래되고 있다.
일본은행이 이달 정책금리를 1.25%로 올려 31년 만의 최고 수준으로 끌어올렸지만 엔화 약세는 좀처럼 해소되지 않고 있다.
엔화 약세가 이어지자 미국까지 우려를 나타냈다. 도널드 트럼프 미국 대통령은 최근 다카이치 사나에 일본 총리와의 정상회담에서 엔화 약세에 대한 우려를 제기했다. 일본 외환당국도 시장 개입 가능성을 열어놓고 있다.
최근 수년간 원화와 엔화는 비슷한 방향으로 움직이는 경향이 강했다. 같은 아시아 통화인 데다 미국과의 금리차 확대, 자국 투자자의 해외투자 증가 등 공통적인 약세 요인을 안고 있었기 때문이다. 그러나 최근 들어 양국의 외환 수급 여건에는 뚜렷한 차이가 나타나고 있다. 가장 큰 차이는 경상수지 흑자의 구성이다.
올해 1~7월 한국의 경상수지는 2331억달러 흑자를 기록했다. 지난해 같은 기간 598억달러의 약 4배다. 지난 7월에만 상품수지가 404억달러 흑자를 기록했다. 반도체를 중심으로 수출이 크게 늘면서 상품 거래를 통해 국내로 들어오는 외화가 급증한 영향이다.
한국의 경상수지 흑자는 상품수지가 대부분을 차지한다. 수출기업이 해외에서 받은 달러를 국내에서 임금이나 투자, 배당 등에 사용하기 위해 원화로 환전하면 외환시장에는 원화 강세 요인으로 작용한다.
시장에선 올해부터 한국의 경상수지를 통한 외화 공급이 해외 직접투자와 증권투자 등을 통한 자본유출 규모를 넘어서는 국면에 진입했다고 본다. 특히 반도체 기업들의 국내 투자와 주주환원이 확대될 경우 수출기업이 보유한 달러를 원화로 바꾸는 수요도 커진다.
일본 역시 올해 상반기 17조4292억엔의 사상 최대 경상수지 흑자를 기록했지만 사정은 다르다. 무역수지는 7421억엔 흑자였지만 서비스수지에서 1조8223억엔 적자를 내면서 무역·서비스수지는 1조802억엔 적자를 기록했다. 이를 메운 것은 20조4914억엔에 달하는 1차소득수지 흑자였다.
독자들의 PICK!
1차소득수지는 해외 직접투자와 증권투자 등에서 발생하는 배당과 이자 등을 뜻한다. 과거 막대한 해외투자를 통해 쌓아놓은 자산에서 일본 기업과 투자자들이 벌어들이는 돈이다. 일본은 2010년대 이후 상품 교역보다 해외자산에서 얻는 투자소득이 경상수지 흑자를 떠받치는 구조가 굳어졌다.
문제는 해외에서 벌어들인 투자소득이 반드시 엔화 매수로 이어지는 것은 아니라는 점이다. 해외법인이 벌어들인 이익을 현지에 재투자하거나 달러 등 외화자산으로 계속 보유한다면 국제수지 통계에는 일본의 소득으로 잡혀도 외환시장에서 엔화를 사는 수요는 발생하지 않는다.
일본이 기록적인 경상수지 흑자에도 엔화 약세에서 좀처럼 벗어나지 못하는 이유다. 일본은행의 금리 인상에도 미국과 일본의 금리 역전이 이어지는 데다 일본 투자자의 해외투자가 지속되는 점도 엔화 약세 압력으로 작용하고 있다. 본격적인 엔화 강세 국면으로 전환되기 위해 해외로 나간 자금이 일본으로 돌아오는 흐름이 만들어져야 한다.
시장에서는 그동안 동조화했던 원화와 엔화의 흐름이 앞으로 차별화될 가능성에 주목한다. 이정훈 대신증권 이코노미스트는 "지난 수년간 원·엔 간 동조화가 심화됐지만 모든 것이 같지는 않다"며 "한국은 올해 압도적인 무역흑자로 그간 원화를 괴롭혔던 자본유출 압력을 상쇄하고 있는 반면 일본은 2010년대 이후 무역으로 돈을 벌지 못하고 있다"고 분석했다.
이어 "하반기 원화가 급격한 강세를 보였다고 해서 엔화와의 동조화가 완전히 끝났다고 보기는 어렵다"면서도 "향후 1~2년을 보면 두 국가 간 펀더멘털 차이가 꽤 극명해 원화에 비해 엔화가 추가로 강해질 여력은 많지 않다"고 덧붙였다. 내년까지 원/엔 환율이 100엔당 850원을 밑돌 가능성도 있다는 관측이다.