


-누적 당기순이익 5조 돌파로 역대 최대치…EZ손보 적자 줄이고 비은행 수익성 보강
-금리 더 올라도 4분기 NIM 제자리 전망…수신 경쟁 부담
신한금융그룹이 롯데손해보험 인수 이후 3000억원 규모의 보통주 증자를 구상하고 있다. 역대 최대 순이익을 바탕으로 확보한 자본 여력을 재배치해 기존 손해보험 사업의 적자를 줄이고 그룹 자기자본이익률(ROE)을 높이겠다는 전략이다.
장정훈 신한금융 재무부문장(CFO)은 27일 3분기 실적발표 컨퍼런스콜에서 롯데손보 추가 자본 투입과 관련해 "보통주 증자는 3000억원 정도로 감안하고 있다"고 말했다. 앞서 신한금융은 롯데손보 지분 약 77%를 6933억원에 인수하기로 했다. 인수대금은 외부 조달 없이 그룹 보유 자본을 재배치해 마련한다. 인수 이후 3000억원 보통주 증자와 함께 다른 자본 수단도 활용해 보험사업을 보강할 계획이다.
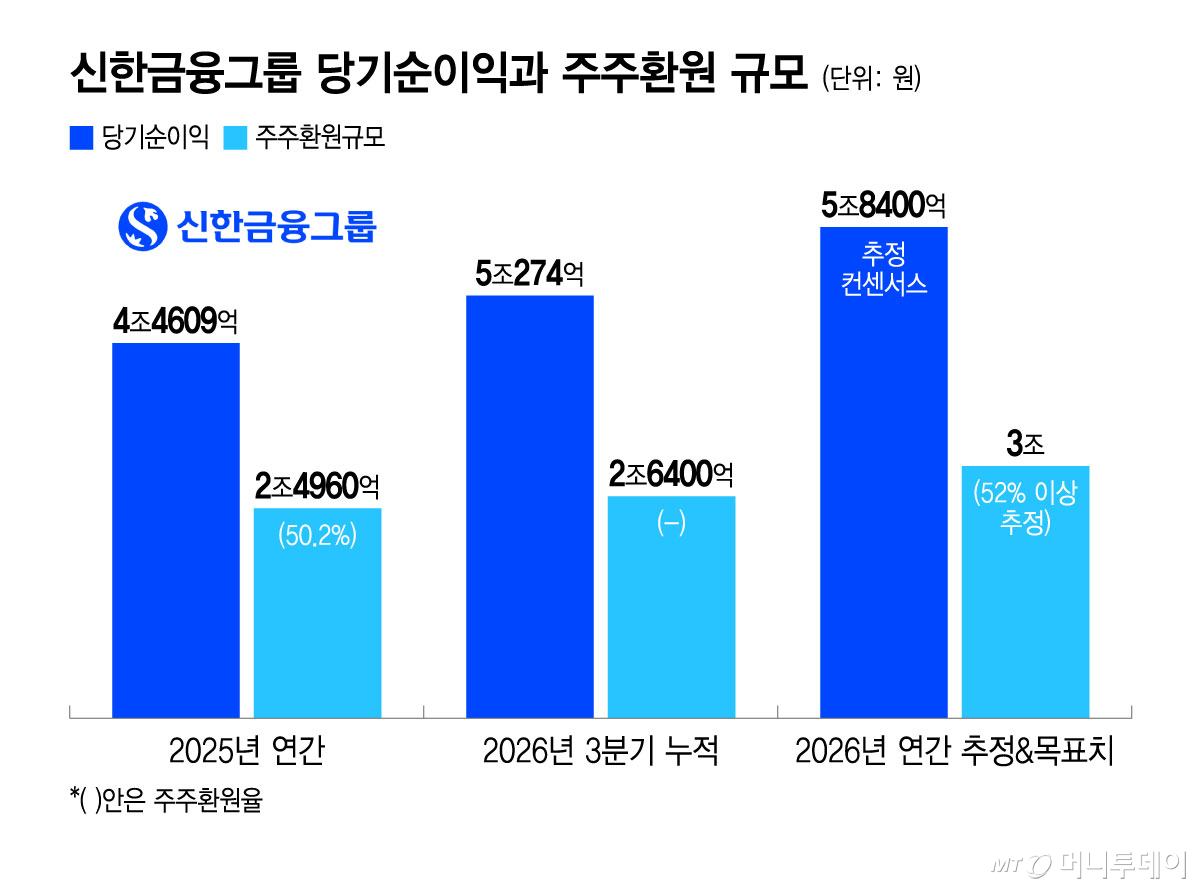
인수 배경에는 그룹 이익 규모 확대와 손해보험 사업의 적자가 자리하고 있다. 신한금융의 올해 3분기 누적 당기순이익은 5조274억원으로 전년 동기 대비 12.7% 증가했다. 지난해 연간 순이익 4조9716억원을 3분기 만에 넘어섰다.
다만 비은행 부문은 수익성 보완 과제를 안고 있다. 신한투자증권과 신한라이프의 3분기 순이익은 각각 653억원, 1288억원으로 전년 동기 대비 35.0%, 24.3% 감소했다. 특히 신한EZ손보는 올해 연간 약 500억원의 적자가 예상된다.
장 CFO는 "손익이 6조 가까워지는 금융그룹이 주주환원 50%를 해도 그 안에서 리소스 배분을 중장기 ROE 관점에서 도움이 되는 업종이 있다면 들어갈 수 있다"라며 "현재 EZ손보가 연간 500억원 정도 적자이므로 1000억 흑자가 되면 ROE가 충분히 개선된다"고 설명했다.
인수 가격의 적정성을 묻는 지적에 대해서는 그룹 차원의 시너지 등을 포함해 판단했다고 밝혔다. 장 CFO는 "PBR 0.9배 인수는 상반기 기준 단순하게 순자산가치 대비 기준이며 밸류에이션 평가는 다양한 요소를 고려했다"며 롯데손보의 수익성을 당장 많이 보지는 않지만, ROI(투자자본수익률)나 ROE 관점에서 투자자 눈높이의 기대에 부응할 것"이라고 설명했다.
롯데손보 인수는 비은행 수익력을 높여 그룹 ROE를 10% 이상, 2028년까지 10~12%를 지향한다는 밸류업 계획과도 연결된다. 올해 3분기 누적 연환산 ROE는 11.9%로 전년 동기보다 0.9%P 상승했다.
9월 말 그룹의 보통주자본(CET1)비율은 13.62%로 전분기보다 0.12%P 높아졌다. 향후 롯데손보 인수대금 지급에 따른 하락 영향은 약 0.19%P로 추정했다.
독자들의 PICK
지금 8,643명 읽는 중
이익 성장을 바탕으로 이날 신한금융은 올해 연간 총주주환원 규모는 약 3조원으로 확대하는 방안을 발표했다. 지난해 약 2조5000억원보다 약 20% 늘어난 역대 최대 규모다. 이를 위해 3분기 주당배당금을 740원으로 결의하고 총 4500억원 규모의 자사주 매입을 결정했다.
연간 순이익 컨센서스인 5조8400억원을 기준으로 계산하면 총주주환원율은 약 52% 수준으로 추산된다. 역대 최대치인 지난해 50.2%를 웃돌며 밸류업 2.0에서 제시한 '50% 이상' 기조를 이어갈 것으로 보인다.
한편 신한은행은 4분기 기준금리가 추가로 인상되더라도 수신 조달 경쟁으로 순이자마진(NIM)은 현재 수준에 머물 것으로 전망했다. 신한은행의 3분기 NIM은 1.58%로 전분기보다 0.03%p 하락했다.
수신 유입에 따른 예대율 하락도 NIM에 부담을 줬다. 장 CFO는 "예대율이 높아지면 NIM이 좋아지는데, 지난해 말 96%에서 2분기 92.6%까지 떨어져 NIM 하락 요인이 생겼다"며 "주식시장이 활황이 되며 증권사로 머니무브가 생겼는데, 역으로 주거래 기업인 한국증권금융을 통해 몇 조원 단위의 자금이 다시 은행 수신으로 들어왔다"고 설명했다.

