

국내 통신사기피해환급법엔 차단 조치 의무만
英 금융사, 이상거래 지연시 이자·수수료 책임
금융권을 겨냥한 사이버 공격이 잇따르면서 금융회사들이 이상거래 탐지·차단을 강화하고 있지만, 정상거래까지 잘못 차단했을 경우 발생하는 소비자 피해에 대한 배상 기준은 마련돼 있지 않은 것으로 나타났다. 금융사기 예방을 위한 선제적 대응이 강화되는 만큼 정상거래 차단에 따른 금융사의 책임 범위와 보상 절차를 명확히 해야 한다는 지적이 나온다.
8일 금융권에 따르면 은행, 보험, 증권 등 국내 금융사들은 AI 기반 해킹 공격을 막기 위해 FDS(이상금융거래탐지시스템) 역할을 확대하고 있다. 계좌이체나 입출금, 카드결제, 해외송금 등 금융거래를 실시간으로 분석해 과거 패턴과 다른 이상징후를 포착하는 시스템이다. 금융사는 FDS에서 이상 거래가 탐지되면 고객에게 직접 연락해 본인 여부와 거래 목적 등을 추가 확인하고, 필요한 경우 거래를 일시중단하는 등 조치를 취한다.
최근에는 AI 기술을 활용한 금융범죄에 노출될 위협이 커지면서 금융사들이 차세대 FDS 개발 및 시스템 고도화에 속도를 내고 있다. 일부 은행들은 AI 모델을 도입했고 금융보안원은 카카오뱅크·토스뱅크·케이뱅크 등 인터넷전문은행들과 보이스피싱 탐지를 위한 공동모델 개발에 나섰다.
이러한 과정에서 정상적인 거래까지 차단하는 오탐 사례가 종종 발생하고 있다. 피해 예방을 위해 의심거래를 선제적으로 차단할 필요가 있지만 정상 거래가 차단되면 제때 입출금을 하지 못해 피해가 발생하기도 한다. 벌써부터 은행권엔 관련 민원이 제기된다.
시중은행 관계자는 "금융사기 피해 예방이 최우선인 만큼 여러 차례 확인 절차를 거치더라도 정상거래가 중단되는 경우가 발생할 수밖에 없다"며 "최근에는 이로 인해 민원이 제기되거나 경찰 조사를 받는 사례도 있다"고 했다. 그러면서 "아직 소송으로 이어진 사례는 없지만 앞으로는 민원을 바탕으로 소송이 들어올 가능성도 높다"고 설명했다.
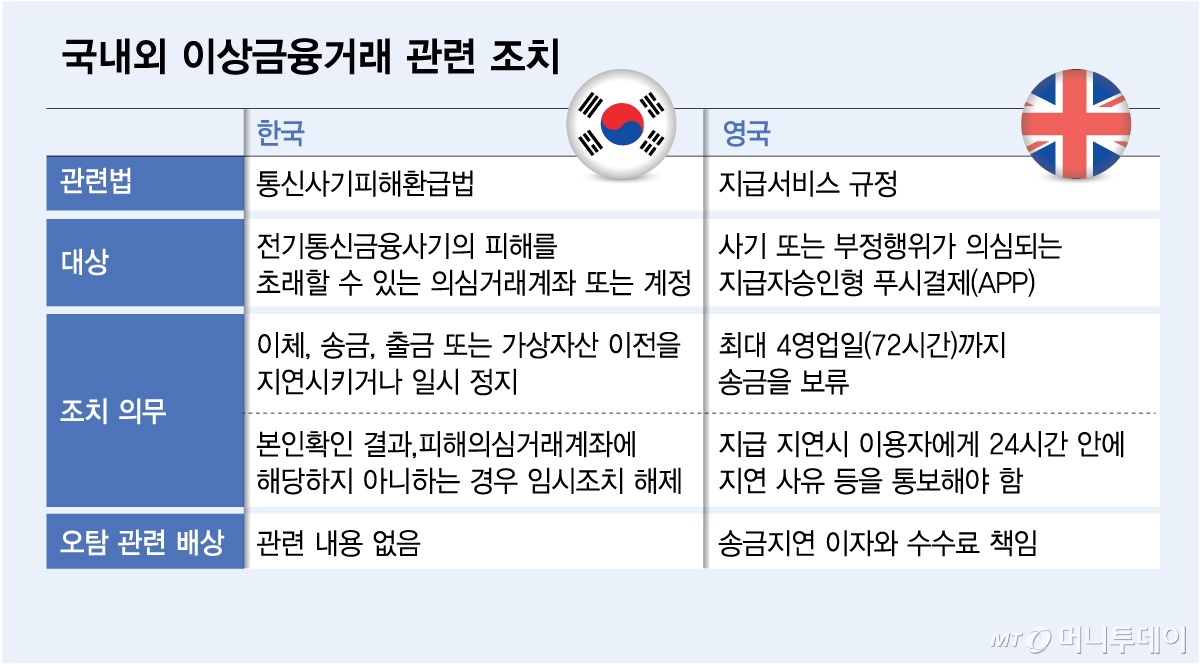
현행 통신사기피해환급법은 금융사가 피해를 초래할 수 있는 의심거래에 연루된 계좌로 추정될 경우 거래를 일시 정지하는 임시조치를 취하고 사기이용계좌가 아닌 것으로 확인되면 이를 해제하도록 규정하고 있다. 그러나 오탐으로 인해 정상거래가 제한됐을 때 발생한 손실 의 보상과 절차에 대한 규정은 부재하다. 계좌 정지로 피해를 입은 경우엔 민사소송을 거쳐 금융사에 직접 배상을 청구하는 방법 밖엔 없다. 고객이 자신이 입ㄴ 피해와 금융사의 책임을 입증해야 하는 부담을 안게된다.
반면 해외에서는 금융사의 책임 범위를 보다 명확하게 규정하고 있다. 영국의 경우 2024년 결제서비스 규정을 개정해 금융사가 의심 송금을 최장 4영업일까지 지연할 수 있다. 차단 이후 24시간 내 지연 사유 등을 고객에게 통지하고 이로 인해 발생한 수수료와 이자는 금융사가 부담하도록 한다. 다만, 투자기회 손실 등 간접적 피해는 보상 범위에서 제외했다.
황석진 동국대 국정보보호대학원 교수는 "FDS의 정확도가 이전보다 많이 높아졌지만 정상거래를 잘못 차단했을 때 금융사가 부담해야 할 책임과 배상기준은 충분히 구체화돼 있지 않다"며 "거래 지연에 따른 이자, 수수료는 물론 송금을 못해 거래가 체결되지 않아 발생한 거래취소 관련 손실까지 금융사의 배상 범위로 넣을지를 심도있게 논의할 필요가 있다"고 말했다.