[증시 대책의 조건] ②저평가 해소 넘어 안정적 수급·투자 신뢰 확보해야…퇴직연금 세제개편으로 장기자금 유입 확대
최근 증시 변동성이 커지면서 투자자들의 자금이 대거 이탈하는 현상이 반복되고 있어 이를 해결하기 위해선 장기 투자자금을 끌어들여야 한다는 주장에 힘이 실린다. 부동산 장기특별공제(장특공)와 같이 주식 장기투자를 유도할 수 있도록 퇴직연금 혜택을 재정비해야 한다는 목소리다.
26일 금융투자업계에 따르면 자본시장 선진화 추가 대책으로 장기 투자자금을 끌어들일 세제 혜택이 필요하다는 의견이 나온다. 장기 투자자금의 기반이 되는 퇴직연금의 혜택을 늘려 안정적인 수급 기반을 마련해야 한다는 측면에서다.
최근 증시 변동성이 커지면서 장기투자 자금 유입 필요성이 높아지고 있다. 김준석·장근혁 자본시장연구원 선임연구위원은 지난 7월 '주식시장 변동성 상승의 배경 검토' 보고서에서 "주가 변동성은 기업의 가치를 발견해 나가는 과정에서 나타나는 불가피한 특성"이라며 "다만 무가치한 정보, 과잉반응·군집적 매매 등 기업 본질가치 변화와 무관한 변동성은 불필요하며 주식시장의 기능을 저해하고 신뢰도를 떨어트린다"고 말했다.
따라서 불필요한 단기적 변동성을 완화하는 정책에 초점을 맞춰야 한다. 이를 위해선 국내 장기 기관투자자의 기반을 확충해야 한다고 제안했다. 장기 기관투자자는 단순히 국민연금과 같은 거대 공적연금의 덩치를 늘리는 것뿐만 아니라 퇴직연금 등을 통한 개인들의 장기투자 자금을 토대로 확대될 수 있다.
국내 주식 투자하면 오히려 '손해'…장기보유 인센티브도 '부족'
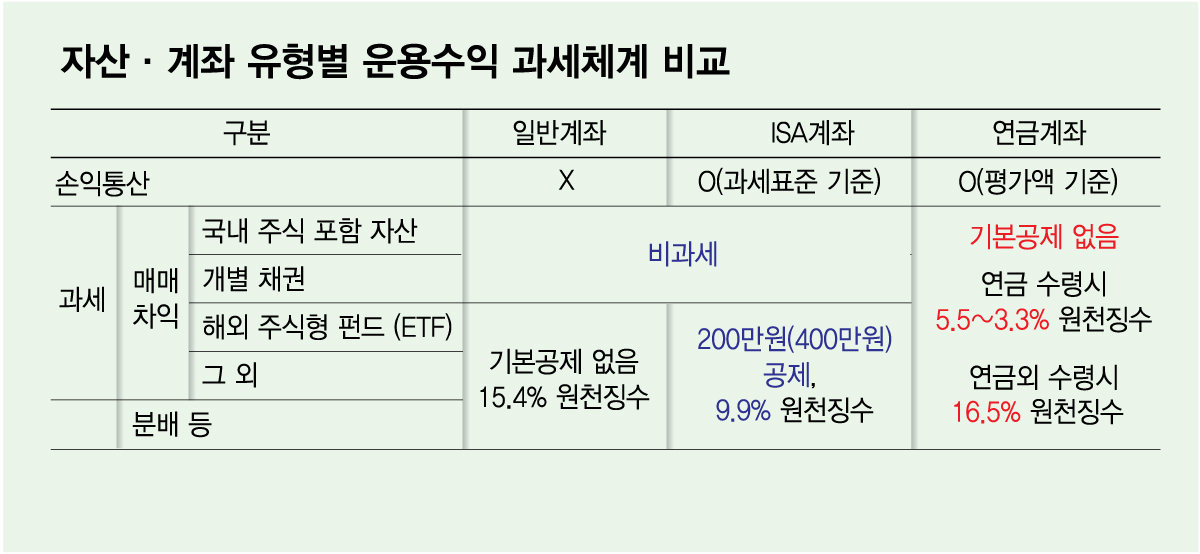
하지만 현행 퇴직연금 세제 혜택은 투자자들을 유인하기에는 부족하다는 지적이다. 퇴직연금 계좌에서 국내 주식형 펀드에 투자하면 오히려 손해를 보는 상황이다.
일반 주식계좌에서 국내 주식형 펀드를 매매하면 그 차익에 대해서는 비과세하지만 연금계좌에서는 3.3~5.5% 세금(연금 수령시)이 붙는다. 연금계좌는 운용수익 전액을 과세하는 특성 때문이다. 예금·국내 주식형 펀드 등 어떤 상품에 투자했는지 따지지 않고 원금 대비 늘어난 수익에 대해서만 세금을 매기는 구조다.
이 때문에 개인투자자들은 퇴직연금 계좌를 해외 주식형 펀드에 투자하는 용도로 활용하는 추세다. 일반 주식계좌에서 해외 주식형 펀드에 투자하면 매매 차익에 15.4%를 과세하지만 퇴직연금으로 투자하면 세금 부담이 크게 낮아진다. 게다가 세금을 나중에 내는 과세이연, 여러 상품 간 손익을 합산해 계산하는 손익통산 혜택까지 누릴 수 있다.
금융투자업계 관계자는 "이미 투자자들 사이에선 퇴직연금에 국내 주식 상품을 넣으면 불리하고 해외 상품을 투자하는 게 더 유리하다는 인식이 퍼져 있다"며 "국내 장기투자 자금을 끌어들여야 할 퇴직연금 계좌가 오히려 해외로 자금 유출을 부추기고 있는 꼴"이라고 말했다. 따라서 퇴직연금 계좌에서도 국내 주식형 상품에 대해서는 매매차익을 비과세하는 방안을 도입해야 한다는 주장이다.
독자들의 PICK
지금 838명 읽는 중
퇴직연금 장기 적립을 유도하는 인센티브도 부족하다. 현재는 나중에 연금을 얼마나 긴 기간 동안 나눠 받는지에 따라 퇴직소득세액을 감면해준다. 퇴직금을 연금으로 20년에 걸쳐 나눠 받을 경우 세금 50%를 깎아주는 식이다.
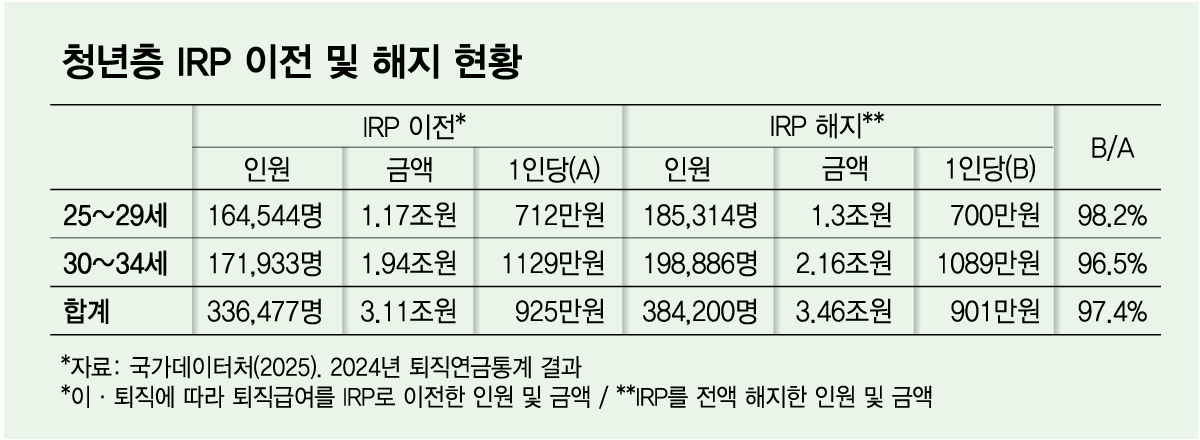
하지만 퇴직·이직이 잦은 청년층에겐 20~30년 뒤에나 일어날 퇴직소득세 감면 효과는 체감하기 어렵다. 국가데이터처 '2024년 퇴직연금통계'에 따르면 25~34세 청년이 이직·퇴직으로 IRP(개인형퇴직연금)에 이전된 금액은 1인당 925만원으로 이중 해지된 금액은 901만원(97%)에 달했다. IRP는 퇴직급여를 이전받거나 개인이 추가로 자금을 납입·운용해 만 55세 이후 연금으로 수령할 수 있는 계좌다. 통계는 청년층 대부분이 퇴직금을 연금으로 굴리는 대신 한번에 인출하는 것을 선호한다는 점을 보여준다.
이에 업계는 퇴직금을 한번에 빼지 않고 IRP를 유지하는 기간에 따라 퇴직소득세를 감면해주는 방향으로 개선해야 한다고 제안한다. 퇴직금을 깨지 않고 얼마나 오랫동안 보유했는지에 따라 세금을 깎아주는 방식이다.
또 다른 업계 관계자는 "감면되는 세금이 눈에 보이기 때문에 장기 보유할 유인이 생길 수 있다"며 "중도 해지시 '5년간 쌓은 세금 감면 혜택이 0이 된다'는 점을 안내하면 손실도 눈으로 확인할 수 있기 때문에 해지를 방어할 장치로도 작용할 것"이라고 설명했다.