

3분기 매출 전년比 6.3%↑, 연구개발비 증가에 영업익 10.7%↓
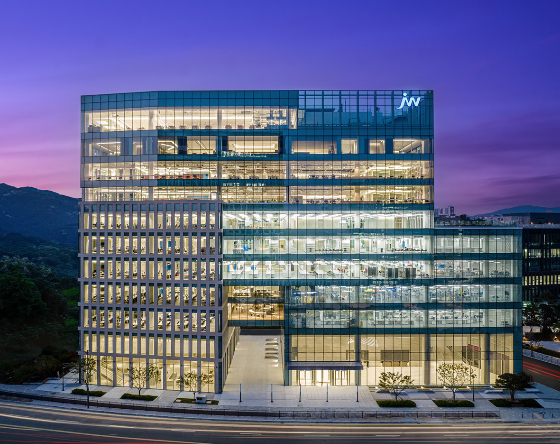
JW중외제약(23,100원 ▲200 +0.87%)의 3분기 매출이 전년 동기대비 6% 이상 증가했다. 연구개발비 증가 여파로 영업이익은 감소했다.
JW중외제약은 3분기 매출이 2111억원으로 지난해 같은기간 대비 6.3% 증가했다고 밝혔다. 영업이익은 291억원으로 10.7% 감소했다. 연구개발비 증가 등이 실적에 영향을 미쳤다는 설명. 영업이익률 역시 13.8%로 지난해 같은 기간보다 2.6%포인트 낮아졌다.
3분기 매출 성장은 전문의약품(ETC) 부문이 이끌었다. 전문의약품 매출은 1761억원으로 전년 동기 대비 5.8% 증가했다. 전체 매출에서 차지하는 비중은 약 83.4%.
리바로젯은 309억원의 매출을 올려 전년 동기 대비 16.6% 성장했다. 피타바스타틴과 에제티미브를 결합한 복합제로, 단일제 '리바로'와 함께 회사의 주요 매출원이다. 리바로·리바로젯·리바로브이·리바로하이·리바로페노 등 리바로 계열의 합산 매출은 531억원으로 전년 동기 대비 9.6% 증가했다.
수액제 부문도 성장세를 이어갔다. 3분기 매출은 735억원으로 전년 동기 대비 4.1% 늘었다. 종합영양수액제 '위너프' 제품군은 231억원, 기초수액은 217억원의 매출을 기록했다. 경장영양수액제 '엔커버' 매출은 123억원으로 집계됐다.
일반의약품(OTC) 부문에서는 인공눈물 브랜드가 성장을 견인했다. 3분기 매출은 157억원으로 전년 동기 133억원 대비 18.0% 증가했다. 이 가운데 '프렌즈' 매출은 72억원으로 전년 동기 대비 60.0% 늘었다.
JW중외제약 관계자는 "오리지널 전문의약품의 성장세가 이어지며 안정적인 매출 흐름을 유지하고 있다"며 "미래 성장동력 확보를 위한 연구개발 투자를 지속하는 동시에 핵심 제품의 경쟁력을 강화해 중장기 성장 기반을 공고히 할 것"이라고 말했다.
한편, JW중외제약은 차세대 동력이 될 신약 개발 분야에서 통풍 치료제 후보물질 '에파미뉴라드'(URC102)의 상용화를 추진하고 있다. 지난 8월 공개한 다국가 임상 3상 결과에서 주력 개발 용량인 6㎎은 기존 치료제 페북소스타트 40㎎ 대비 혈중 요산 감소 효과의 통계적 우월성을 확인했다.
다만 고용량인 9㎎은 페북소스타트 80㎎ 대비 비열등성 기준을 충족하지 못했다. 회사는 내년 국내 품목허가를 목표로 허가 절차를 준비하는 한편, 해외 시장 진출을 위한 기술거래도 추진하고 있다.
독자들의 PICK
지금 1,305명 읽는 중
후속 파이프라인으로는 탈모 치료제 'JW0061'과 STAT3 표적 항암제 'JW2286'을 개발 중이다. 두 후보물질 모두 임상 1상을 진행하고 있다. 기존 아토피피부염에서 안과질환으로 개발 방향을 바꾼 'JW1601'은 임상 2상을 준비 중이다.