


브로드컴이 엔비디아에 이어 AI(인공지능) 하드웨어를 구매하려는 고객사에 자금 조달을 주선하고 지급 보증까지 나섰다.
앤트로픽이 지난 26일(현지시간) 미국 증권거래위원회(SEC)에 제출한 기업공개(IPO) 신청서에 따르면 앤트로픽은 브로드컴과 향후 5년간 총 1610억달러 규모의 AI 하드웨어 임대 계약을 맺었다. 이 가운데 대부분인 1252억달러는 구글이 브로드컴과 공동 개발한 AI 칩인 TPU(텐서처리장치) 기반의 컴퓨팅 용량 임대 계약이다.
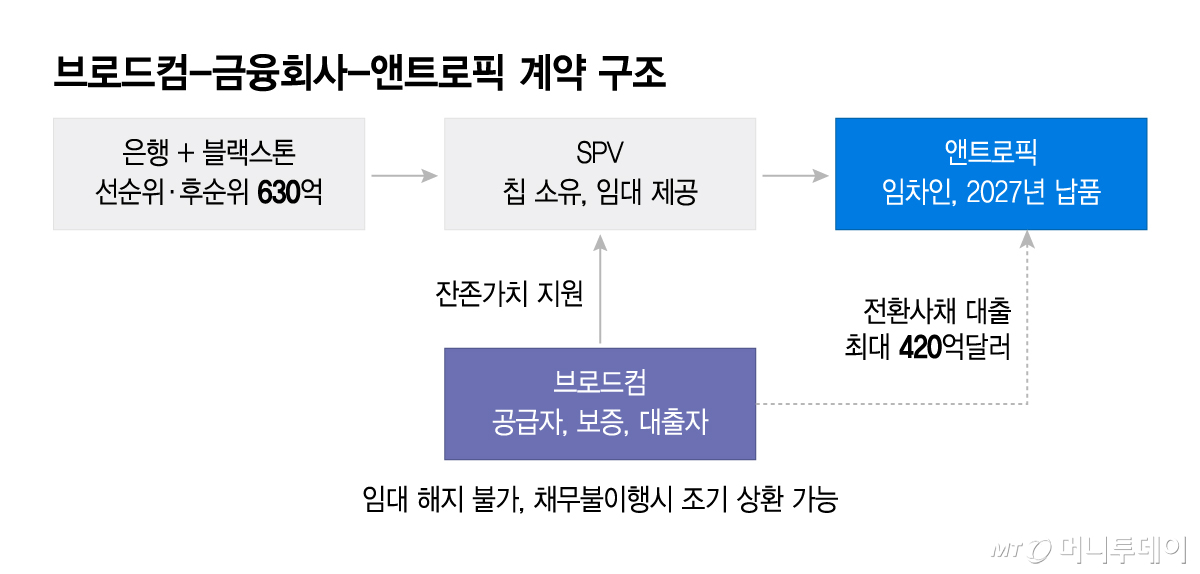
앤트로픽은 임대료 지급 자금을 확보하기 위해 필요할 경우 브로드컴이나 지정된 금융 파트너에 최대 420억달러의 전환사채를 발행할 수 있다.
이와 별도로 630억달러는 브로드컴이 설립한 특수목적법인(SPV)이 뱅크 오브 아메리카와 씨티그룹, 모간스탠리, 블랙스톤 등에서 차입해 충당하기로 했다. 브로드컴이 세운 SPV가 4곳의 금융회사에서 630억달러를 대출 받아 브로드컴에서 AI 하드웨어를 구매해 앤트로픽에 임대하는 방식이다.
브로드컴은 금융회사가 제공하는 630억달러의 자금 가운데 선순위 대출 435억달러에 대해서는 임대 장비의 잔존가치가 일정 수준 밑으로 떨어지면 그 차액을 금융회사에 지급 보증하기로 했다.
브로드컴이 이러한 잔존가치 보증으로 부담할 수 있는 잠재적인 위험 노출액은 최대 430억달러에 이를 것으로 전망된다. 잠재적인 위험 노출액은 앤트로픽이 정상적으로 임대료를 지불해 나가면 점차 줄어들게 된다.
트루이스트 증권의 애널리스트인 윌리엄 스타인은 "투자자들은 이번 거래에 브로드컴이 어느 정도 위험을 부담한다는 점을 알아둘 필요가 있다"면서도 "그 위험은 매우 비관적인 상황에서만 현실화할 것"이라고 지적했다.
이번 계약은 브로드컴의 실적과 주가에 단기적으로 호재가 될 전망이다. 엔비디아가 지배해온 AI 칩 시장에서 브로드컴이 구글과 공동 개발한 TPU를 통해 대규모 매출 파이프라인을 확보했기 때문이다.
반면 장기적으로 브로드컴의 재무 건전성이 앤트로픽의 사업 성패에 지나치게 연동된다는 점과 거액의 잠재적인 보증 부채(우발채무)를 안고 가야 한다는 점은 부담이다.
더 큰 문제는 반도체기업의 순환금융이 확산되면서 버블 위험이 커지고 있다는 점이다. 순환금융이란 공급사가 고객사에 자금을 지원하거나 보증해 자사 제품을 구매하도록 하는 것을 말한다. 순환금융은 공급사가 고객사를 금전적으로 도와 매출을 인위적으로 만들어내는 부작용이 있을 수 있다.
독자들의 PICK
지금 6,774명 읽는 중
AI 투자에서 순환금융 논란은 엔비디아의 코어위브 지원이 촉발시켰다. 엔비디아는 네오클라우드 회사인 코어위브에 지분을 투자해 코어위브의 신용을 높여주고 코어위브가 임대하지 못한 잔여 컴퓨팅 용량을 최대 63억달러까지 구매하기로 약정했다. 코어위브는 엔비디아의 이같은 후원에 힘입어 막대한 자금을 조달해 엔비디아의 AI 하드웨어를 구매할 수 있었다.
엔비디아와 오픈AI, 일본 소프트뱅크의 자회사인 SB에너지와의 관계는 순환금융 우려를 더욱 고조시켰다. SB에너지가 오픈AI에 임대하기로 하고 미국 오하이오주에 짓고 있는 AI 데이터센터에 대해 엔비디아가 최대 1050억달러를 신용 보증하고 대신 AI 칩을 독점 공급하기로 했기 때문이다.
이 계약에 따라 엔비디아는 오픈AI가 임대료를 내지 못하거나 채무불이행에 빠졌을 때 대체 임대와 매각으로 회수한 금액을 제외한 임대료와 전력 비용 등을 최대 1050억달러까지 지급해야 한다.
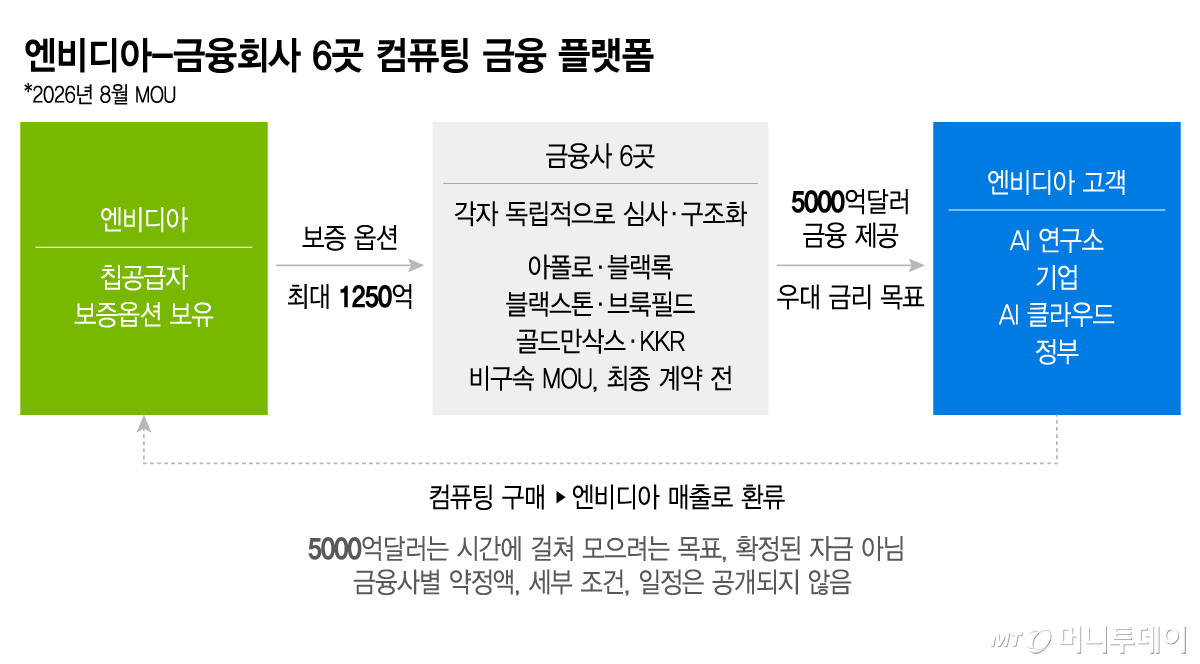
엔비디아는 지난 8월에는 아폴로, 블랙록, 블랙스톤 등 금융회사 6곳과 양해각서(MOU)를 체결해 5000억달러 이상의 자금을 조달해 금융 플랫폼을 만들고 엔비디아의 고객사에 자금을 빌려주면 최대 25%인 1250억달러까지 손실 위험을 떠받치기로 했다.
순환금융은 AI 연구소나 클라우드 서비스회사 입장에서는 반도체회사의 신용으로 자금을 조달해 값비싼 AI 하드웨어를 확보할 수 있다는 장점이 있다. 하지만 순환금융은 반도체 수요를 실제 최종 수요보다 부풀려 AI 버블을 조장할 우려가 있다.
특히 AI 스타트업이 향후 수익화에 실패해 대출금을 갚지 못하거나 임대료를 내지 못하게 되면 부실이 보증을 선 반도체회사와 월가 금융회사로 연쇄적으로 전이돼 후폭풍이 커질 수 있다는 위험이 있다.
브로드컴과 앤트로픽, 금융회사간 AI 인프라 구축을 위한 자금 조달 계약에 시장은 일단 긍정적으로 반응하며 26~27일 이틀간 AI 관련주는 상승세를 이어갔다. 하지만 AI 수익화가 현재의 낙관론대로 순조롭게 진행되지 않는다면 순환금융은 AI 관련주에 치명적인 부메랑이 될 수도 있다.
이미 닷컴버블 당시 네트워킹 장비회사들이 닷컴기업에 자금을 지원하며 순환금융으로 매출을 늘렸다가 버블이 부풀어 오르며 터진 전례도 있기 때문이다.


